

 입력 2019-08-27 07:00:03


생명보험업계가 높은 손해율 탓에 팔수록 손해가 나는 상품이 된 실손의료보험의 판매를 놓고 고민에 빠졌다.
27일 생보업계에 따르면 현재 실손보험을 판매하는 생명보험사는 9곳으로 최근 3년 사이 35.7%(5곳) 줄었다. 손해율이 계속해서 100%가 넘는데다 보험료 인상도 쉽지 않은 상황에서 중소형 사를 중심으로 판매를 중단했기 때문이다.
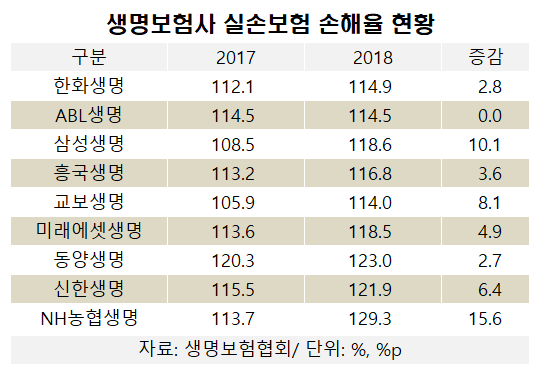
지난해 말 기준 실손보험을 취급하는 9개 생보사의 손해율은 모두 100%를 넘었다. 손해율은 고객에게 받은 보험료(수입) 대비 지급한 보험금(지출)을 뜻하는 것으로 이 비율이 100% 이상일 경우 지출이 더 많아 보험사 입장에서는 적자를 보는 셈이다.
문제는 손해율 하락보다는 지속 상승 가능성이 더 높다는데 있다. 실손보험의 보험금 지급이 크게 늘어나는데 반해 보험료 인상은 쉽지 않다.
보험연구원에 따르면 최근 실손보험 손해액이 급증하는 현상이 나타나고 있는데 이는 실손보험이 보장하는 비급여의료비와 본인부담금이 증가했기 때문으로 풀이된다.
실손보험의 총보유계약 건수는 2016년 3330만 건, 2018년 3422만 건으로 사실상 정체상태에 있으나 손해액은 15% 이상 급증한 것으로 나타났다. 이런 현상은 의료비 상승에 따른 보험금 지급 증가가 주도하고 있다는 분석이다.
이 때문에 지난 2017년 푸본현대생명을 시작으로 2018년 KDB생명, DGB생명, KB생명, 그리고 올해 4월 DB생명까지 총 5곳의 생보사가 실손보험 판매를 중단했다. 이들은 모두 중소형사에 속한다.
실손보험은 통합보험의 특약 형태로 판매되다 고객의 부담을 덜게 하자는 취지에서 2013년부터 단독실손보험이 판매됐다. 생보사는 손해보험사에 비해 실손보험 판매기간이 짧고 관련 데이터도 부족할 수밖에 없는 상황이었다. 즉 예상하지 못한 리스크 발생 여지가 더 많다는 의미로 그만큼 보험료도 높아질 수 있는 구조기 때문에 손보사의 실손보험 상품에 비해 가입 유치가 쉽지 않았다.
여기에다 손해율이 눈덩이처럼 불어나면서 팔수록 손해가 나는 상품이 돼버렸다. 저금리기조와 업황 악화로 순익이 감소하는 등 보험 영업 손실이 확대되면서 높은 손해율을 기록하는 실손보험의 계속 판매 여부를 고민하는 생보사들이 늘어나는 이유다.
업계 한 관계자는 “높은 손해율을 생각하면 실손보험을 판매하는 자체가 손해지만 쉽사리 판매중단을 결정할 수도 없는 상황”이라며 “수익성과 금융소비자 사이에서 고민만 더욱 깊어진다”고 토로했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-08-27 07:00:03 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.