

 입력 2019-09-26 07:00:06


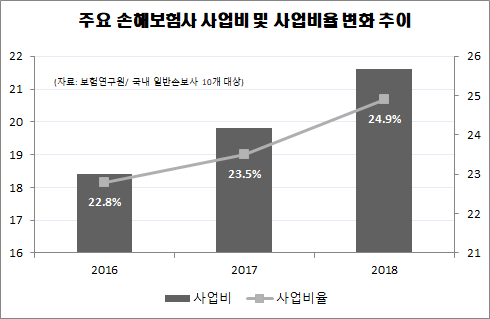
손해보험사들이 장기보험을 중심으로 한 시장점유율 확대 경쟁을 벌인 결과 사업비가 늘고 있어 수익성 악화 우려가 커진다.
26일 손해보험업계에 따르면 손보사들이 2016년부터 장기보험 판매 경쟁을 펼치면서 사업비는 지속적으로 증가하고 있다. 사업비는 보험회사가 신규고객 유치, 기존계약 관리 등 보험영업 활동을 하는데 지출하는 비용이다.
사업비는 크게 신계약비와 유지비 등으로 나뉜다. 신계약비에는 비례수당, 점포운영비, 판매촉진비, 광고선전비, 교육훈련비 등이 포함되고 유지비는 인건비와 일반관리비 등으로 구성된다.
보험연구원 연구결과 국내 주요 10개 손보사의 매출(원수보험료) 대비 사업비 규모를 나타내는 사업비율은 2016년 22.8%에서 2017년 23.5%, 2018년 24.9%로 확대됐다.
이들 손보사는 최근 3년 동안 신계약비 중 비례수당과 판매촉진비 등이 각각 연평균 7.3%, 28.5% 늘면서 전체 사업비 증가로 이어졌다. 특히 상품에서는 장기보험의 신계약비 증가, 판매채널 측면에서는 대리점 채널의 수수료 증가 현상이 뚜렷하게 나타났다.
같은기간 대리점 채널을 통한 장기보험 판매 과정에서 모집인에게 지급한 비례수당은 2조3238억 원에서 2조9495억 원으로 연평균 12.7% 증가했고, 판매촉진비는 6437억 원에서 1조2336억 원으로 연평균 증가율이 38.4%에 달했다.
판매촉진비 증가세가 더욱 가팔랐던 것은 시책(인센티브) 영향으로 풀이된다. 보험상품 판매채널로 독립법인대리점인 GA에서의 판매경쟁이 심화되면서 보험사들은 높은 시책을 지급하는 등 공격적인 영업을 펼쳤다.
대표적인 사례로 메리츠화재를 꼽을 수 있다. 이 회사는 업계 순위 5위이지만 장기인보험 시장에서 만큼은 업계 1위인 삼성화재와 선두를 다투고 있는데 그 비결로 언급되는 것이 GA채널에서의 시책확대 등 공격적인 영업 전략이다.
김동겸 보험연구원 수석연구원은 “장기보험을 중심으로 한 사업비율 증가 현상은 보험사의 판매 채널 활용에 따른 것으로 시장점유율 경쟁 과정에서 나타나는 것”이라며 “다만 사업비는 지급보험금과 더불어 보험회사의 주요 비용 중 하나로 사업비율 증가는 단기적으로 보험영업이익률에 부정적 영향을 미칠 수 있다”고 분석했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-09-26 07:00:06 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.