

 입력 2019-10-11 07:00:02


경기 침체 영향으로 대출 빚을 갚지 못하는 자영업자가 늘고 있다. 빚을 내서 빚을 갚는 악순환이 반복되고 있다는 지적도 제기된다.
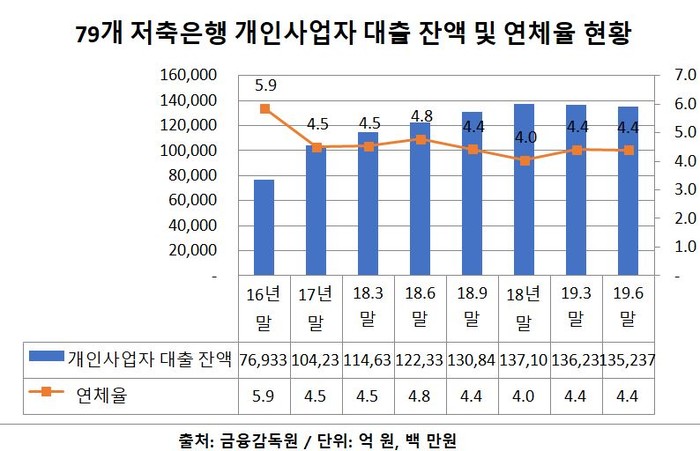
11일 금융감독원이 국회에 제출한 ‘저축은행 개인사업자 연체율 현황’에 따르면 올 상반기 79개 저축은행의 평균 연체율은 전년 말 대비 0.4%포인트 오른 4.4%를 기록했다. 특히 상위 10대 저축은행 가운데 절반은 자영업자 연체율이 5~6%대를 나타냈다.
2017~2018년 저축은행의 총 개인사업자 대출 잔액은 가계대출 규제, 부동산 임대업자 증가 등의 영향으로 급격히 늘어났다가 지난해 말 이후 소폭 감소했다. 올 상반기 개인사업자 대출 잔액은 13조5237억 원으로 전년 말 대비 1% 감소했지만 연체채권은 2% 늘어난 5950억 원을 기록하면서 연체율이 상승했다.
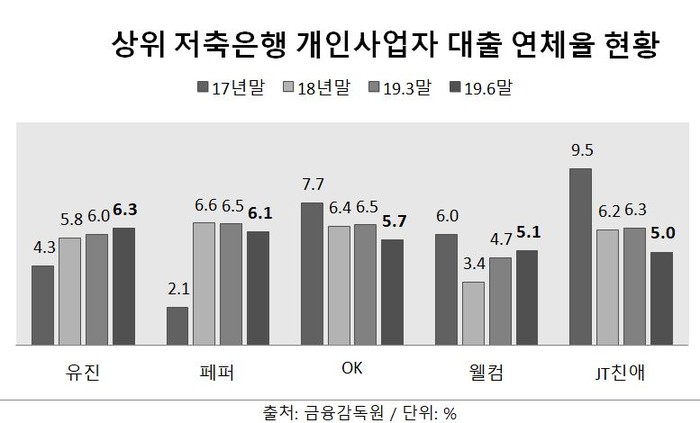
10대 저축은행 가운데 연체율이 가장 높은 곳은 유진저축은행으로, 전년 말 대비 0.5%포인트 오른 6.3%를 기록했다. 유진저축은행 관계자는 “대출 잔액이 200억 원 가량이 빠지면서 연체율이 상승한 것처럼 보이는 것 같다. 업황을 반영해 보수적으로 다가가고 있는 것은 맞지만 특별히 내부정책을 변경하진 않고 있다"고 말했다.
이어 자영업자 대출 연체율은 △페퍼저축은행 6.1% △OK저축은행 5.7% △웰컴저축은행 5.1% △JT친애저축은행 5.0% 등 순으로 높았다.
이 가운데 웰컴저축은행의 연체율은 전년 말 3.4%에서 5.1%로 1.7%포인트 상승했다. 이어 △SBI저축은행 3.2%(+0.7%포인트) △유진저축은행 6.3%(+0.5%포인트) △애큐온저축은행 2.4%(+0.2%포인트) 등 순으로 소폭 올랐다.
한 저축은행 관계자는 “지난해 말부터 자영업자 연체율이 늘고 차주 폐업이 늘어나는 등 업황이 악화되고 있는 것을 내부적으로도 감지했다. 이에 보수적으로 대출 증가율과 여신 심사 관리에 돌입해 대출 증가율이 낮아지면서 연체율이 뛰고 있는 것으로 보인다”며 "신용대출 비중이 높은 저축은행의 경우 취급금액이 작아 많은 건수를 취급하다보니 연체율 변동성이 클 수 밖에 없을 것"이라고 설명했다.
자영업자 연체율 상승은 저축은행 뿐만 아니라 전 금융권에서 나타나는 현상이다. 경기 둔화와 임대료 상승 등에 업황이 악화되고 대출은 급증하면서 채무상환능력이 악화돼서다. 특히 저소득·저신용자가 몰린 제2금융권의 연체율이 가파르게 오르고 있다.
연체율과 함께 대출 잔액도 급증하고 있다. 한국은행이 발표한 통계에 따르면 올해 2분기 기준 개인사업자 대출은 전 분기 대비 12조6000억 원 증가한 425조9000억 원이다. 빚으로 연명하고, 대출을 대출로 갚는 자영업자들이 늘고 있다는 의미로 해석된다.
특히 영세업자 비중이 높은 숙박·음식점, 도·소매업 등을 중심으로 대출금이 늘었다. 한국은행의 산업별 대출금 자료에 따르면 2분기 숙박·음식점업과 도·소매업 대출은 전년 동기 대비 12% 증가했다. 이는 2009년 1분기 이후 가장 높은 증가율이다.
금융당국도 경기 침체가 심화될 경우 저신용자, 다중채무자 비중이 높은 자영업자 대출이 가계대출과 함께 금융권 부실의 뇌관이 될 수 있다는 점에서 예의주시하고 있다.
금감원 관계자는 "저축은행의 자영업자 대출이 급격히 늘어난 이후 지난해 말부터 대출잔액 증가율이 낮아지고 자영업자 업황이 악화되면서 연체율이 올랐다"며 "다만 상호금융과 여신전문회사에 비해 저축은행의 연체율 상승폭은 낮은 편이어서 아직까지 우려할 수준은 아니다"라고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.