

 입력 2019-10-15 07:00:07


보수적인 대출 전략으로 수익성 방어 전략
올 상반기까지 공격적인 대출 성장세를 이어온 신한은행(은행장 진옥동)이 하반기 들어 숨고르기에 들어간 모양새다. 저금리 기조에 은행들의 수익성 악화가 가시화되자 보수적인 대출 전략으로 수익 방어에 나선 것으로 풀이된다.
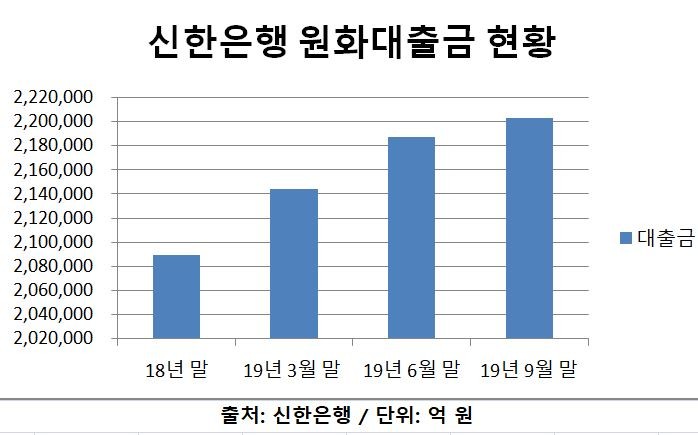
15일 은행권에 따르면 신한은행의 올 9월 말 기준 원화대출금은 전년 말 대비 5.5% 증가한 220조3321억 원을 기록했다. 분기별로 보면 성장률이 △1분기 2.6% △2분기 2% △3분기 0.9%를 나타내는 등 하반기 들어 대폭 둔화됐다. 이는 올 9월 말 대기업 대출이 전분기 대비 5% 감소한 영향이 컸다.
신한은행의 전년 말 대비 올 상반기 원화대출금 성장률은 4.6%로 시중은행 가운데 가장 높았다. 이는 지난해 서울시금고 유치에 성공하면서 올 들어 유입된 유동자금을 바탕으로 상대적으로 공격적인 대출 영업이 가능했던 것도 한몫했다.
신한은행의 대출 증가율이 하반기에 둔화된 이유는 은행권의 수익성 악화에 대비하기 위한 것으로 풀이된다. 실제로 신한은행은 하반기부터 가계대출 증가폭을 상쇄시키기 위해 MCI대출(모기지신용보험대출) 판매를 중단하기도 했다.
지난 7월 기준금리 인하에 이어 오는 16일 금융통화위원회가 기준금리를 1.25%까지 추가 인하할 것이란 전망이 커지면서 3~4분기 은행들의 순이자마진(NIM) 하락은 불가피해졌다. NIM은 은행 등 금융기관이 자산을 운용해 낸 수익에서 조달비용을 뺀 나머지를 운용자산 총액으로 나눈 수치로, 금융기관 수익성을 나타내는 지표다. 금리 하락으로 예대마진 차이가 축소되면 NIM도 떨어지는 구조다.
추가 금리가 인하가 예상되면 각 은행별로 대출 성장률을 보수적으로 관리하거나 저원가성 예금을 크게 늘려 조달비용을 낮추는 등의 방법으로 수익성 하락을 최소화하는 전략을 택한다.
이미 올 상반기 국내 은행의 NIM은 전년 동기 대비 0.08%포인트 하락한 1.6%를 기록했으며, 신한은행은 0.05%포인트 하락한 1.58%로 집계됐다. 대출 증가에도 금리 하락과 예수금 급증으로 예대마진이 떨어진 탓이다.
문제는 대출 성장률이 둔화되면 핵심 수익원인 이자이익이 줄어든다는 점인데, 신한은행은 상반기까지 늘어난 대출평잔을 기반으로 하반기 이자이익 둔화를 어느정도 상쇄할 수 있어 NIM 방어에는 상대적으로 유리한 입장이 됐다.
내년부터 적용되는 새로운 예대율(예금 대비 대출금 비율) 규제도 무난히 충족할 전망이다. 늘어난 대출금 만큼 예수금도 확대해 놓은데다 서울시금고 유동금도 꾸준히 유입돼서다. 지난 9월 말 현재 신한은행의 원화 예수금은 전년 말 대비 6% 증가한 274조1149억 원을 기록했다.
다만 확대한 대출금 만큼 부실채권(NPL), 대손비용도 증가하고 경기침체가 심화되면 대출 연체율 등 리스크 지표가 악화될 수 있다.
신한은행 관계자는 “9월 말 원화대출금 성장세가 둔화된 것은 대기업 대출 감소가 영향을 미친 것으로 보인다"며 "지난 7월에는 가계대출 증가율 관리를 위해서 MCI 판매를 중단하기도 하는 등 대출성장률을 보수적으로 잡은 것은 맞다”라고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.