

 입력 2019-10-28 07:00:06


최근 1년새 저축은행 퇴직연금 시장이 중소형 저축은행까지 가세하면서 새로운 격전지로 떠오르고 있다. 이들 저축은행은 저금리 기조에도 높은 금리를 경쟁력으로 삼아 고객 몰이에 나섰다.
28일 금융권에 따르면 올 하반기 태광그룹 계열의 예가람저축은행과 고려저축은행이 나이스신용평가로부터 기업신용등급 BBB+, A- 를 각각 신규 획득했다. 퇴직연금 상품 패키지에 저축은행 예적금 편입 조건인 신용등급이 최소 'BBB-'이기 때문이다. 이에 신용등급 평가에 유리한 그룹 및 지주계열의 중소형 저축은행들도 퇴직연금 시장에 진출하고 있다.
또 높은 신용등급은 퇴직연금 경쟁력 요인 중 하나인 만큼 상향 조정 사례도 늘고 있다. 지난 21일 모아저축은행은 한국기업평가로부터 BBB에서 BBB+(안정적)으로 상향 조정 됐고, DB저축은행은 BBB+에서 나이스신용평가로부터 A-를 신규 획득했다. 지난 5월 한국투자저축은행은 A-에서 A0으로 올랐다.
이처럼 저축은행 업계가 퇴직연금 시장을 적극 공략하는 이유는 새로운 수신 채널로서 고객 확보가 용이하기 때문으로 풀이된다. 특히 확정급여(DB)형 퇴직연금의 경우 외부 금융회사가 위탁 운용해주기 때문에 저축은행에선 예금보험료를 따로 부담할 필요가 없는 데다 영업망 확보가 용이하다는 장점이 있다.
저축은행중앙회에 따르면 현재 퇴직연금을 취급하는 저축은행은 25개, 올 9월 말 총 퇴직연금 취급액 규모는 약 5조 원에 달한다. 지난해 9월 감독규정 개정으로 저축은행 예금이 퇴직연금 운용에 편입된 뒤 1년새 가파른 성장세다.
이 가운데 저축은행 퇴직연금 시장 상위 3사(페퍼·OK·SBI저축은행)의 신규취급액은 약 2조1000억 원 대로 전체 시장의 40% 이상을 차지하며 시장을 석권하고 있다.
시중은행 대비 높은 수익률도 저축은행 퇴직연금 시장 확대를 가속화했다. 저금리 기조가 이어지면서 최근 시중은행의 확정기여형(DC형) 퇴직연금 수익률은 1%중후반대에 그친다. 이는 물가상승률(1.5%)을 고려하면 사실상 '제로' 에 가깝다.
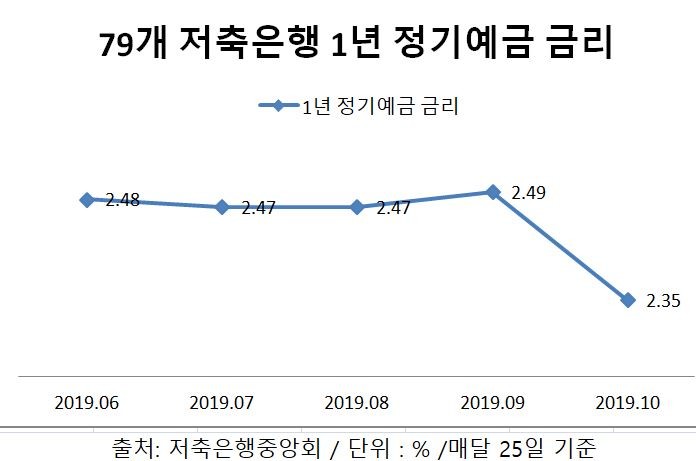
반면 저축은행의 퇴직연금 수익률은 약 2% 중반대로 높다. 이는 저축은행이 기준금리에 따르는 것이 아닌 유일한 자금조달 수단인 수신 상품의 금리를 조절해 유동성 관리를 하기 때문이다. 퇴직연금 수익률의 기반이 되는 79개 저축은행의 1년 정기예금 금리(지난 25일 기준)는 2.35%다. 직전 달 대비 0.12%포인트 하락하며 내림세를 나타내기 시작했지만 여전히 시중은행 대비 높은 수준이다.
저축은행 관계자는 "퇴직연금의 경쟁력은 네임밸류, 금리, 신용등급 약 3가지가 꼽히기 때문에 기업신용등급 상향 조정이나 신규 등록을 마쳤다는 것은 퇴직연금 공략을 위한 것"이라며"수익률이 높은 편이긴 하지만 금리가 너무 높으면 역마진이 날 수 있기 때문에 금리 조절에 나서는 곳도 나타나고 있다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.