

 입력 2019-10-30 07:00:02


30일 기업은행의 올 3분기 IR 자료에 따르면 이 은행의 누적 순이익은 1조3678억 원으로 전년 동기 대비 6.3% 감소했다. 같은 기간 순이익은 32% 줄어든 1474억 원을 기록했다. 지난해까지 사상 최대 실적을 달성한 뒤 올 상반기에도 누적 순이익이 5.2% 늘어난 것과 비교할 때 부진한 실적이다.
이는 3분기 시장금리 하락으로 순이자마진(NIM)이 직전 분기 대비 0.08%포인트 떨어진 가운데 경기 침체로 대손비용이 크게 발생한 영향으로 풀이된다. 여기에 주력 자회사들의 실적도 부진하면서 3분기 누적 비이자이익도 전년 동기 대비 25.4% 감소했다.
총 대출 가운데 중소기업 비중이 78.8%인 기업은행은 중기대출 시장을 압도적으로 선점하고 있다. 시중은행들과 격차를 벌리기 위해 대출을 공격적으로 늘려온 결과, 지난 9월 말 중기대출 잔액은 161조2000억 원으로 지난해 말 대비 6.3%(9조6000억 원) 성장하며 올해 총 대출 순증 목표(+11조5000억 원, 6%)를 조기에 달성했다.
하지만 최근 시중은행도 중기대출 시장에 가세하면서 경쟁이 격화되고 있다. 실제로 기업은행은 올해 상반기까지 중기대출 시장 점유율을 22.8%로 끌어올렸지만 3분기에는 22.6%로 3개월 새 0.02%포인트 떨어졌다.
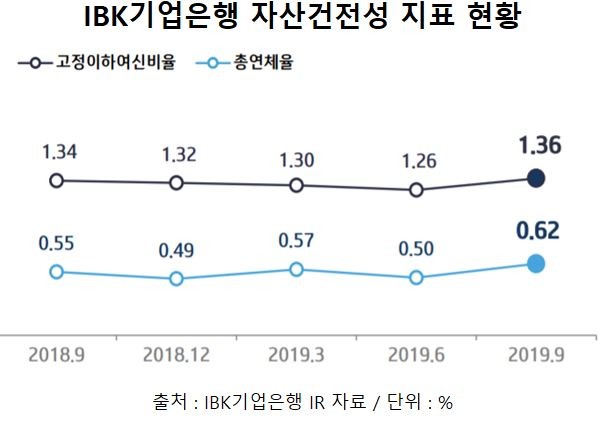
우려스러운 점은 그동안 개선됐던 자산건전성 지표들이 악화되고 있다는 점이다. 경기 하강 국면에 중소기업 가운데 제조업,건설업종 부문의 연체율이 뛰면서 총 연체율은 전분기 대비 0.12%포인트 오른 0.62%를 기록했다. 부실채권 현황을 의미하는 고정이하여신비율은 1.36%로 3개월 새 0.1%포인트 올랐다.
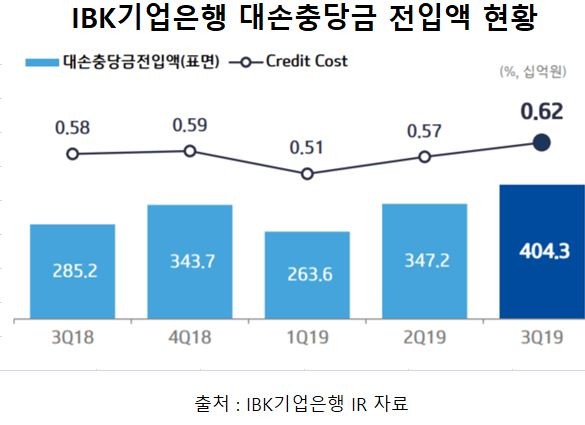
이처럼 연체율이 상승한데다 3분기에 거래기업에 대한 신용등급을 재평가하면서 실질 대손충당금 전입액(대손비용)이 직전 분기 대비 23.2% 증가한 4245억 원이 발생하며 순이익 감소에 영향을 미쳤다. 같은 기간 대손비용률도 0.05%포인트 오른 0.62%를 기록했다.
게다가 주력 자회사들의 실적도 3분기 들어 대체적으로 부진해 비은행 강화에도 빨간불이 켜졌다. 수익 기여도가 가장 큰 IBK캐피탈은 누적 순이익이 전년 동기 대비로는 7% 감소했지만, 3분기 순이익은 2분기 대비 60.8% 급감한 132억 원을 기록했다. IBK투자증권와 IBK저축은행의 순이익도 각각 전년 동기 대비 8.9%, 23.3%씩 감소한 439억 원과 69억 원을 기록했다.
결국 기업은행의 중기대출 특화 포트폴리오는 정부의 포용적 기조 속에서 시장 지위를 선점할 수 있는 장점이지만 최근과 같은 경기침체 상황에서는 취약한 여신 구조가 약점이 된 것이다. 앞으로 경기 전망도 밝지 않아 기업은행의 리스크 관리 역량이 향후 실적을 좌우할 것으로 전망된다.
기업은행 관계자는 "대출 금리가 반영되는 코리보 시장금리가 코픽스 대비 많이 떨어졌기 때문에 순이자마진이 다른 은행 대비 큰 폭으로 하락했지만 이자이익 감소는 적은 편이다"라며 "올 3분기에 2018년도 결산 재무제표가 확정되는 과정에서 신용등급이 하락한 기업들이 발생해 이를 재평가하면서 충당금 발생이 늘었다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.