

 입력 2019-10-29 17:42:40


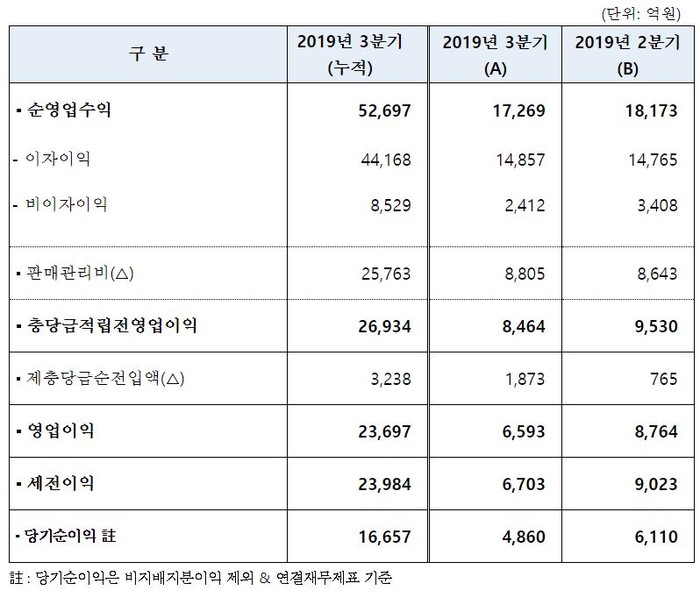
3분기 누적기준 당기순이익은 1조6657억 원으로 은행 체제였던 지난해 3분기 누적(1조 9033억 원) 대비 12.5% 감소했다.
이자이익은 혁신성장 기업지원 등 중소기업 위주의 대출성장과 핵심예금 증대를 통한 조달구조 개선으로 전년 동기 대비 5.2% 증가했다. 중소기업 대출은 전년말 대비 9.3% 증가했고 핵심예금은 전년말 대비 2.4% 증가했다. 비이자이익도 디지털 및 외환 분야 등 수수료 전(全)부문이 균형 있게 성장하며 전년 동기 대비 4.5% 증가했다.
글로벌부문도 뚜렷한 성과를 보이며 전년 동기 대비 22.2% 증가한 1780억원을 기록했다. 총 당기순이익 비중 10%를 초과하는 수익원으로 자리매김하며 향후 글로벌 부문의 손익규모와 수익비중은 지속 증가할 것으로 예상된다.
자산건전성(은행기준) 부문은 건전성 중심의 여신문화와 우량자산 위주의 포트폴리오 개선의 결과로 고정이하여신(NPL) 비율 0.41%, 연체율 0.31% 및 우량자산 비율 85.4%로 전분기 대비 향상됐다. 중소기업대출 위주의 자산성장에도 불구하고 우량자산 비율은 전분기에 이어 개선세를 유지했고, 대손충당금 적립률도 4.9%포인트 향상된 125.3%를 기록했다.
우리금융그룹 관계자는 “손태승 회장 취임 이후 일관성 있게 추진해 온 우량자산 위주의 리스크관리 중시 영업의 결과로, 어려운 시장여건에도 지난 반기에 이어 경상기준 사상 최대 실적을 시현할 수 있었다”며, “자산운용사(우리자산운용, ABL글로벌자산운용)와 부동산신탁사(국제부동산신탁) 등에 대한 잇단 M&A 성사 및 우리카드와 우리종금의 지주 자회사 편입 마무리는 물론 대만 푸본그룹으로부터 대규모 투자도 유치하는 등 성공적 지주원년을 보내고 있다는 것이 시장의 평가”라고 밝혔다.
한편, 우리금융그룹은 3분기 ROE 11.31%, ROA 0.67%를 달성했다. 주요 계열사별 3분기 누적순이익은 우리은행의 경우 자회사 이전 반영 전 손익기준 약 1조8000억원이며, 우리카드 948억원 및 우리종합금융 358억원이다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-10-29 17:42:40 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.