

 입력 2019-10-31 07:00:01


수신금리 인하폭과 시기 놓고 고민...오픈뱅킹 맞물려 고객 이탈 가능성도
주요 시중은행들이 수신(예금)금리 인하폭과 시기를 두고 고민에 빠졌다. 한국은행이 지난 16일 기준금리를 사상 최저 수준인 연 1.25%로 낮춘 데 이어 내년 1분기 중 추가 금리 인하가 전망되면서 제로금리 진입 가능성이 커졌기 때문이다.
그러나 0%대까지 금리가 낮아지면 고객들의 반발이 예상돼 오픈뱅킹 서비스 개시와 함께 고객이탈 우려가 높은 게 문제다. 특히 내년부터 시행되는 신예대율(예금 대비 대출금 비율) 규제를 맞추기 위해 예수금을 늘려야 하는 은행 입장에선 인하시기를 늦추거나 인하폭을 줄여야하는 것 아니냐는 시각도 있다.
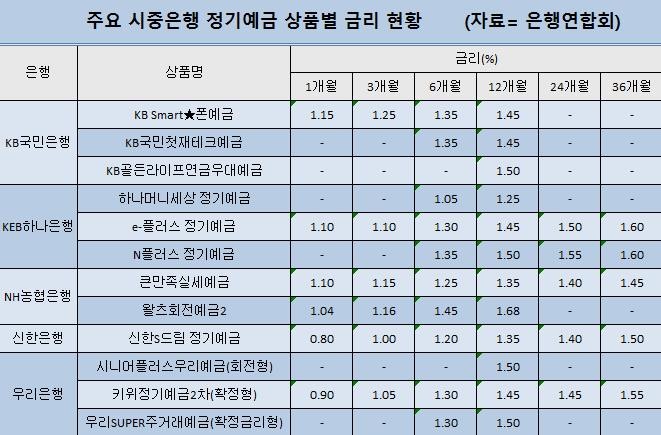
31일 금융권에 따르면 KB국민은행은 이르면 이번주 수신금리 인하를 단행한다. NH농협은행도 다음주 인하를 계획하고 있으며 신한·KEB하나·우리은행도 금리 인하를 적극 검토하고 있다.
KB국민은행 관계자는 “기준금리 안하 범위(0.25%포인트) 안에서 수신금리를 조정을 검토하고 있고 인하시기는 이번주 후반이나 다음주에 적용될 것”이라며 “우대금리는 조건이 다양한 만큼 기본금리 위주로 인하할 예정”이라고 말했다.
시장금리에 사실상 자동으로 연동되는 대출금리와 달리 수신금리는 각 은행이 기준금리·채권금리를 포함한 다양한 변수를 고려해 자체적으로 산출한다. 통상 한은 기준금리에 따라 기본금리를 조정하고 여기에 우대금리를 더해 수신금리를 정한다.
이에 따라 이미 기본금리 기준으로 1%대 초중반까지 떨어진 시중은행 수신금리가 0%대로 진입할 가능성이 제기된다. 한은에 따르면 8월 말 기준 시중은행의 전체 정기예금 가중평균금리는 연 1.53%에 불과했다.
실제 1개월 등 초단기 정기예금의 경우 이미 0%대 금리에 진입했다. 은행연합회에 따르면 신한은행의 ‘신한S드림 정기예금’의 기본금리는 0.8%이며 우리은행 ‘키위정기예금2차(확정형)’은 0.9%다. 여기에 내년 1분기 중 한은의 추가 금리인하까지 현실화되면 1년 만기 정기예금 금리도 0%대에 접근할 수 있다는 시각이 우세하다.
문제는 고객들의 반발과 이탈 가능성이다. 0%대까지 금리가 낮아지면 고객들이 좀 더 우대를 받을 수 있는 다른 은행으로 갈아탈 수 있다. 특히 하나의 모바일 어플리케이션(앱)으로 모든 은행 계좌 조회, 이체 등이 가능한 오픈뱅킹 서비스가 실시되면서 고객의 이동 폭이 확대될 가능성이 높다.
여기에 내년부터 시행되는 신예대율 규제를 맞추기 위해선 기업대출보다 가계대출이 높은 은행의 특성상 15% 가중치 만큼 예수금을 쌓아야 하므로 장기간 정기예금에 가입하는 고객을 유치해야 할 상황이다.
시중은행 관계자는 “기준금리가 인하돼 기본금리의 조정이 불가피하지만 인하폭을 줄이던가 아니면 우대금리를 높여 기존의 예금금리를 유지하는 방안도 검토하고 있다”며 “기존 고객을 지키는 것은 물론 타행 고객도 유치해야 하는 상황에서 급격한 금리인하는 어려울 것”이라고 말했다.
[CEO스코어데일리 / 송정훈 기자 / songhddn@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.