

 입력 2019-11-20 07:00:03


해외금리 연계 파생결합펀드(DLF) 사태를 계기로 시중은행들이 잇따라 비이자이익 대신 고객수익률에 중점을 두는 KPI(핵심성과지표) 개편에 나서고 있다. 이런 가운데 금융당국이 고위험 사모펀드와 신탁의 판매를 규제하면서 은행들의 수수료 수익 감소가 불가피할 전망이다.
20일 은행권에 따르면 4대 시중은행 모두 KPI에 고객 수익률을 중점을 두는 KPI 개편에 나섰다. 이번 DLF 사태에서 은행들의 비이자이익 증대를 위한 과도한 경쟁이 불완전판매를 야기했다는 비판에 따른 자발적인 조치다. 은행의 비이자이익은 신용카드와 신탁, 방카슈랑스, 외환 등 수수료 이익이 대부분을 차지한다.
DLF 사태 중심에 섰던 우리은행은 비이자이익 지표를 전면 폐지하고 고객 수익률, 고객케어 등 고객 지표의 배점을 대폭 확대하는 파격적인 변화를 택했다. KEB하나은행도 KPI에 고객수익률을 5%에서 10%로 2배 상향하고, 투자상품 판매 이후 불완전 판매로 판단될 경우 손님에게 철회를 보장하는 투자상품 리콜제(책임판매제도)를 도입한다.
신한은행은 과당경쟁 방지를 위해 내년부터 은행권 최초로 KPI에 ‘목표 달성률 평가제’ 도입을 내부검토 중이다. 또 올 하반기부터 고객 수익률 비중을 금융자산 3억 원 이상 고객을 상대하는 PWM센터에는 기존 10%에서 16%로, 금융자산 50억 원 이상 고객을 상대하는 PVG센터에는 10%에서 30%로 대폭 상향했다. 국민은행도 고객수익률 중심으로 영업점 평가 체계 개선, 종합고객수익률 시스템 개발 등을 추진하고 있다.
이번 KPI 개편으로 금융 상품 판매에 있어서 고객수익률을 우선 순위로 두게 된 점은 긍정적이지만 일각에서는 비이자이익을 창출하는 자산관리 등 투자상품 판매 부문에서 적극적인 영업을 펼치기는 어려워질 것을 우려하고 있다. 또 고객수익률이란 지표를 얼마나 구체적이고 객관적으로 평가할 수 있느냐도 관건이다.
금융권 관계자는 "은행들이 비이자이익으로 승부수를 봐야하는 상황에서 KPI에서 비중이 대폭 축소되면 수익 창출이 어려워진다"며 "사실상 고객수익률과 비이자이익이 공존하기는 어려운 지표라고 본다"고 말했다.
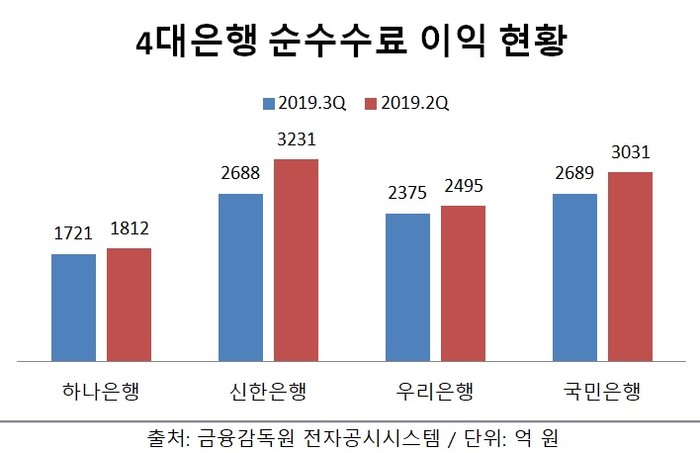
이미 올해 3분기 4대 은행(연결 기준)이 벌어들인 순수수료 이익은 전분기 대비 10.4% 감소한 9473억7400만 원으로 집계됐다. 신한은행이 17% 줄어든 2688억 원, 국민은행은 11% 감소한 2689억 원, 우리은행과 하나은행은 각각 5%씩 감소한 2375억 원, 1721억 원 등으로 일제히 감소세다.
엎친 데 덮친 격으로 지난 14일 금융 당국이 파생상품 내재 등 가치평가방법이 어렵고 원금 최대 손실 가능성이 일정수준(20~30%)이상인 상품을 고난도 금융투자상품으로 규정해 은행 판매를 규제한다는 종합개선방안을 발표했다.
금융당국은 앞으로 은행이 기초자산과 손익구조가 유사한 금융상품을 6개월 내 50명 이상에 판매할 경우 사모로 간주해 공모규제 회피 수단을 제거하고, 고난도 사모펀드 판매 및 신탁판매, 신탁편입 등도 제한한다는 방침이다.
한 시중은행 관계자는 "이번 DLF 사태로 소비자들의 투자 심리가 위축되고 있기 때문에 이를 복구하기까지 시간이 소요될 것으로 보인다"며 "비이자이익 부문에서는 이번에 시행된 규제를 받지 않는 상품들과 안정적인 중,저수익률 상품 판매를 늘리고 채권 비중을 높이는 등 또 다른 수익원을 찾기 위해 각기 전략을 짤 것"이라고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.