

 입력 2019-11-22 07:00:10


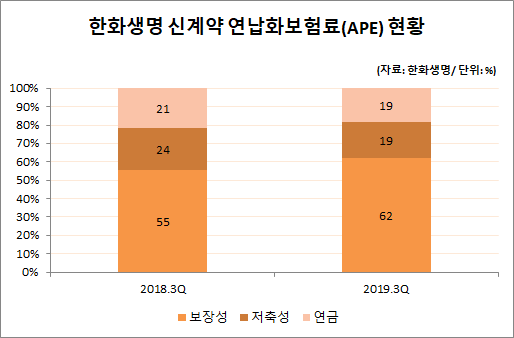
한화생명(대표 차남규·여승주)이 보장성보험 판매 호조세가 이어지면서 실적부진 속에서도 양호한 보험이익을 낸 것으로 나타났다.
22일 한화생명 분기보고서에 따르면 3분기 전체 신계약 연납화보험료(APE) 중 보장성 APE는 2680억 원으로 전년 동기(2440억 원) 대비 9.8% 증가했다. 같은 기간 전체APE에서 보장성보험이 차지하는 비중도 7%포인트 확대된 62%로 집계됐다.
APE는 월납·분기납·일시납 등 모든 납입 형태의 신계약보험료를 연간 기준으로 환산한 것으로 보험사 성장성 지표 중 하나다. 한화생명은 1분기 치매보험, 2분기 종신보험등을 중심으로 보장성보험 성장세를 이어가면서 보장성 위주의 체질개선이 순항하는 분위기다.
생명보험사들이 새로운 국제회계제도(IFRS17) 도입에 대비해 보장성보험 위주로 체질개선 및 판매경쟁을 치열하게 펼치고 있는 상황에서 보장성보험 비중이 꾸준히 증가하는 것은 고무적인 결과다. 저축성보험은 단기간 외형성장을 견인할 수는 있지만 장기적 관점에서 본다면 보장성보험이 수익성을 기대할 수 있는 상품으로 꼽히기 때문이다.
수입보험료에서 보장성보험이 차지하는 비중도 56%로 지난해보다 소폭(2.3%) 상승했다. 3분기 전체 수입보험료는 3조450억 원으로 지난해(3조760억 원)보다 300억 원 가량 감소했지만, 보장성보험의 수입보험료는 1조7130억 원으로 510억 원(3.1%) 증가했다.
특히 안정적 수익기반인 전속(FP)채널 중심의 판매전략을 유지하면서도 보장성 신계약 실적을 끌어올린 점이 눈에 띈다. 3분기 전속설계사 채널에서 보장성보험 판매비중은 91%에 달한다. 독립법인대리점을 통한 보장성보험 판매 비중인 77%를 훌쩍 넘는 수치다.
FP채널은 단순히 보장성보험의 판매 호조뿐만 아니라 FP인원수가 1만8061명으로 1.2%증가했고, 13월차 정착률도 48.8%에서 52.6%로 3.9%포인트 개선됐다.
보험 본연의 이익 지표에서도 비교적 선방했다. 3분기 보험이익은 2010억 원으로 1년 전보다 5.2% 줄어들었지만 최근 5년간 3분기 실적과 비교해보면 △2015년 1990억 원 △2016년 2150억 원 △2017년 1870억 원 △2018년 2120억 원으로 악화된 업황 속에서도 안정적인 흐름을 유지하고 있다.
보험이익은 사차이익과 비차이익을 더한 수치다. 사차이익은 실제 사망률이 보험료 산출의 기초가 되는 예정사망률보다 낮아 발생하는 이익으로 위험률차손익이라고도 한다. 비차이익은 예정사업비와 실제 집행된 사업비의 차이다.
한화생명 관계자는 “IFRS17 도입에 대비해 저축성보험 축소 및 보장성보험 중심 전략을 펼치면서 관련 지표들이 개선됐다”며 “앞으로도 보험 본연의 이익을 추구하면서 보장성보험의 확대 전략은 계속 유지할 계획”이라고 밝혔다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-11-22 07:00:10 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.