

 입력 2019-12-12 07:00:03


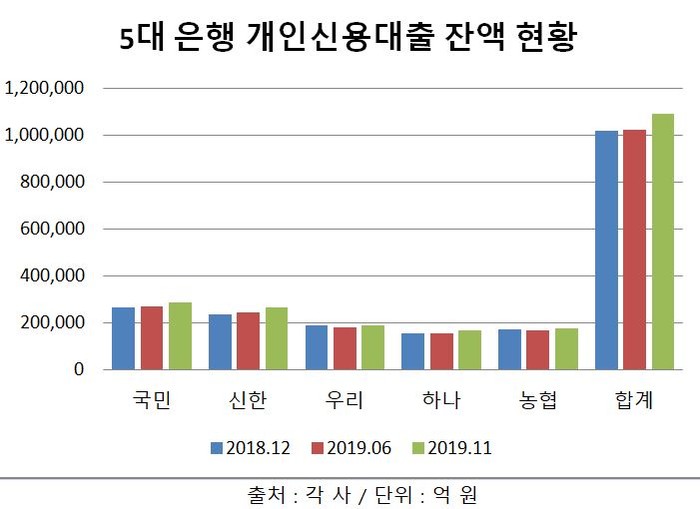
정부의 주택담보대출 규제 강화와 저금리 기조가 이어지면서 은행권에서 개인신용.자영업자 대출 등의 증가세가 이어지고 있다. 주담대 문턱이 높아지자 상대적으로 규제가 느슨한 대출들로 부족한 자금을 메우고 있는 것이다. 이 때문에 주담대 규제가 오히려 서민 대출의 질을 더 떨어뜨리고 있다는 지적이 나온다.
12일 5대 은행(KB국민·신한·우리·KEB하나·NH농협)에 따르면 올 11월 말 기준 개인신용대출 잔액은 전년 말 대비 6.9%(7조686억 원) 증가한 109조18억 원으로 집계돼 110조 원에 육박했다. 매달 증가액은 올해 △6월 5586억 원 △7월 1조1875억 원 △8월 1조6479억 원 △9월 5111억 원 △10월 1조6894억 원 △11월 1조5353억 원 등으로 하반기 이후 증가세가 지속되고 있다.
은행별로 보면 올 11월 말 신용대출 증가율은 △신한 12.3% △국민 9.2% △하나 6.9% △농협 3.5% △우리 0.1% 등의 순이다.
이처럼 신용대출이 지속 증가하는 배경은 정부의 가계대출 조이기에 있다. 정부가 주택담보대출을 규제하기 위해 주택담보인정비율(LTV)을 40%로 낮추자 그 대안으로 상대적으로 규제가 느슨한 신용대출과 전세자금대출, 마이너스 대출, 자영업자 대출 등에 수요가 몰리는 풍선효과가 지난해에 이어 올해에도 지속되고 있는 것이다.
여기에 지난 8월에 이어 올 10월 기준금리가 두 차례 인하돼 연 1.25%까지 떨어지면서 신용대출 금리가 낮아진 점도 한 몫했다. 은행연합회에 따르면 지난 10월 5대 은행이 취급한 개인신용대출 평균 금리는 지난 7월 대비 0.15%포인트, 전월 대비로는 0.02%포인트 떨어진 3.43%를 기록했다.
문제는 신용대출 특성상 시장금리를 반영하기 때문에 외부 변동성에 취약하고, 담보대출 대비 금리도 높아 연체 가능성이 상대적으로 커 대출의 질이 떨어진다는 점이다.
게다가 현재 대부분의 은행들이 가계대출 총량을 소진했고 내년 도입되는 새 예대율 규제에 대비하기 위해 가계대출 속도조절에 나섰다. 이에 따라 은행의 가계대출 70% 이상을 차지하는 주택담보대출 문턱은 더욱 높아질 것으로 보인다.
실제로 올해 11월 말 기준 5대 은행의 가계대출 잔액은 지난해 말 대비 6.69% 늘어난 608조5332억원을 기록했는데, 국민은행을 제외한 4개 은행 모두 정부의 가계대출 증가율 관리 목표치인 5%대를 넘어섰다.
최근 빠르게 늘고 있는 개인사업자(자영업자)대출의 경우 연체율도 오르고 있어 또 다른 가계 부실의 뇌관으로 떠오르고 있다. 올 11월 말 5대 은행의 자영업자대출 잔액은 전년 말 대비 7.6%(16조8978억 원) 증가한 239조1049억 원으로 높은 증가율을 나타냈다.
연체율도 뛰었다. 올 9월 말 자영업자 연체율은 신한은행이 전년 말 대비 0.05%포인트 오른 0.26%, 우리은행은 0.02%포인트 오른 0.25%, 자영업자 대출이 포함된 국민은행의 중기대출 연체율은 0.05%포인트 오른 0.31%를 나타냈다.
이처럼 가계 부채의 부실 뇌관인 신용대출, 자영업대출이 늘어나게 되고 부실로 이어지면 경제에 미치는 타격이 커지고, 은행 대출의 질이 떨어져 건전성이 하락할 수 있다는 우려를 키우고 있다.
이대기 금융연구원 박사는 "현재 개인사업자 대출 건전성이 우려되고 있지만 은행의 낮은 이자율 덕분에 부실화가 지연되는 잠재적 위험대출이 누증되고 있다"라며 "이로 인한 대손비용의 상승은 경기국면 등에 따라 언제든지 현실화될 가능성이 크다"고 지적했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.