

 입력 2019-12-16 07:00:06


상위 10개사, 업계 전체 자산 중 47% 차지...순익은 58.9% 점유
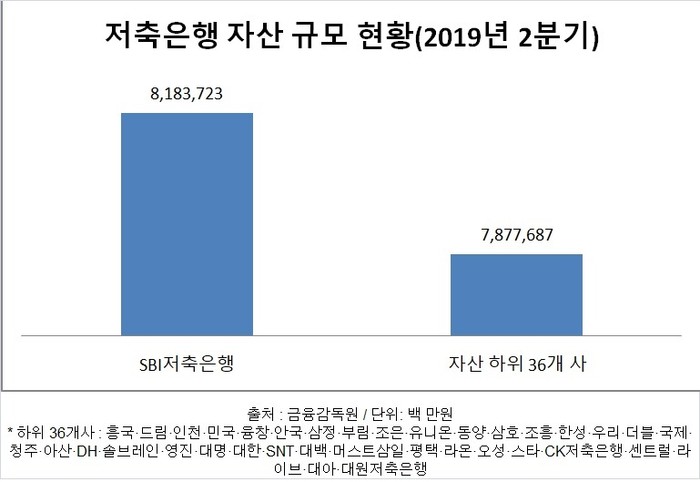
하위 저축은행 36개사의 자산을 모두 합쳐도 1위 저축은행에 미치지 못하는 것으로 나타났다. 지역경제 침체와 디지털금융 경쟁 심화 등으로 수익성·건전성 등 양극화 현상이 갈수록 심화되고 있는 것이다. 이에 업계에서는 원활한 저축은행 인수합병(M&A)을 위해 대주주 적격성 규제 등 오래 묵혀온 규제를 완화해야 한다는 목소리가 높아지고 있다.
16일 저축은행 업계에 따르면 올 2분기 기준 79개 저축은행 가운데 하위 36개사의 자산을 합쳐도(7조8777억원) 1위 SBI저축은행(8조1837억원)보다 작은 것으로 집계됐다. 같은 기간 1개사 자산 평균도 자산 1조원 이상의 대형 저축은행은 2조1146억 원, 자산 3000억 원 미만 소형저축은행은 1754억 원으로 약 12배 차이났다.
이는 저축은행에 상위권 편중 현상이 심하기 때문으로 풀이된다. 올 2분기 자산 상위 10개사는 전체 저축은행의 자산 규모의 47% 차지했고, 순이익 상위 10개사는 전체 순이익의 58.9%를 차지하는 등 수익 부문에서 더욱 편차가 나타났다.
수익성 지표인 총자산수익률(ROA)의 평균 0.71%를 하회하는 곳이 41곳에 달했고, 이 가운데 4곳(대아,라온,대원, 라이브저축은행)은 순손실을 기록하면서 ROA도 마이너스(-)를 기록했다.
특히 최근 금융권에 불고 있는 디지털 전환에 발 맞추기 위해 일부 대형 저축은행을 중심으로 모바일 플랫폼을 출시해 비대면 영업 경쟁에 나서고 있지만, 중소형 저축은행들은 구축 여력조차 없어 디지털 경쟁에서도 빈익빈 부익부 현상이 벌어지고 있다.
문제는 상호저축은행법에 따라 지방 소형 저축은행이 영업구역 제한에 묶여 있어 영업력 확대가 어렵다는 것이다. 결국 시장에 매물로 나오더라도 동일 대주주가 저축은행을 3개 이상 소유하지 못하는데다 대주주 적격성 심사 등 규제가 적용돼 저축은행 간의 인수합병이 불가능하다.
최근에는 자산 규모 2조원 이상의 대형저축은행 안에서도 격차 현상이 두드러진다. 1, 2위를 석권하고 있는 SBI저축은행과 OK저축은행은 올 3분기 자산 규모가 각각 8조 원대, 6조원 대를 기록하며 상위 10개사 자산의 44%를 차지했다. 1~5위 저축은행의 연 자산 증가율은 10~20%대를 기록한 반면 6~10위 권은 10% 미만의 저조한 성장률을 나타냈다.
저축은행 관계자는 "상위사 간에 편차가 나타나는 것은 여신 규모의 차이도 있고, 최고 금리 인하로 대출 금리가 낮아진 상황에서 대부업계 저축은행들은 아직까지 신용대출 금리가 높아 순이익과 영업력 확대에 유리할 수밖에 없는 상황"이라며 "또 대출 포트폴리오 따라 직원 규모도 달라 인건비 등 비용 관리 부문에서도 편차가 발생하고 있다"고 말했다.
저축은행 업계는 이런 양극화 현상은 규제가 완화되지 않는 이상 더욱 심해질 것으로 보고 있다.
저축은행 관계자는 “업계에서는 영업 구역 철폐, 인수합병 등 규제 완화가 이루어지지 않는 이상 이런 양극화 현상은 더 심해질 것으로 본다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.