

 입력 2019-12-27 07:00:11


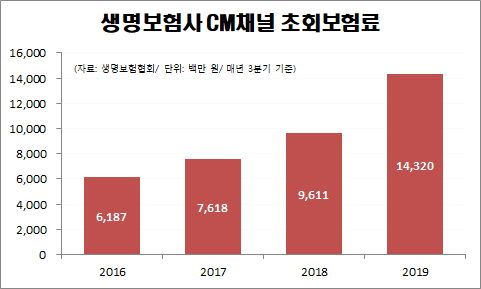
생명보험사의 사이버마케팅(CM) 채널 성장세가 지속되고 있는 것으로 나타났다. 그러나 일부회사에 편중된 실적과 손해보험업계에 비해 더딘 성장속도는 과제로 남았다.
27일 생명보험업계에 따르면 올해 3분기 말 기준 전체 생명보험사의 CM채널 초회보험료는 143억2000만 원으로 전년 동기 대비 49.0%(47억900만 원) 증가한 것으로 집계됐다. 생보사의 CM채널 초회보험료는 매년 3분기 기준 △2016년 61억8700만 원△2017년 76억1800만 원 △2018년 96억1100만 원 △2019년 143억2000만 원으로 최근 3년간 지속 성장세다.
보험사별로 보면 온라인 전업사인 교보라이프플래닛생명이 52억3900만 원으로 가장 높았고, KB생명(30억2600만 원), 삼성생명(25억2900만 원)이 뒤를 이었다.
교보라이프플래닛생명은 인터넷 전업사인 만큼 2013년 출범한 이후 2016년부터 꾸준히 생보사 CM채널 초회보험료 1위 자리를 지키고 있다. 특히 올해는 토스와의 제휴를 통해 고객기반을 확장하면서 3분기 생보사 전체 CM채널 실적의 36.6%를 차지하며 선두 자리를 공고히 했다. 토스는 간편송금과 결제, 금융상품 가입, 투자와 대출서비스를 제공하는 모바일 금융 플랫폼이다.
KB생명은 지난해 말 어플리케이션 출시 및 디지털 채널 오픈을 기념해 내놓은 특판 상품인 ‘착한저축보험’이 인기를 끌면서 해당 채널 실적을 견인했다. 그러나 이 상품은 올해 2월까지 한시적으로 판매한 이벤트성 상품으로 1분기까지 23억300만 원의 초회보험료를 기록했다.
생보사의 CM채널은 지속 성장세를 보이고 있지만 성장속도는 손해보험사에 비하면 더딘 편이다. 전체 채널 초회보험료에서 차지하는 비중도 0.3%에 불과하다. 반면 국내 10개 손보사의 8월 기준 CM채널 원수보험료는 2조7019억 원으로 전체 원수보험료의 4.8%를 차지했다.
이는 판매하는 보험상품의 특성이 다른 영향으로 풀이된다. 손보사의 경우 자동차보험을 중심으로 다이렉트 가입이 늘어나고 있는데 자동차보험은 1년 만기로 가입기간이 짧은데다 비교적 상품 구조가 간단하고 표준화돼 다른 보험 상품에 비해 가입시 비교·선택이 용이한 것으로 알려져 있다.
반면 생보 상품은 상품구조가 복잡하고 한 번 가입하면 오랜 기간 보험료를 납부해야 한다. 소비자가 직접 찾아와 자발적인 가입으로 이어지는 CM채널의 특성을 감안하면 당장의 수익성을 내기에는 적합하지 않다.
생보사들은 미니 암보험, 온라인 전용 상품 출시 등을 통해 자동차보험처럼 쉽고 간편한 상품을 선보이면서 CM채널을 공략하고 있다.
업계 관계자는 “성장 속도가 더디고 실적이 일부 회사로 편중되긴 했지만 생보사의 CM채널은 계속 확대되고 있다”며 “잠재고객인 2030세대 유치와 시장선점 등을 위한 보험사들의 투자 및 상품 출시도 이어질 것으로 보인다”고 말했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-12-27 07:00:11 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.