

 입력 2019-12-29 07:00:02


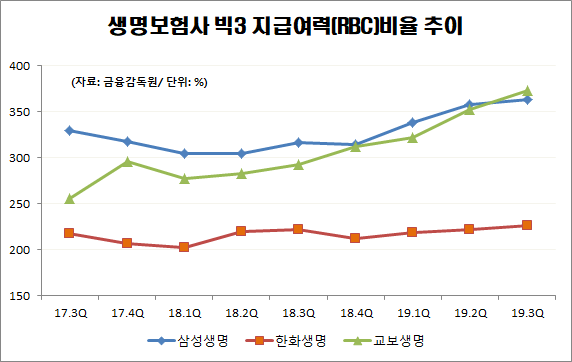
교보생명이 채권평가이익 및 이익잉여금 증가 등의 영향으로 재무건전성 지표인 지급여력(RBC)비율이 생명보험사 빅3 중 최고치를 기록했다.
29일 보험업계에 따르면 교보생명의 올해 3분기 말 기준 지급여력(RBC)비율은 372.6%로 전분기(352.6%) 대비 20%포인트 상승한 것으로 집계됐다.
교보생명의 3분기 RBC비율은 생명보험사 빅3 ‘삼성생명 (363.2%)’, ‘한화생명(225.7%)’ 중 가장 높은 수치로 최근 2년 사이(2017년 3분기부터 매 분기 기준) 처음으로 선두 자리를 차지했다. 직전 분기까지는 삼성생명이 줄곧 두 회사를 앞섰다.
같은 기간 RBC비율의 상승폭 역시 가장 컸다. 교보생명이 20%포인트 상승한 반면, 삼성생명은 5.8%포인트, 한화생명은 4.4%포인트 오르는데 그쳤다.
교보생명의 RBC비율 상승은 금리하락에 따른 매도가능금융자산의 평가이익이 크게 늘어난 영향으로 분석된다.
교보생명은 2017년 말 30조 원 규모 만기보유채권을 전량 매도가능채권으로 분류했다. 매도가능채권은 시가로 평가되는 계정으로 금리변동에 따른 채권평가손익을 반영하며 금리 하락 시 평가이익이 발생한다.
이는 새로운 국제회계제도 IFRS17의 골자인 보험사 자산 시가평가에 선제 대응한 것이다. 교보생명의 올해 9월 말 매도가능금융자산은 60조4042억 원, 평가손익은 3조6369억 원으로 집계됐다. 매도가능금융자산평가손익은 전분기(2조9368억 원) 보다 7000억 원(23.8%) 늘면서 기타포괄손익 전체(4조2198억 원)의 86.2%를 차지했다.
RBC비율은 보험사의 재무건전성을 측정하는 지표로 가입자에게 보험금으로 지급할 수 있는 자본 비율을 나타낸다. 지급여력금액(가용자본)을 지급여력기준금액(요구자본)으로 나눈 수치로 보험업법상 기준은 100% 이상, 금융당국의 권고치는 150% 이상이다.
교보생명에 따르면 3분기 시장금리 하락에 따른 기타포괄손익누계액 증가 및 이익잉여금 증가로 가용자본은 14조1733억 원으로 전분기 대비 8.1%(1조610억 원)나 증가했으나 요구자본은 3조8037억 원으로 2.3%(845억 원) 늘었다.
금리리스크와 대체투자 익스포져 증가 및 RBC제도 강화(퇴직연금 계정 위험액 반영 비율 확대) 등으로 인한 신용리스크가 커지며 요구자본이 늘었지만 가용자본이 훨씬 많이 증가해 RBC비율 상승으로 이어졌다.
한편 3분기 전체 생명보험사의 RBC비율은 301.2%로 전분기(296.1%)와 비교해 5.1%포인트 개선됐다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2019-12-29 07:00:02 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.