

 입력 2020-01-30 07:00:03


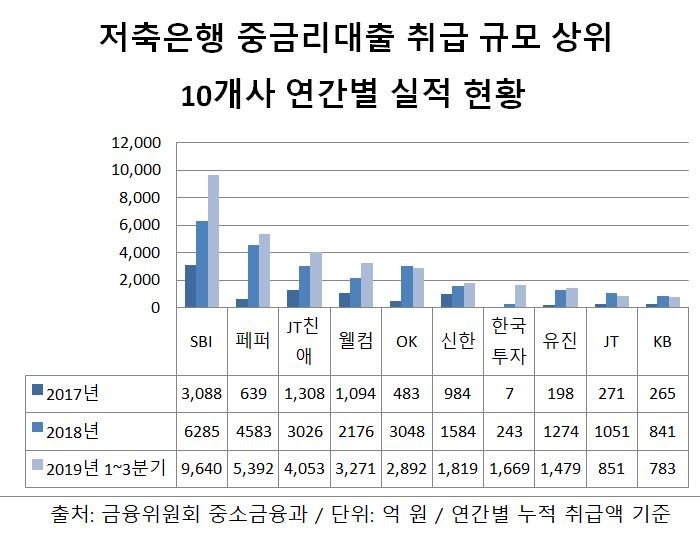
저축은행 업계가 중금리대출을 주 수익원으로 본격화하면서 공급 규모가 지난 2년간 급성장했다. 현재 중금리대출 취급 규모 상위권을 석권하고 있는 일부 대형 저축은행은 선제적으로 낮은 금리를 내세워 일찌감치 주도권을 잡는 데 성공했다. 나머지 저축은행들도 최근 중금리 시장 공략에 적극 나서면서 경쟁이 더 치열해졌다.
30일 금융위원회가 국회에 제출한 '저축은행 중금리대출(정책, 민간 상품 포함) 취급 규모 현황'에 따르면, 현 자산 상위 20개사의 연간별 총 취급액은 △2017년 8796억 원에서 △2018년 2조4917억 원으로 1년새 183% 급증했다. 이어 지난해 3분기 누적 취급액은 3조2518억 원을 기록해 전년 연간 실적을 훌쩍 넘어섰다.
저축은행별로 보면 작년 3분기 누적 취급액은 △SBI저축은행 9640억 원△페퍼저축은행 5392억 원 △JT친애저축은행 4053억 원 △웰컴저축은행 3271억 원 △OK저축은행 2892억 원 △신한저축은행 1819억 원 △한국투자저축은행 1669억 원 △유진저축은행 1479억 원 △JT저축은행 851억 원 등 순이었다.
특히 이 가운데 업계 1위 SBI저축은행은 연간별 누적 취급액이 △2017년 3088억 원 △2018년 6285억 원 △2019년 3분기 9640억 원 등으로 빠르게 늘며 매년 중금리대출 시장 1위 지위를 공고히 하고 있다. 2016년 출시한 'SBI사이다' 자체 중금리대출 상품이 최저금리 9.9%, 최고금리 13%로 당시 파격적으로 낮은 금리를 제공함에 따라 시장을 빠르게 선점할 수 있었다는 설명이다.
다음으로 취급 규모가 큰 페퍼저축은행도 2013년 설립 당시 자산규모 1700억 원대의 작은 규모로 시작했지만, 10%대 중금리대출을 기반으로 자산을 키우며 빠른 속도로 업계 상위사로 도약했다. 제1금융권 인력을 기반으로 리스크 능력을 구축했고, 2018년 개발한 자체 데이터 기반 신용평가시스템(CSS) 등을 구축한 덕분에 중금리대출을 빠른 속도로 크게 늘릴 수 있었다.
중금리대출 시장 3위를 선점한 JT친애저축은행도 2015년 말 업계 최초로 연 10%대의 자체 중금리대출 상품 '원더풀 와우론'을 출시해 선제적으로 중금리 대출 시장에 진출했다. 지난 2018년에는 전체 개인신용대출의 99%를 중금리대출을 차지할 정도로 주력 수익원으로 안착시켰다. 낮은 금리를 경쟁력으로 시장 선점에 성공했다는 평가다.
이처럼 JT친애저축은행을 비롯, SBI저축은행 등이 지난 2015년 말 이후 10% 초중반대 중금리에 해당하는 자체 중금리 대출 상품을 내놓기 시작했다. 이어 2016년 금융당국이 제2금융권에도 서울보증보험과 연계한 평균 연 15%의 중금리 정책 상품 '사잇돌 대출2'를 출시하면서 시장에 활로가 트이기 시작했다.
그러나 2017년 3월부터는 금융 당국이 가계대출총량규제를 실시하면서 민간 중금리대출이 제2금융권 가계대출 총량규제에 포함됐고, 저축은행들이 취급을 줄이면서 시장이 한동안 주춤했다. 이후 당국이 2018년 10월부터 저축은행 중금리대출을 가계대출총량 규제에서 제외하면서 업계의 주수익원으로 부상했고 공급 규모가 다시 빠르게 늘고 있는 것이다.
A 저축은행 관계자는 "중금리대출이 금리가 낮다보니 저축은행 수익에 큰 기여를 하기는 어려운 게 사실이기 때문에 박리다매 전략을 통해 취급을 확대하고 있어 시장규모가 빠르게 늘어나고 있다"며 "영업구역 제한, 인수합병(M&A) 금지 등 업계의 각종 규제 속에서 신사업 추진이 어렵기 때문에 중금리대출 상품이 유일한 수익원으로 꼽히고 있는 것"이라고 말했다.
또 2018년 10월 금융당국이 저축은행 중금리대출 기준을 △신용등급 4등급 이하 고객 비중 70% 이상 △최고금리 20% 미만 △가중평균금리 16% 미만 등으로 새롭게 제시하면서 각 사들도 이에 맞는 기준으로 상품을 재정비하고 상품 라인업을 확대했다. 지난해 6월에는 업권별로 중금리대출 금리 구간을 차등화하면서 저축은행도 최고금리, 평균금리가 각각 0.5%포인트씩 인하됐다.
저축은행은 전 금융권 통틀어 중금리대출을 가장 많이 취급하고 있는 업권으로 꼽힌다. 금융위원회에 따르면 지난 2018년 전체 중금리대출 공급액 5조9935억 원 가운데 저축은행 업권이 2조9000억 원(48%)으로 가장 비중이 컸고, 여신전문금융회사 1조9000억 원(31.9%), 은행 9000억 원(14.9%), 상호금융 3000억 원(4.9%) 등이 뒤를 이었다.
B 저축은행 관계자는 "사실상 실질적인 중금리대출을 가장 오래, 많이 취급한 업권은 저축은행이고, 보증기관을 통한 정책 상품 외에도 자체 중금리대출 상품 취급 비중이 가장 크다"며 "이는 신용등급 4등급 이하의 중저신용 차주 비중이 큰 업권이기 때문에 대출심사, 영업 노하우, 리스크 관리 능력 등을 확보해왔기 때문이다. 올해부터가 중금리대출 시장이 본격화되는 것이라고 본다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.