

 입력 2020-01-31 07:00:07


어렵고 복잡한 보험약관의 내용을 개선해야 한다는 지적이 이어지면서 금융당국이 개선방안 발표 등 대응에 나섰지만 개선효과가 미미한 것으로 나타났다. 또한 약관이 쉽게 개선되더라도 해석에 따른 혼란, 분량 증가 등의 문제가 발생할 수 있고 근본적으로 보험 상품 구조를 단순화해야 한다는 목소리도 나오면서 최종 개선까지는 시일이 걸릴 것으로 예상된다.
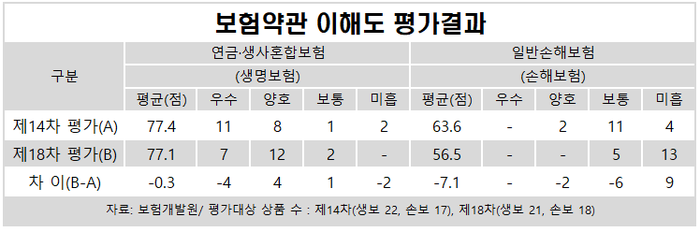
31일 보험업계에 따르면 보험개발원이 실시한 ‘제18차 보험약관 이해도 평가’ 결과 생명보험사의 연금·생사혼합보험 약관은 77.1점으로 ‘양호’, 손해보험사의 일반손해보험 약관은 56.6점으로 ‘미흡’ 등급에 해당했다.
보험약관 이해도 평가는 보험약관이 어렵다는 지적에 따라 2012년 도입돼 약관에 대한 소비자들의 이해도를 점수화하는 것으로 보험업법에 따라 금융위원회가 평가대행기관인 보험개발원을 통해 연간 2회에 걸쳐 실시한다.
평가위원 평가 점수와 일반인 평가 점수를 9대1 비율로 합산해 최종 점수를 산정하고 등급을 결정하며, 평가 등급은 점수에 따라 △우수(80점 이상) △양호(70점 이상 80점 미만) △보통(60점 이상 70점 미만) △미흡(60점 미만) 등으로 나뉜다. 매회 평가하는 보험상품은 상이하다.
지난해 12월에 발표한 보험약관 이해도 평가대상은 생보사의 경우 연금·생사혼합보험, 손보사는 일반보험 중 신규계약 건수가 가장 많은 상품이다.
평가결과 연금·생사혼합보험은 명확성과 간결성은 각각 81.1%, 85.7%의 득점률로 우수했지만 평이성에서는 65.2%로 보통인 것으로 나타났다. 이 부분에서 ‘다른 법·규정을 인용한 경우 해당 조문의 내용 누락’으로 인한 감점이 가장 컸다.
일반손해보험은 간결성에서만 93.0%로 우수했고, 명확성과 평이성은 각각 56.2%, 26.5%로 미흡했다. 특히 평이성 부문에서 ‘어려운 내용에 대한 해설 미흡·누락’으로 인해 낮은 점수를 받았다.
유사한 상품을 평가했던 이전(14차, 2017년 실시) 평가와 비교하면 생보는 0.3점 하락, 손보는 7.1점이 하락하면서 개선은 커녕 약관 이해도 점수는 더욱 낮아진 것으로 분석됐다.
보험약관이 어렵고 복잡하다는 지적과 쉽게 고치자는 움직임은 매년 있었지만 개선 효과는 크지 않았다. 용어 순화 등 일부에 그쳐 소비자가 체감하기에는 미흡했고 약관 이해도 평가 점수 역시 비슷한 수준이거나 오히려 낮아졌다.
지난해 금융위원회가 실시한 ‘금융소비자 보호에 대한 국민인식조사’ 결과 금융상품 선택을 위해 가장 필요한 것으로 ‘알기 쉬운 약관·상품설명서(66.4%)’가 꼽혔으며, ‘약관·상품설명서가 너무 어려워서 불편하다’는 응답이 88.6%에 달하면서 이런 문제점을 그대로 드러냈다. 여기에다 대통령과 금융위원장, 금융감독원장 등이 복잡한 보험약관 문제점을 언급하고 개선의지를 밝히기도 했다.
이에 금융당국은 작년 10월 ‘소비자 눈높이에 맞춘 보험약관 개선 방안’을 발표하고 보험약관을 소비자가 쉽게 이해하고 보험금 지급 분쟁이 최소화될 수 있도록 바꾸기로 했다. 주요 내용은 ‘시각화된 약관 요약서’ 마련, 일반 소비자가 보험약관을 활용할 수 있도록 ‘약관 이용 가이드북’ 제공, 보험상품의 보장내용과 다르거나 오인할 소지가 있는 보험상품명 정비 등이다.
또한 가입실적이 낮거나 보험금 지급실적이 없는 특약 등의 부가 제한, 소비자가 실제 가입한 약관만 제공하는 ‘맞춤형 약관’ 교부하는 방안도 내놨다.
보험약관 이해도 평가 결과에서 일반소비자 평가 비중을 현행 10%에서 50%까지 단계적으로 확대하고 평가범위를 주계약에서 전체약관(특약 포함)으로 늘리고 평가 결과가 약관 개선에 활용될 수 있도록 인센티브를 부여하는 방안도 추진한다. 약관 이해도 평가등급이 우수하거나 자체 평가시스템 등을 구축한 보험사에 경영실태평가 시 가점을 부여하는 방식이다.
보험약관에 대한 소비자 이해도를 높이기 위한 개선 작업이 지속 추진되고 있지만 최종 개선까지는 상당한 시간이 소요될 것으로 전망되며 어느 정도 효과를 발휘할지도 미지수다.
보험업계 관계자는 “의학용어 등 전문용어를 풀어쓸 경우 내용이 방대해지거나 해석에 따른 혼란을 야기할 수도 있고, 시각화된 자료 역시 고객에 따라 보장 범위를 오인할 가능성도 있다”고 우려했다.
손병두 금융위원장 부위원장 역시 개선안 발표 당시 “보험약관의 개선을 통해 소비자 편익을 높이면서 보험 관련 민원·분쟁을 줄이기 위해서는 가야할 길이 멀고 험난하다”며 “굳건한 의지와 지속적인 추진력이 있어야만 가시적인 결실을 맺을 수 있을 것”이라고 밝혔다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.