

 입력 2020-02-26 07:00:10


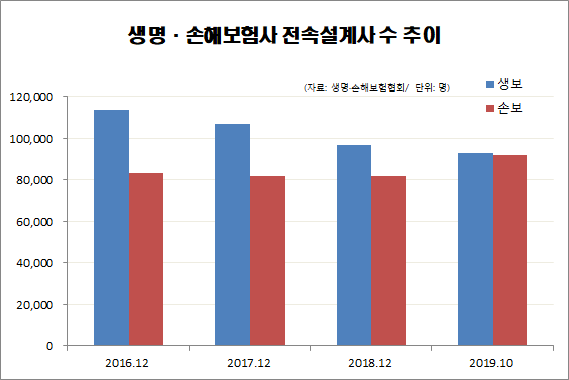
생명보험사와 손해보험사의 전속설계사 규모 증감이 상반된 것으로 나타났다. 보험업계 설계사 규모는 생보사가 줄곧 크게 앞서왔으나 최근 1~2년 사이 그 격차가 대폭 좁혀지는 추세다. 이는 생보사의 업황 악화가 더 두드러진데다 손보사의 리크루팅 경쟁 등이 더해진 영향으로 분석된다.
26일 보험업계에 따르면 최근 1여년 간 전체 생명보험사와 손해보험사의 전속설계사 규모를 비교한 결과, 생보사의 전속설계사는 작년 10월 9만2799명으로 전년 동기(9만9886명) 대비 7.1%(7087명) 줄어든 반면 손보사는 8만2370명에서 9만2124명으로 11.8%(9754명) 증가한 것으로 집계됐다.
생보사의 전속설계사 수는 매년 12월 기준 2016년 까지만 해도 손보사보다 3만 명 이상 많았으나 2017년 2만5021명, 2018년 1만4876명으로 격차가 꾸준히 줄었고, 지난해 10월에는 불과 675명 차이밖에 나지 않았다.
생보사와 손보사의 전속설계사 규모 변화는 업황이 반영된 것으로 풀이된다. 보험업계의 전속설계사 이탈은 시장포화에 따른 업황 악화와 법인보험대리점(GA)의 성장, 비대면 채널 확대 등 판매채널 다변화와 같이 복합적인 요인에 따른 것이다.
특히 GA의 성장은 전속설계사 이탈은 가속화 시킨 주요인으로 꼽힌다. 특정한 하나의 보험회사에 소속돼 그 회사의 상품만을 판매할 수 있는 전속설계사와 달리 여러 보험회사의 상품 판매가 가능하기 때문이다.
GA는 여러 보험회사와 제휴를 통해 다양한 보험 상품을 판매하는 일종의 ‘보험백화점’으로 소속 설계사는 높은 시책(판매 수수료)이 지급되는 상품 판매를 통해 더 많은 수입을 올릴 수 있는 것으로 알려져있다.
다만 생보사의 설계사의 이탈이 더욱 가속화된 것은 새로운 회계제도 도입 및 저금리 등으로 인해 기존 주력 상품이었던 저축성 보험의 수수료 인하와 역마진 리스크 등으로 인한 보수적인 상품 운용으로 상품 경쟁력도 떨어지면서다. 생명보험사는 저축성보험 축소와 보장성보험 성장세 둔화 영향으로 수입보험료 감소 등 역성장이 지속될 것으로 예상되는 등 업황 악화가 더욱 두드러졌다.
또한 손보사의 자동차보험과 같은 의무보험이 없다는 점도 영향을 미친 것으로 볼 수 있다. 자동차보험은 그 자체로의 수익성보다는 이를 기반으로 운전자보험 등 다른 보험상품의 가입을 유도하는 미끼 상품의 성격이 있다.
여기에 최근에는 메리츠화재와 삼성화재 등을 중심으로 손보업계에서는 설계사 조직 강화 움직임이 있었다. 메리츠화재는 영업지점 통합으로 운영비를 절감하는 대신 시책을 높여 설계조직 동기 부여에 힘쓰고, 현장 목소리를 반영한 근무여건을 개선했다.
또한 설계사 출신도 본부장(지점장)에 오를 수 있는데다 성과에 따라 인센티브를 지급하는 ‘사업가형 본부장 제도’ 등을 통해 지난해 월 평균 1000명 가량 설계사가 꾸준히 유입되면서 업계 1위인 삼성화재를 제쳤고 손보사 중 유일하게 전속설계사 수가 2만 명을 넘었다.
메리츠화재 뿐만 아니라 삼성화재, DB손해보험, KB손해보험 등 주요 손해보험사들이 수수료 평가방식 변경을 통해 설계사 리크루팅 경쟁에 합류했다.
보험업계 한 관계자는 “생보사의 전속설계사 수는 업황악화와 GA성장 등 복합적인 요인이 작용하면서 감소했다”며 “다만 여전히 대면채널의 비중이 절대적으로 높은 만큼 생보사들 역시 전속설계사 이탈 방지 및 유입을 위해 고심중인 것으로 보인다”고 말했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-02-26 07:00:10 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.