

 입력 2020-03-12 07:00:05


리딩뱅크 탈환 vs 완전 민영화, 승자는 누구
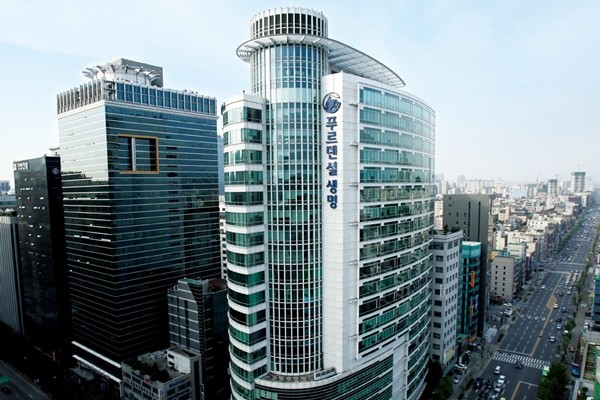
KB금융과 우리금융이 ‘비은행 부문 강화’라는 공동의 목표를 놓고 인수합병(M&A) 시장에서 직접 경쟁한다. 신한금융에 빼앗긴 리딩뱅크 탈환과 완전 민영화라는 각각의 절실한 이유에서다.
12일 금융권에 따르면 우리금융은 오는 19일 푸르덴셜생명 매각 우선협상대상자 선정을 위한 본입찰에 사모펀드(PEF)인 IMM프라이빗에쿼티(PE)와 컨소시엄 구성 형태로 참여한다. 자회사인 우리은행이 인수금융을 제공하는 수준으로 협의하고 있으며 구체적인 규모 등은 논의 중이다.
인수금융은 M&A에 필요한 자금을 직접 대출해주거나 금융을 주선하는 업무를 말한다.
아직까지는 단순 자금 지원 형태라는 게 우리금융 측의 입장이지만 향후 수익성 등을 검토한 뒤 본입찰에서 지분인수 등에 직접 참여할 가능성 역시 열어두고 있다.
금융권에서는 이번 인수전이 KB금융그룹과 우리금융-IMM PE의 경쟁 구도가 될 것으로 전망하고 있다. MBK파트너스의 경우 ING생명(현 오렌지라이프)를 신한금융에 매각하면서 맺은 ‘경업금지’ 조항이 변수로 자리할 가능성이 높아서다.
우리금융이 푸르덴셜생명 인수전에 눈독을 들이는 이유는 비은행부문 강화를 통해 은행 의존도를 낮추고 진정한 종합금융사로 거듭나겠다는 하나의 전략에서다. 숙원사업인 완전민영화를 위해서는 경쟁력 향상이 필수이기 때문이다.
이들의 지난해 비은행 부문 이익 비중은 19.1%로 4대 금융지주(신한, KB, 하나, 우리) 중 가장 낮다.
실제 손태승 우리금융그룹 회장은 지주사 출범 당시부터 끊임없이 비은행부문 포트폴리오 강화에 대해 강조한 바 있다.
손 회장은 지난해 1월 지주사 출범식에서 “자산운용사, 부동산신탁사, 저축은행 등 규모가 작은 매물부터 인수할 것”이라는 계획을 밝히고 지난해 △동양자산운용 △ABL글로벌자산운용(구 알리안츠자산운용) △국제자산신탁 경영권 지분 인수 등을 차례로 추진한 바 있다. 아울러 MBK와 손잡고 롯데카드 입찰전에 참여해 20%의 지분을 인수했으며 아주캐피탈과 아주저축은행의 완전 자회사 전환도 추진 중에 있다.
올해 신년사를 통해서도 “캐피탈이나 저축은행 등의 중소형 M&A 뿐만 아니라 증권, 보험 등 그룹 수익성을 끌어올릴 수 있는 포트폴리오 확대도 속도감 있게 추진하겠다”는 포부를 밝힌 만큼 일명 ‘알짜’ 매물인 푸르덴셜생명 인수에 적극 뛰어들 것이라는 게 금융권의 시각이다.
KB금융도 ‘비은행부문 강화’ 차원에서 푸르덴셜생명 인수를 갈망하기는 마찬가지다. 이들의 지난해 비은행 부문 이익 비중은 30.8%로 리딩뱅크 자리를 내준 신한금융(34%)에 비해 3.2%포인트 낮다.
윤종규 KB금융그룹 회장이 신년사에서 “사업영역 확장을 통해 그룹 포트폴리오 완성도를 제고하고 신성장 모멘텀을 확보해야 한다”고 강조한 만큼 올 한해 M&A에 집중할 것으로 전망되기 때문이다.
실제 윤 회장의 “신중하게 접근하되, 기회가 왔을 때 과감하고 신속하게 추진하겠다”는 포부처럼 KB금융은 장기적 관점에서 그룹의 균형 잡힌 포트폴리오 완성을 위해 다양한 매물을 검토하고 있는 상태다.
이들은 자본적정성 제고를 위한 상각형 조건부자본증권(후순위채) 발행에 적극적으로 나서며 확충한 자본금을 바탕으로 적극적인 M&A에 나설 계획이다. KB금융의 지난해 말 잠정기준 보통주자본(CET1)비율은 13.59%로 금융그룹 가운데 가장 높다.
특히 이들은 지난해 신한금융에 내준 리딩뱅크 자리를 탈환해야 하는 목표를 지녔음에도 2015년 LIG손해보험, 2016년 현대증권을 인수한 이후 별다른 행보가 없어 이번 매각전에 승부수를 띌 것으로 점쳐진다.
KB금융은 이미 KB생명을 자회사로 두고 있지만 그룹 내 순이익에서 차지하는 비중이 1%도 채 안 될 정도로 실적이 좋지 않아 생명보험 포트폴리오 확장에 관심을 두고 있다. 여기에 지난해 신한금융이 ING생명을 인수한 이후 업계 점유율에서 밀렸다는 점 역시 푸르덴셜생명 인수전에 적극적일 수밖에 없다는데 힘을 더한다.
다만 KB금융과 우리금융 모두 인수가격 적정성을 두고 고심 중에 있어 패를 까보기 전까지는 아무도 모른다는 게 금융권 관계자들의 전언이다. 현재 푸르덴셜생명 매도자의 매각 희망가는 3조2000억 원대이며 원매자의 매입 희망가는 2조2000억 원 수준이다.
금융업계 관계자는 “KB금융의 경우 그간 ‘적정한 가격’을 강조해온 만큼 무리하게 투자할 가능성은 낮다”며 “향후 메트라이프, 동양생명 등도 매물로 등장할 가능성이 높기 때문에 다방면에서 검토할 것으로 보인다”고 말했다.
이어 “우리금융 역시 과거 우리아비바생명(현 DGB생명)을 매각, 실패한 전례를 가지고 있다는 점 때문에 생명보험 인수에 대해 더욱 신중히 접근할 것”이라며 “아울러 증권사 인수를 가장 갈구하고 있는 만큼 입찰가가 과도하게 높은 매물에 적극적으로 참여할 가능성은 높지 않다”고 조심스레 예측했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-03-12 07:00:05 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.