

 입력 2020-03-23 07:00:01


지난 1년간 은행권의 수익 개선에 유리한 저원가성 예금의 비중이 일제히 확대된 것으로 나타났다. 최근 기준금리가 연 0.75%까지 추가로 인하돼 은행권의 수익성에 비상이 걸리면서 저원가성 예금 잔액과 비중을 확대한 은행이 경쟁 우위를 선점할 수 있게 됐다.
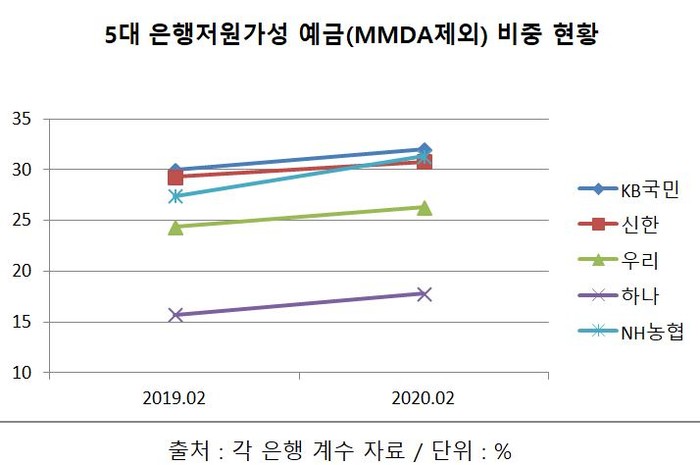
23일 은행권에 따르면 지난 2월 말 총 수신 가운데 수시 입출금식 예금 잔액(시장금리부 수시입출금식 예금 계좌; MMDA 제외) 비중은 KB국민은행이 전년 30%(94조2058억 원) 대비 2%포인트 확대된 32%(109조1687억 원)로 5대 은행 가운데 가장 컸다. 이는 국민은행 개인고객 수가 방대해 저원가성 예금 잔액 규모가 압도적인 데다가 지난해 새 예대율 규제를 충족하기 위해 저원가성 예금 유치 영업에 보다 주력한 결과로 풀이된다.
국민은행 관계자는 "고객수가 큰 영향도 있고 항상 저원가성 예금을 유치하고 확대하는 데 중점을 두고 상대적으로 이탈 가능성이 적은 기업 고객, 급여통장 유치에 노력했다"며 "여기에 최근 저금리 기조에 투자처를 찾지 못한 대기성 자금이 몰리고 있는 현상이 맞물린 것으로 보인다"고 말했다.
이어 MMDA를 제외한 수시입출금식 예금 잔액 비중은 NH농협은행이 같은기간 27.4%에서 3.9%포인트 상승한 31.3%(85조8102억 원)로 큰 증가폭과 비중을 나타냈다. 농협은행은 시금고, 지자체금고를 압도적으로 선점하고 있어 대규모 예수금을 안정적으로 확보하고 있는 곳이다.
나머지 은행들도 △신한은행 29.3%->30.8%(90조2343억 원) △우리은행 24.4%->26.3%(75조2926억 원) △하나은행 15.7%->17.8%(58조1148억 원) 등 순으로 일제히 확대됐다.
수시입출금식 예금은 0.1~0.2%의 낮은 수준의 금리를 제공하는 개인 수시입출식예금, 보통예금, 기업자유예금,MMDA 등의 요구불성 예금을 의미한다. 이자가 거의 없어 은행의 핵심 저원가성 예금으로 분류된다. MMDA의 경우 예치금이 클 경우 많게는 0.6%까지 이자를 주기 때문에 핵심 저원가성 예금으로 분류하지 않는 은행들도 있다.
이같은 은행권의 요구불 예금 증가세는 지속되는 저금리 기조에 시중의 대기성 자금이 마땅한 투자처를 찾지 못하고 은행권의 보통예금에 머무른 영향으로 분석된다. 실제 한국은행의 경제통계시스템에 따르면 작년 국내은행의 예금회전율(요구불예금 기준)은 18.7회로 지난 1986년 18.4회를 기록한 이후 최저다.
저원가성 예금은 지급하는 이자가 거의 없이 대출자금 재원을 조달할 수 있어 순이자마진(NIM), 예대마진 개선에 큰 도움이 된다. 이에 은행들은 기업 보통예금, 직원 급여 통장, 카드결제 계좌 등 상품에 금리를 우대해주고 ATM 인출 수수료를 면제해주는 등의 혜택을 얹어주며 고객 모으기에 노력한다.
특히나 최근 신종 코로나바이러스감염증(코로나19)의 전세계 확산으로 한국은행이 기준금리를 0.75%까지 내리자 시장에서는 은행들의 올 상반기 순이자마진 하락폭이 보다 확대될 것으로 보고 있다. 비이자이익도 자본시장 혼란, 투자손실 사태 등으로 확대하기가 여의치 않다. 이자비용을 최소화할 수 있는 저원가성 예금 확대가 수익방어 수단으로서 중요성이 더욱 커진 것이다.
실제 저원가성 예금 비중이 가장 큰 국민은행의 경우 지난해 4분기 NIM은 전년 동기 대비 0.09%포인트 하락한 1.61%로 은행권 가운데 최소 낙폭을 기록한 바 있다.
최근 코스피 지수가 폭락하고 자본시장이 혼란을 겪자 마땅한 투자처를 찾기가 더욱 힘들어져 당분간 수시입출금 예금에 지속 몰릴 것으로 전망된다는 점도 은행들 입장에서 달갑게 됐다.
다만 저원가성 예금 증가세는 현재 초저금리라는 외부적 요인에 의한 것이 크다. 은행들이 항상 핵심 상품인 저원가성 예금 유치를 확대하기 위해 노력을 기울이더라도 이자가 적은 만큼 언제든 다른 곳으로 이동할 수 있단 얘기다. 지난해 말 이후 오픈뱅킹 시대가 본격화하면서 은행간의 예금 유치 경쟁이 더욱 치열해진 점도 이탈 가능성을 키웠다.
이에 전문가들은 은행들이 단순히 저원가성 예금 잔액 확대에 집중하기보다는 고객 충성도를 높여 비중을 늘리고 유지하는 것이 중요하다는 시각을 내놓는다. 이대기 한국금융연구원 은행보험연구실장은 ‘2020년 은행산업 전망과 과제’ 보고서에서 “현재와 같은 과도한 프로모션에 따른 일회성 예금 확대 전략보다는 고객과의 관계 강화를 통해 자금 이탈을 최소화하는 방안 마련이 중요해질 것”이라고 내다봤다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.