

 입력 2020-03-26 07:00:03


지난해 은행들이 중소기업 위주로 대출 자산을 크게 늘리면서 위험가중자산도 덩달아 증가해 자본비율이 악화된 것으로 나타났다. 최근 코로나19의 팬데믹(세계적 대유행)으로 채권투자 수요가 위축돼 은행들의 자금조달이 차질을 빚게 된 데다가, 정부의 채권시장안전펀드(채안펀드) 조성 계획으로 출자 부담까지 떠안게 돼 자본적정성이 악화될 것이라는 우려가 나오고 있다.
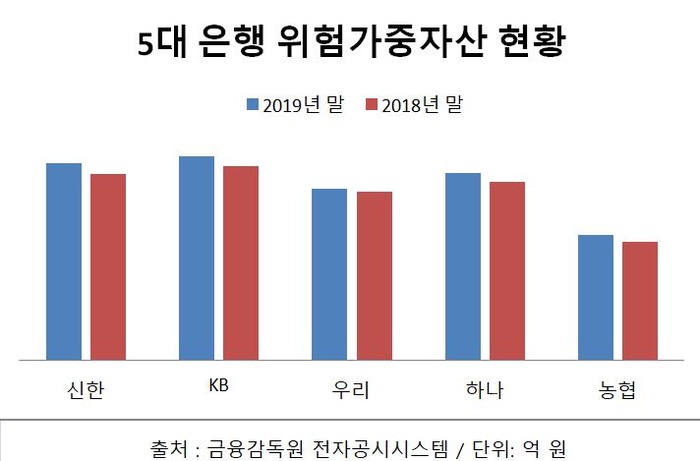
26일 은행권에 따르면 5대 은행(KB국민·신한·우리·하나·NH농협)의 지난해 말 위험가중자산은 1년 전 보다 4.6% 증가한 701조3226억 원으로 집계됐다. 지난해 은행들이 가계대출 규제와 새 예대율 규제에 따라 가계대출 대비 위험가중치가 높은 중소기업, 소호(자영업자) 대출 위주로 대출 자산을 크게 늘린 영향으로 풀이된다.
은행별로 보면 같은 기간 신한은행의 위험가중자산이 5.9% 증가한 181조6369억원으로 가장 많이 늘었다. 이어 국민은행 188조752억 원(+5.4%), 하나은행 172조5664억 원(+5.1%), 농협은행 115조4540억 원(+4.6%) 등 순으로 증가했다. 우리은행은 1.9% 늘어난 157조8895억 원으로 낮은 증가율을 나타냈다.
위험가중자산이란 은행의 실질적인 리스크를 반영하기 위해 대출금, 미수금, 가지급금, 유가증권, 예치금 등 각 자산의 위험 정도를 반영한 위험가중치가 적용된 합산금액이다. 국제결제은행(BIS) 기준 총자본비율, 보통주자본비율 등 산출시 분모에 해당하는 자산 부분으로, 증가할수록 자본비율을 하락시킨다.
지난해 위험가중자산이 총 자본보다 크게 늘어나면서 이들 은행의 손실흡수능력을 나타내는 BIS총자기자본비율이 일제히 하락했다. △농협은행 15.23%(-0.31%포인트) △우리은행 15.40%(-0.25%포인트) △하나은행 16.11%(-0.14%포인트) △신한은행 15.91%(-0.12%포인트) 등 순으로 떨어졌다. 국민은행만 유일하게 0.33%포인트 오른 15.85%를 기록했다.
이처럼 총자본비율이 소폭 하락했지만 규제비율(10.5%)를 상회해 안정적인 수준이라는 평가다. 문제는 최근 코로나19 팬데믹으로 국제 금융시장이 움츠러들면서 채권투자수요가 감소해 은행들의 자금조달에 차질을 빚을 수 있다는 점이다. 당초 은행들은 올해에도 저금리 기조에 따라 효과적인 자본 확충 수단인 후순위채와 신종자본증권을 대규모로 조달할 계획을 세웠다.
실제 하나은행은 지난 13일 3000억 원 규모의 후순위채 발행을 앞두고 기관투자가들을 대상으로 진행한 수요예측에서 2700억 원을 모으는 데 그쳤다. 이에 추가 수요를 확보해 지난 24일 3500억 원을 발행하는 데 성공했다. 시중은행의 채권 발행에서 미달이 발생한 것은 처음이다.
자본확충도 녹록지 않은 가운데 정부의 채권안정펀드(채안펀드) 조성 계획으로 신한·KB금융·하나·우리·NH농협금융 등 5대 금융지주가 채안펀드에 각 1조 원씩 부담하고, 증안펀드도 상당 금액을 출자하는 것에 대해 논의하고 있다는 점도 이런 부담을 키우고 있다.
출자를 진행하게 되면 금융지주 출자 금액을 상당 규모 담당하는 은행들의 위험가중자산이 늘어나게 돼 자본비율을 하락시킬 수 있다. 특히 증안펀드의 경우 위험가중자산 가중치가 300%로 높아 은행 건전성에 미치는 영향이 크기 때문에 금융지주들은 비은행 계열사에게 자금 지원을 맡겨 은행의 부담을 덜어주는 방향을 검토 중이다.
또 코로나19 피해 기업들에 대해 자금 제공, 금리 우대, 만기 연장 등의 금융 지원이 지속되고 있는데 , 향후 부실이 커질 수 있단 점도 BIS비율 하락 압박 요인이다.
이에 금융당국은 증안펀드와 관련, 위험가중치 비율을 완화하는 방안을 강구하고 있다. 은행 BIS비율을 계산 시 2022년 1월 도입 예정이었던 '바젤III’ 최종안을 오는 7월 조기 도입하는 것을 추진하기로 했다. 적용 시 BIS비율이 0.5~0.7%포인트 상승할 것으로 예상된다. 또한 중소기업 대출의 위험가중치와 일부 기업대출의 부도시 손실률을 하향하는 내용을 담고 있어 기업대출분에 대한 자본부담이 경감된다.
그러나 금융권 일각에서는 정부 정책이 현재 문제를 근원적으로 해결하기 어렵다는 비판도 나오고 있다. 한계기업이 전체의 절반에 육박한 상황에서 부실을 감수하며 정부의 의도대로 은행이 금융지원에 나설 것이란 기대가 지다치다는 것이다.
서영수 키움증권 연구원은 "정부가 이번 위기를 극복하기 위해서는 국책은행뿐만 아니라 민간 은행의 증자를 지원 또는 유도해 대출 여력을 충분히 늘려야 한다. 단순히 기준 변경으로 BIS 비율을 올리는 것은 오히려 시장의 신뢰를 잃어 금융 불안정을 유도할 것"이라고 지적했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.