

 입력 2020-04-01 07:00:07


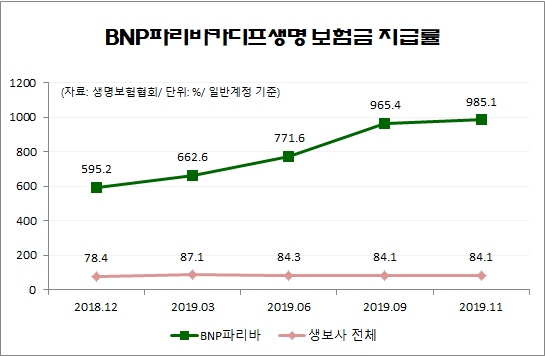
BNP파리바카디프생명의 보험금 지급률이 지속 상승하면서 1000%에 육박한 것으로 나타났다. 가입자에게 받은 보험료보다 지급한 보험금이 10배 가량 많다는 의미로 변액보험 등 특별계정 비중이 높은 상품 포트폴리오 등의 영향을 받은 것으로 풀이된다.
1일 생명보험협회에 따르면 작년 11월 기준 BNP파리바카디프생명의 일반계정 보험금 지급률은 985.1%로 생명보험사 중 독보적으로 높은 수치인 것으로 나타났다. 같은 기간 전체 생보사의 평균 보험금 지급률은 84.1%에 불과했다.
생명보험협회 공시는 변액보험 ·퇴직연금을 포함하는 특별계정과 이를 제외한 종신보험·암보험 상품 등 일반계정으로 분류되는데 대부분의 통계는 일반계정을 기준으로 한다.
보험금 지급률은 보험사가 지급한 보험금을 수입보험료로 나눈 비율로 100%가 넘으면 수입(보험료)보다 지출(보험금)이 더 컸다는 의미다. 해당 지수가 높으면 보험 가입자에게 보험금 지급이 잘된 것으로 해석할 수도 있지만 보험사 입장에서는 수익성에 악영향을 줄 수 있다.
BNP파리바카디프생명의 지난해 11월 수입보험료는 326억 원에 불과했지만 지급한 보험금은 3211억 원에 달했다. 벌어들인 돈보다 10배 가까이 많은 지출이 이뤄진 셈이다.
이 회사의 최근 1년여 사이 보험금 지급률은 2018년 12월 595.2%에서 2019년 3월 662.6% △6월 771.6% △9월 965.4% 등으로 줄곧 다른 회사에 비해 높은 편이며 지속 상승세다.
이는 기준이 되는 보험금 지급률 계산 시 모수(분모)가 되는 수입보험료 규모가 작기 때문인 것으로 분석된다. 모수가 작은 만큼 보험금 규모가 조금만 늘거나 줄어도 그에 따른 비율 변동폭이 타사 대비 클 수밖에 없다.
또 지난해 1월부터 과거 판매한 10년 만기 일시납 저축보험 상품들의 만기가 도래함에 따라 일반계정 보험금이 지급한 영향도 있다. 계약 만기가 순차적으로 오기 때문에 보험금 지급률 증가 추세는 앞으로도 이어질 것으로 예상된다.
수입보험료는 그 해의 받은 것만 포함되는 반면, 지급된 보험금은 과거 누적된 계약을 모두 포함하고 있다는 점도 영향을 미쳤다. 과거 저축성보험 또는 일시납 계약 비중이 높은 경우 시간이 경과하면서 해당 계약의 만기도래로 보험금 지급이 이뤄지면서 지급보험금 규모가 커질 수 있다.
여기에 BNP파리바카디프생명은 상품 포트폴리오상 변액보험 등 ‘특별계정’으로 분류되는 상품의 비중이 높고 새로운 국제회계제도(IFRS17) 등의 도입에 대비해 일반계정에서 저축보험 판매를 중단하고 월납 중심의 보장성 보험을 판매했다. 신회계기준 및 자산건전성 유지를 위한 상품 포트폴리오 관리에 따라 일반계정의 수입보험료는 감소세를 보였지만 보험금 지출은 늘어나면서 일반계정 보험금 지급률 상승을 이끌었다.
BNP파리바카디프생명 관계자는 “협회 통계 기준상에는 일반계정의 보험금 지급률만 산출 대상이 돼 타사대비 일반계정 규모가 작은 당사의 경우 수치가 높게 계산되는 측면이 있다”며 “2018년 대비 지난해 일반계정과 특별계정 합산 기준으로 산출해보면 오히려 수입보험료는 늘고 지급보험금은 줄어 전체 보험금 지급률은 감소했을 것”이라고 설명했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
-
심층분석
심층분석
- 거버넌스
- 전자
- IT
BNP파리바카디프생명, 보험금지급률 1000% 육박… 지속 상승 왜?
무단 전재-재배포 금지> 2020-04-01 07:00:07 송고심층분석
FOCUS

(주)시이오랩(CEO Lab inc.) | 등록번호 : 서울, 아02263 | 등록일 : 2012년 9월 17일 | 발행일 : 2012년 9월 17일
제호 : CEO스코어데일리 | 발행인 : 박재권 | 편집인 : 송경남 | 소재지 : 서울시 종로구 새문안로3길 30 세종로 대우빌딩 3층
사업자등록번호 : 215-87-70846 | 대표전화 : 02-6941-0991| 기사제보 : ceoscoredaily@ceoscore.co.kr| FAX : 02-6941-0992
청소년보호책임자 : 조원만 | Copyright @CEO LAB. All rights reserved.






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.