

 입력 2020-04-20 07:00:10


불만족도 0.74%로 최고… 업계 평균은 0.50%
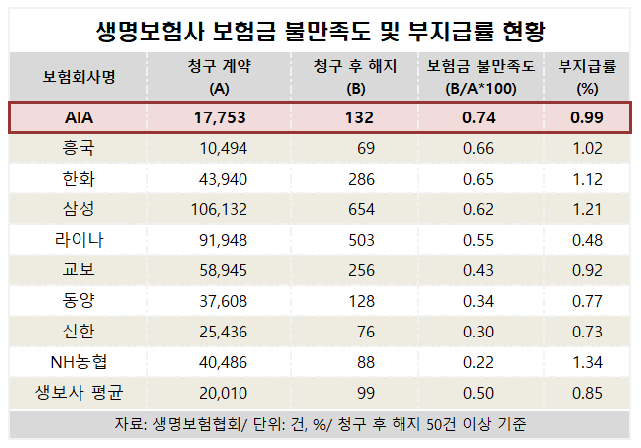
AIA생명이 보험금 청구 후 계약을 해지하는 ‘보험금 불만족도’가 가장 높은 것으로 나타났다. 업계 최초 유병자 보험 판매로 유병자 및 고령층 가입자가 많은데 따른 고지의무 위반이 주요인이다.
20일 보험업계에 따르면 작년 하반기 AIA생명의 보험금 불만족도는 0.74%로 보험금 청구 후 해지건수 50건 이상인 생명보험사 중 가장 높은 것으로 집계됐다. AIA생명 다음으로 불만족도가 높았던 곳은 흥국생명(0.66%), 한화생명(0.65%), 삼성생명(0.62%) 순이었으며, 업계 평균은 0.50%였다.
보험금 불만족도는 보험금 청구 후 계약을 해지한 비율로 청구 후 해지 건수를 청구 계약 건수로 나눠 구한다. AIA생명은 보험금 청구 계약 1만7753건 중 132건이 해지됐다.
청구 계약 건수는 직전 3개 회계연도의 신계약 중 산출대상기간 동안 보험금 청구권자가 약관상 보험금 지급사유로 인지하고 보험금을 청구한 건 중 지급심사가 동일기간 내에 완료된 보험계약건이다. 청구 후 해지건수는 청구 계약 건 중 보험금 청구 후 해지된 건이다.
청구 후 해지건수에는 품질보증해지·민원해지 등 보험 가입자 요구에 따른 부분과 보험금 부지급 후 고지의무 위반 해지·보험회사 임의해지 건수가 포함된다.
AIA생명의 보험금 불만족도는 상품 포트폴리오 상 유병자 보험 비중이 높은 것과 관련이 있다. 유병자들의 보험 가입 문턱을 낮추기 위해 간편심사를 실시하면서 막상 보험금 청구 시에는 고지의무 위반에 따른 부지급 사유가 발생한 것이다. 간편심사 상품은 심사 과정을 대폭 줄여 그간 보험 가입이 쉽지 않았던 유병자·고령층에 특화된 상품으로 이 회사는 2012년 12월 생보사 최초로 유병자 보험을 출시했다.
실제 지난해 하반기 AIA생명의 보험금 부지급사유 중 ‘고지의무 위반’은 전체 205건 중 146건(71.2%)로 최다였다. 고지의무는 보험계약 신청 시 보험자에 대한 위험정도를 측정하기 위해 필요한 주요사항을 통지하는 의무로 보험가입에 영향을 줄 수 있는 병원 방문이나 발병 사실 등을 밝히지 않았을 경우 고지의무 위반에 해당될 수 있다. 이에 따라 보험금 부지급률도 업계 평균(0.85%)보다 높은 0.99%를 기록했다.
AIA생명 관계자는 “보험금 불만족도가 높은 것은 유병자 간편심사 보험 비중이 높은 상품 포트폴리오 특성이 반영된 것”이라며 “간편심사 상품은 유병자·고령자 가입 비중이 높은데 고령층은 병원 방문 이력을 기억 못하거나 고지의무가 있다는 부분 조차도 이해를 못하고 보험을 가입했다가 보험금 청구 시 고지의무 위반 사실이 밝혀져 부지급 및 해지되는 사유가 발생한다”고 설명했다.
이어 “유병력자와 고령자 등 보험이 필요하지만 소외된 분들을 위해 가입 문턱을 낮추자는 좋은 취지로 업계 최초로 상품을 출시했지만 부지급이나 불만족도 수치가 오르는 문제가 발생하기도 했다”며 “보험 가입시 설명하는 스트립트 개선 등을 통해 고지의무 위반을 줄이기 위한 노력을 지속하고 있다”고 말했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-04-20 07:00:10 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.