

 입력 2020-04-22 07:00:02


우리금융지주 표준등급법 적용으로 공격적 대출 확대 어려워...기업대출만 집중
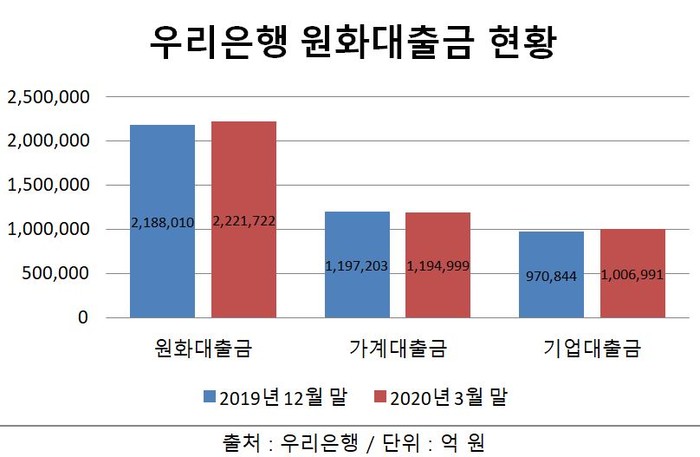
올해 1분기 은행권의 가계·기업대출이 모두 급증한 가운데 우리은행이 유일하게 가계대출은 줄고 기업대출은 크게 확대됐다. 지주사가 자본 비율 산정에 불리한 표준등급법을 적용하고 있는 탓에 대출 여력이 크지 않아 코로나19 피해 기업 자금 지원에 집중한 것으로 풀이된다.
22일 은행권에 따르면 우리은행의 올 1분기 원화대출금은 지난해 말 대비 1.5% 증가한 222조1722억 원을 기록했다. 이 가운데 가계대출은 0.2% 감소한 반면 기업대출이 3.7% 늘며 대출 성장을 이끌었다.
우리은행의 지난 3월 말 가계대출금 가운데 개인신용대출만 1.9%(3698억 원) 증가했고 나머지 집단대출, 전세자금 대출 등 주택담보대출은 마이너스 성장률을 기록했다.
이는 같은 기간 다른 은행들의 가계대출금 증가율이 국민은행 3.1%, 신한은행 1.8%, 농협은행 1.5%, 하나은행 0.9% 등을 나타낸 것과 대비된다. 지난 3월 가계대출 증가는 작년 12·16 부동산대책에 따른 대출 규제가 강화되기 전에 주택자금 대출을 받으려는 수요가 몰린 것으로 보인다.
반면 우리은행은 기업대출을 적극 늘렸다. 같은 기간 대기업 대출은 10.9%(1조6346억 원) 급증했고 중소기업 대출은 2.4%(1조9801억 원) 늘었다. 최근 회사채 시장 경색으로 대기업들이 은행들에 유동성 확보에 나서고 있고, 중소기업은 코로나19로 인한 피해로 인한 대출 수요 증가와 은행의 금융 지원을 확대한 영향으로 풀이된다.
가계대출금이 제자리에 머무르면서 우리은행의 1분기 원화대출금 성장률은 1.5%(3조3712억 원)를 기록해 국민은행 4.2%, 신한은행 2.9% 하나은행 2.2% 농협은행 2.1% 가운데 가장 낮았다. 이는 우리금융지주의 자본 비율이 낮은 탓에 공격적인 대출 확대가 어렵기 때문이다. 이에 올해 금융 지원 역할 확대가 강조되고 있는 기업 대출에 집중하는 대신 가계대출은 보수적인 자세를 취한 것으로 풀이된다.
우리금융지주는 신설 금융지주사인 탓에 시중금융지주들이 자율적인 내부 모형을 따르는 내부등급법을 사용하는 것과 달리 표준등급법을 활용하고 있어 BIS비율이 낮은 편이다. 이 때문에 핵심 자회사인 우리은행이 대출을 크게 늘릴 경우 위험가중자산 증가로 자본 비율이 하락하는 문제가 생긴다.
실제 작년 말 기준 우리금융지주 BIS 비율은 11.89%로, 4대 금융지주 중 나머지 지주들(13~14%대) 대비 낮다. 보통주자본비율도 8.4%로 최소 규제 수준(9.3%) 보다 낮다.
이에 업계에서는 금감원이 이달 우리금융 내부등급법 전환 1차 현장점검(실사)을 진행한 것으로 알려지면서 내부등급법 도입에 속도를 낼 것으로 보고 있다. 당국이 코로나19 피해 중소기업에 대한 은행들의 대출지원 역량을 강화하기 위해 바젤3 최종안 일부 부분만 조기시행까지 하고 있는 상황에서 미루기 어렵다는 판단에서다.
우리은행 관계자는 "집단대출에서 중도금 상환이 이뤄지면서 주담대 잔액이 줄면서 가계대출금이 감소했다"라며"내부등급법도입 예정 시기는 밝힐 수 없지만 빠른 도입을 기대하고 있다"고 말했다.
[CEO스코어데일리 / 최은수 기자 / eschoi@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.