

 입력 2020-04-28 07:00:20


지난해 12월 대비 0.4%포인트 낮춰… 자산운용 전략에 따른 변동
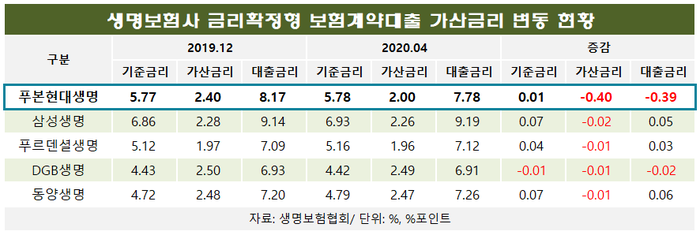
푸본현대생명의 보험계약(약관)대출 가산금리가 생명보험사 중 가장 큰 폭으로 하락했다. 자산운용 전략에 따라 보험계약대출 금리 중 실질적 이자로 여겨지는 가산금리가 대폭 인하되면서 대출금리 역시 크게 낮아졌다.
28일 보험업계에 따르면 올해 4월 현재 푸본현대생명의 금리확정형 보험계약대출 금리는 7.78%로 지난해 12월(8.17%)과 비교해 0.39%포인트 낮아지며 생명보험사 중 가장 큰 폭으로 떨어졌다.
특히 보험계약대출 금리 중 가산금리가 2.4%에서 2.0%로 0.4%포인트 낮아지면서 전체 대출이자 하락으로 이어졌다. 이 기간 가산금리를 낮춘 생보사는 삼성생명(0.02%포인트)과 푸르덴셜생명·DGB생명·동양생명(0.01%포인트) 등 4개사가 더 있지만 푸본현대생명과의 인하폭 차이는 매우 크다.
보험계약대출은 보험 가입자가 보험을 해지할 경우 돌려받을 수 있는 해지환급금 범위 내에서 대출을 받는 것이다. 간편한 본인확인절차 등으로 손쉽게 돈을 빌릴 수 있고 대출받은 원리금을 별도의 중도상환수수료 없이 언제든지 상환할 수 있어 긴급 단기 자금이 필요한 보험가입자에게 유용하다. 대출문턱이 낮고 경기가 어려울수록 늘어나 ‘불황형 대출’로도 불린다.
보험사 입장에서도 보험계약자가 해지 대신 대출을 받아 보험계약을 유지하게 하는 장점이 있다. 그러나 금융당국의 기준금리 인하에도 보험계약대출 금리는 최대 9%에 달해 고금리 논란에서 자유롭지 못하다.
보험사들은 보험계약대출 금리는 기준금리와 가산금리를 더해 결정되는데 이중 금리확정형에서 기준금리는 예정이율, 즉 보험 계약 만료 시 소비자에게 돌려주기로 약속한 이율로 소비자가 실질적으로 부담하는 이자는 가산금리에 해당하는 부분이라고 항변한다.
그러나 가산금리 역시 1.5%에서 2.58%로 줄곧 은행권보다 높은 수준을 유지하고 있는데다 보험사 자체적으로 책정해 합리적으로 설정됐는지 여부에 대한 지적이 제기되는 상황에서 푸본현대생명의 가산금리 대폭 인하는 이례적인 결정이다.
푸본현대생명 관계자는 “자산운용 전략에 따라 올해 들어 가산금리를 대폭 낮췄다”며 “금리 인하로 인한 보험계약대출 규모에 대한 변동은 아직 확인할 수 없는 상태”라고 말했다.
[CEO스코어데일리 / 금교영 기자 / kumky@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-04-28 07:00:20 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.