

 입력 2020-05-20 07:00:21


여신 관련 지표 일제히 악화…코로나19로 부실채권 증가 가능성 높아
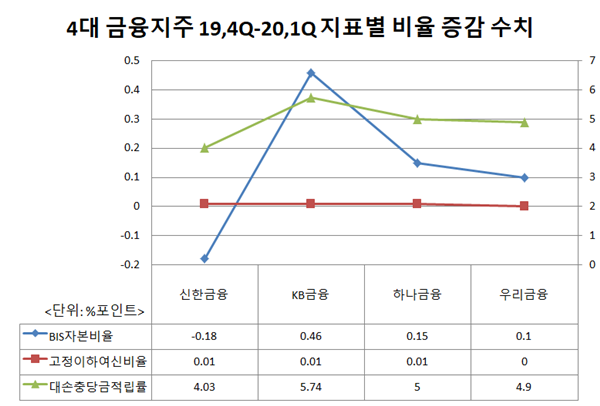
4대 금융지주의 핵심지표로 일컬어지는 여신 관련 수치들이 올해 들어 일제히 악화된 것으로 나타나 자산 건전성에 빨간 불이 켜진 모습이다. 특히 2분기부터는 본격적인 코로나19 사태로 인한 타격이 고스란히 반영될 것으로 예상되며 부실채권으로 인한 그룹의 건전성이 더욱이 우려되는 상황이다.
그럼에도 국내 금융지주들은 자사 건전성 강화를 위해 노력하기 보다는 사회적 책임에 따라 코로나19 사태로 인한 금융지원을 최우선으로 삼고 심각한 경제 위기로 인한 고통을 국민과 분담하고 있다.
20일 금융권에 따르면 올 1분기 말 기준 4대 금융지주 평균 위험가중자산은 986조3202억 원으로 전 분기(950조5539억 원) 대비 평균 3.76% 증가했다.
그룹별로는 KB금융이 255조5490억 원에서 271조7810억 원으로 6.35% 증가했으며 우리금융이 228조460억 원에서 237조830억 원으로 3.96% 늘었다. 하나금융은 210조672억 원에서 215조6822억 원으로 2.67% 증가했으며 신한금융이 256조8917억 원에서 261조7740억 원으로 1.90% 늘었다.
위험가중자산이란 대출금, 미수금, 가지급금, 유가증권, 예치금 등 대출자산 유형별로 감안된 위험 정도(건전성)를 반영해 가중치를 주고 평가한 수치다.
이에 따라 자기자본에서 위험가중자산을 나눈 값인 국제결제은행(BIS) 자기자본비율 역시 일제히 하락했다.
KB금융이 전분기 14.48%에서 올 1분기 14.02%로 0.46%포인트 감소했으며 같은 기간 하나금융이 13.95%에서 13.80%로 0.15%포인트, 우리금융이 11.89%에서 11.79%로 0.1%포인트 감소했다. 다만 신한금융의 경우 13.90%에서 14.08%로 0.18%포인트 증가했다.
연체기간이 3개월 이상인 고정이하여신 금액이 증가함에 따라 부실채권 현황을 나타내는 대표적인 건전성 지표인 고정이하여신비율 역시 소폭 변동했다. 이는 은행이 보유한 총 여신 중 고정이하여신이 차지하는 비율로 0에 가까울수록 좋다.
신한금융의 경우 전 분기 1조8180억 원이었던 고정이하여신이 1조9299억 원으로 1119억 원 증가함에 따라 고정이하여신비율이 0.56%에서 0.57%로 0.01%포인트 증가했다.
KB금융도 같은 기간 1조6470억 원에서 1조7220억 원으로 125억 원 증가하며 고정이하여신비율 역시 0.48%에서 0.49%로 0.01%포인트 증가했다.
우리금융 역시 1조1980억 원이었던 고정이하여신이 1조2400억 원으로 420억 원 증가했다. 다만 고정이하여신비율은 0.45%로 전 분기와 동일했다.
하나금융의 경우 그룹 고정이하여신을 공시하고 있지 않지만 0.48%에서 0.47%로 0.01%포인트 감소했다는 게 하나금융그룹 측의 설명이다.
회수 가능성이 없어 부실채권의 지표로 평가되는 무수익여신이 전체 여신에서 차지하는 비율을 나타내는 무수익여신비율 역시 소폭 상승했다.
신한금융의 경우 무수익여신이 전 분기 1조4333억 원에서 올 1분기 1조5530억 원으로 1197억 원 증가함에 따라 무수익여신비율 역시 0.44%에서 0.46%로 0.02%포인트 늘었다. 우리금융의 경우 같은 기간 1조680억 원에서 1조1080억 원으로 400억 원 증가해 무수익여신비율이 0.40%에서 0.41%로 0.01%포인트 상승했다.
별도 공시하고 있지 않은 KB금융과 하나금융의 지난해 무수익여신비율은 각각 0.40%, 0.42%다.
다만 이 같은 위험성에 대비한 대손충당금적립비율은 일제히 하락해 자산 건전성에 의문이 제기된 실정이다. 리스크는 증가했지만 이를 대비할 수 있는 안정적인 자본의 비중은 줄었기 때문이다. 대손충당금적립비율이란 대출금 중 회수가 불확실하거나 손실이 예상되는 등 부실위험에 대비한 대손충당금을 3개월 이상 연체된 부실채권인 고정이하여신으로 나눈 백분율이다.
KB금융의 경우 전 분기 147.10%에서 141.36%로 5.74%포인트 줄었으며, 신한금융의 경우 같은 기간 148.29%에서 144.26%로 4.03%포인트 축소됐다. 하나금융 역시 112.51%에서 107.51%로 5%포인트 감소했으며, 우리금융도 133.6%에서 128.7%로 4.9%포인트 줄었다.
금융권 관계자는 “1분기의 경우 코로나19 사태로 인한 타격이 실적에 크게 반영되지 않았지만 2분기의 경우 크게 영향을 미칠 것으로 예측된다”며 “각 금융그룹 별로 부실채권 리스크를 줄이고 여신건전성을 높이기 위한 방안을 강구중이겠지만 우선적으로는 코로나19로 인한 지원책에 최선을 다하는 것을 중요시 하고 있는 상황”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-05-20 07:00:21 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.