

 입력 2020-06-08 07:00:01


4대 시중은행 중 방카슈랑스 수수료 증가 ‘유일’
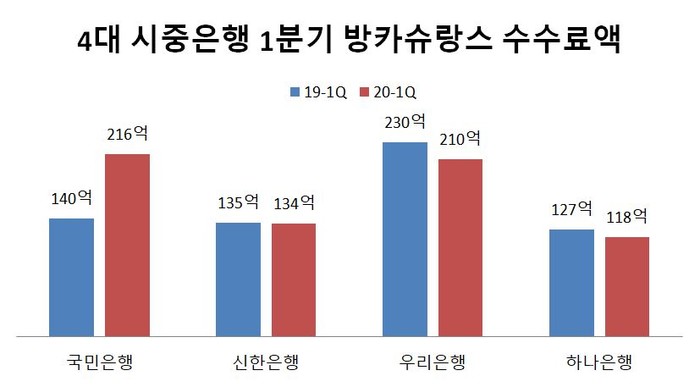
제로금리 시대 돌입으로 이자수익의 감소가 예상되는 가운데, 비이자수익인 방카슈랑스 판매가 은행권의 새로운 먹거리로 자리할 전망이다. 고위험 펀드 상품보다는 상대적으로 안정적인 까닭에 최근 들어 고객 수요가 급속도로 증가했기 때문이다.
이런 상황에 KB국민은행의 올 1분기 방카슈랑스 판매에 따른 수수료액이 4대 시중은행 중 유일하게 증가한 것으로 나타나 상대적으로 우위에 선 모습이다.
8일 금융권에 따르면 국민은행의 올 1분기 방카슈랑스 수수료 수익은 216억 원으로 지난해 동기(140억 원) 대비 54.3% 증가했다. 전 분기(150억 원)와 비교하면 44.0% 증가다.
이는 4대 시중은행 중 가장 많은 수수료액이자 높은 증가율이다.
우리은행의 경우 1분기 방카슈랑스 수수료 수익은 210억 원으로 작년 동기(230억 원) 대비 8.7%, 전 분기(235억 원) 대비 10.6% 각각 감소했다.
신한은행은 134억 원의 방카슈랑스 수수료 수익을 기록했다. 이는 지난해 동기(135억 원) 대비 0.7%, 전 분기(138억 원) 대비 2.9% 각각 감소한 수치다.
하나은행은 118억 원의 방카슈랑크 수수료 수익을 올렸다. 직전해 (127억 원) 대비해서는 7.1% 감소했으나 전 분기(111억 원) 대비해서는 6.3% 상승했다.
방카슈랑스(bancassurance)란 은행(bank)과 보험(assurance)을 결합한 말로, 은행과 보험사가 상호 제휴와 업무 협력을 통해 종합금융서비스를 제공하는 새로운 금융결합 형태를 뜻한다.
일반적으로 은행이 보험사의 판매 대리점으로서 은행원이 보험사를 대행해 △연금보험 △저축보험 등 보험 상품을 직접 파는 영업형태로 은행법에 의한 업무가 아닌 겸영업무에 속한다. 이로 인한 수익은 비이자이익 내 수수료이익으로 잡힌다.
국민은행 관계자는 1분기 실적과 관련해 “방카슈랑스 수익 증가의 경우 직접적인 마케팅에 따른 결과라기보다는 DLF(파생결합펀드), 라임자산운용 사태 등으로 고위험군 상품에 대한 투자 선호도가 보다 안정적인 상품으로 넘어옴에 따라 발생한 것”이라고 설명했다.
이와 함께 “특히 1분기에 시기적으로 저축성보험에 대한 금리와 시장 금리의 차이(갭)이 발생해 고객의 선호도가 높았다”고 분석했다.
실제 방카슈랑스 상품은 예금자보호가 되고 공시이율이 적용되는 금리연동형 상품이다.
다만 국민은행 측은 국내 최대 고객기반을 보유하고 있는 것은 물론 정교화 된 고객관계관리(CRM)시스템 활용 등을 통해 타사 대비 높은 시장점유율을 차지하고 있다는 입장이다.
아울러 2015년 6월 KB금융그룹의 KB손해보험 계열사 편입으로 계열사 간 시너지 효과는 물론 △장기보험 △자동차보험 △기업보험 등 방카슈랑스 라인업이 확대돼 최적의 위험보장설계와 종합컨설팅 서비스를 제공하고 있다고 덧붙였다.
국민은행 관계자는 “향후 방카슈랑스를 비롯한 다양한 상품 포트폴리오를 구성해 고객의 선택권을 보다 넓히겠다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-06-08 07:00:01 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.