

 입력 2020-06-09 07:00:05


고위험 투자 상품 CEO 책임 강화, 시장 위축 ‘우려’
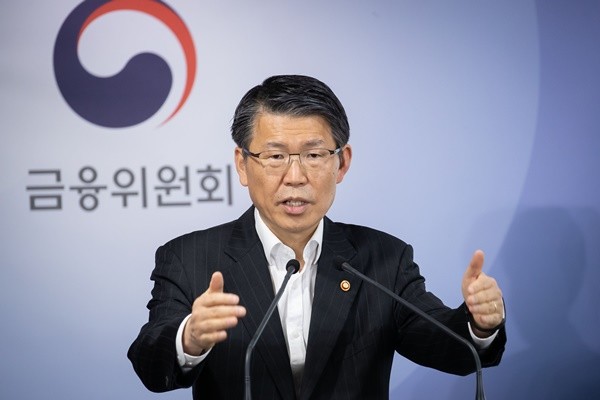
고위험 투자 상품 판매에 있어 최고경영자(CEO)를 책임자로 두는 등 금융당국의 규제가 강화됨에 따라 비이자이익 확대에 제동이 걸린 은행권이 고심에 빠졌다.
우선적으로 대규모 소비자 피해를 일으킨 해외금리연계 파생결합증권(DLS)‧파생결합펀드(DLF) 사태 등을 거울삼아 고객 소비자 보호에 방점을 두겠다는 방침이지만, 장기적으로는 리스크가 낮은 투자상품 발굴 등 대응책 마련에 분주한 모습이다.
9일 금융권에 따르면 시중은행들은 오는 18일 금융투자협회 자율규제위원회가 논의할 모범규준 개정안을 예의주시하고 있다. 이는 금융위원회의 주문에 따라 금투협 내부 통제기준인 모범규준에 ‘고위험 상품 영업행위준칙’을 포함시키는 것을 골자로 한다.
최근 금융위는 금융회사가 최대 20% 이상의 원금손실 가능성이 있는 투자 상품을 판매하기 위해서는 최고경영자(CEO)의 확인과 이사회 의결을 거쳐야 한다는 내용의 영업행위준칙을 마련해 이르면 다음 달부터 시행하도록 했다.
해당 안이 시행되면 주문자 상표 부착 생산(OEM) 펀드의 책임을 제조사인 자산운용사 뿐 아니라 판매사인 은행, 증권사 역시 함께 져야한다.
아울러 상품 제조 단계에서 위기 시나리오별 원금 손실 가능성과 규모 등을 테스트하는 과정의 명시화와 각 상품의 위험도를 감내할 수 있는 목표시장(투자자) 설정 등의 내용도 함께 포함됐다.
금투협 관계자는 “현재 회원사들의 의견을 취합해 초안을 마무리 짓는 단계”라며 “이번 개정안이 금융투자회사는 물론 은행권에도 적용되는 만큼 향후 투자상품 기획‧판매 등에 변화가 있을 것”이라고 말했다.
이에 은행권은 고위험 상품 판매 자체가 향후 문제를 일으키지 않을까 노심초사하며 신중한 자세를 취하고 있다. CEO와 이사회 책임을 명확하게 규정한 만큼 예기치 못하게 발생할 수 있는 금융 사고에 경영진이 모든 책임을 짊어져야 하기 때문이다.
금융권 관계자는 “투자 상품 판매에 있어 경영진의 책임이 강화될 경우 아무래도 투자 시장은 위축될 수밖에 없을 것”이라며 “고위험성 상품의 판매를 강행하기에는 너무 위험도가 크다”고 말했다.
이에 은행권은 일시적인 대안으로 방카슈랑스(은행의 보험 판매) 등 장기적 투자 상품을 추천하는 한편 상대적으로 리스크가 낮은 안정적인 상품의 발굴‧판매를 위해 동분서주하고 있다.
아울러 소비자보호 컨트롤타워를 확대‧개편하며 위축된 소비자들의 투자 심리 부흥에 앞장서고 있다.
시중은행 관계자는 “저금리 시대에 이자수익으로는 더 이상 수익성이 없기 때문에 기존보다 비이자수익을 늘릴 수 있는 방안을 더욱 고심해야 하는 것이 사실”이라면서 “그러나 투자상품 판매 규제 강화로 비이자수익마저 감소할 위기에 놓인 상황에서 새로운 방법을 찾아야 하지만 녹록지 않다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-06-09 07:00:05 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.