

 입력 2020-06-17 07:00:03


8% 고금리 알고보니 '미끼'…소비자 기만한 마케팅 전략
은행권이 기준금리 연 0.5% 시대에 상대적으로 높은 이자율을 적용한 예‧적금 상품을 앞세우며 고객 유치전에 나섰지만 실상은 눈속임일 뿐이라는 지적이 제기됐다.
가입 금액과 기간의 한계를 둬 소비자들이 체감하는 이자 수익은 낮게 책정한 반면 자사와 계열사의 신규 가입을 유도하고 정보제공 동의를 통한 마케팅 수단으로 활용했기 때문이다.
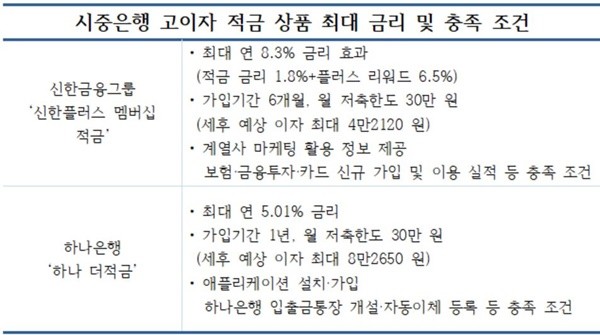
17일 금융권에 따르면 신한금융그룹은 지난 15일부터 최대 연 8.3% 금리 효과를 볼 수 있다는 홍보 문구로 자유적립식 정기적금인 ‘신한플러스 멤버십 적금’을 50만좌 한도로 판매 중이다.
이는 가입기간 6개월, 월 저축한도 30만 원 이내로 운용 가능한 상품으로 기본금리 연 1.20%(이하 세전)에 우대금리 연 0.6%로 총 1.80%의 적금 금리를 제공하는 것이 특징이다. 우대금리의 경우 △적금 가입 전 3개월간 신한은행 적금 미보유 고객 △신한은행 입출금 통장으로 자동이체 입금실적 3회 이상일 경우 각각 연 0.3%씩 추가 적용한다.
남은 6.5%의 경우 조건 충족에 따라 포인트나 캐시백 형태로 보상(플러스 리워드)한다. 플러스 리워드 제공비율은 적금 납입액에 대한 적금 이자율 계산과 동일한 방식을 적용한다.
우선적으로 신한금융그룹 멤버십 플랫폼인 ‘신한플러스’ 이용 약관 총 7건(필수약관 4건, 선택약관 3건)을 전체동의하고 적금 만기 전일까지 유지 시 연 1.0%를 마이신한포인트로 지급한다.
선택약관의 경우 △개인(신용)정보 수집‧이용 동의(수신방법 SMS‧이메일‧전화) △개인(신용)정보 제3자 제공 동의 △신한생명 개인(신용)정보 처리위탁 동의 등이다. 이는 신한은행, 신한카드, 신한금융투자, 신한생명(보험설계사 포함), 신한저축은행 등에 신규 상품‧이벤트‧혜택 안내 및 이용 권유 등 마케팅 활용에 쓰일 개인 정보를 자발적으로 제공한다는 뜻의 동의서다.
아울러 신한 체크카드를 최초로 이용하는 고객이 ‘신한플러스 멤버십 체크카드’를 발급받고 적금 가입일로부터 만기 10일 이전까지 3개월 이상 및 총 30만 원 이상 이용할 경우 연 1.5%를 적금 만기 시 캐시백한다.
이와 함께 신한플러스를 통해 신한금융투자의 종합자산관리계좌(CMA) 또는 S-Lite PLUS 계좌 최초 개설 후 만기 전전월말까지 계좌 보유 및 거래(국내‧외 주식 매수 체결)를 한 경우, 신한생명의 (무)신한연금저축보험 프리미엄(변동금리) 상품을 가입한 뒤 만기 전전월말까지 유지한 경우 각각 연 2.0%씩 캐시백한다.
모든 조건을 충족해 고객이 얻을 수 있는 이자 수익은 세금을 제외하더라도 4만3575원(최대 연 8.3% 이율 적용)에 불과하다. 정기적금에 부과되는 이자과세(15.4%) 1455원을 제외할 경우 실제로는 최대 4만2120원이다. 5만 원을 넘지 않는 리워드(기타소득)에 대한 비용은 소액부징수에 해당해 세금이 적용되지 않는다.
거래 고객에게 차별화된 혜택을 제공하기 위해 이번 상품을 기획하게 됐다는 게 신한금융 측의 입장이지만, 막상 소비자들은 5만 원이 채 되지 않는 이자 소득을 얻기 위해 △개인 정보제공 및 금융사 마케팅 활용 동의 △카드 신규 발급‧이용 △주식 계좌 개설‧거래 △보험 상품 가입을 해야만 하는 셈이다.
앞서 지난 2월 하나은행이 사명 변경과 함께 판매한 최고 연 5.01%의 정액 적립식 적금 상품 ‘하나 더적금(1년 만기, 최대 월 30만 원)’ 역시 애플리케이션 설치‧가입, 하나은행 입출금통장 자동이체 등록 등의 조건을 충족해 고객이 얻을 수 있는 이자 수익은 세후 기준 최대 8만2650원에 불과하다.
이밖에도 은행들이 카드사와 협업해 내놓은 고이자 예‧적금 상품(SC제일은행-삼성카드, 우리은행-현대카드, 신한은행-신한카드) 등 역시 예치 가능 한도는 최소 월 10만 원 수준인 반면 최소 월 30만 원 이상의 카드 사용 실적을 충족해야만 하는 터에 소비자들이 체감 가능한 수익은 많지 않다는 게 업계 관계자들의 전언이다.
조연행 금융소비자연맹 회장은 “제로금리 시대 은행들이 우대금리를 미끼로 고객 유치 및 정보를 확보하려는 마케팅 전략을 진행하고 있다”면서 “실질적으로 소비자에게 예‧적금 상품을 팔기보다는 이를 통해 다른 상품을 판매하려는 속내인 만큼 이 같은 소비자 기만행위가 지속된다면 장기적으로 은행 이미지에도 좋지 않은 영향을 미칠 것”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-06-17 07:00:03 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.