OK저축은행이 자산 규모를 크게 확대하고 호실적을 기록하면서 올해 업계 1위로 도약하기 위한 발판을 다지고 있다. 다만 연체율은 악화되고 있어 하반기 리스크 관리에 더욱 주의를 기울여야 한다는 지적이다.
3일 업계에 따르면 OK저축은행의 지난 1분기 말 자산 규모는 7조3062억 원으로 2019년 1분기 말(5조7554억 원) 대비 26.9% 증가했다.
특히 지난해 말에는 자산이 7조2918억 원으로 늘면서 업계 1위인 SBI저축은행(8조6876억 원)과의 격차가 1조3958억 원으로 좁혀지기도 했다. 올해 1분기 말 기준 SBI저축은행과 OK저축은행의 격차는 2조 원 수준이다.
자산 증가율에 있어서도 OK저축은행이 소폭 높았다. SBI저축은행의 1분기 말 자산 규모는 9조3246억 원으로 지난해 1분기 말(7조6095억 원) 대비 22.5% 증가했다.
OK저축은행은 순이익도 지난해부터 매 분기 증가하고 있고 올해 1분기에는 순이익이 두 배 이상 늘었다. OK저축은행의 순이익은 △2019년 1분기 173억 원 △2분기 282억 원 △3분기 292억 원 △4분기 367억 원 △2020년 1분기 395억 원을 기록했다.
같은 기간 SBI저축은행의 경우 지난해 하반기에는 순이익이 감소세를 보이다 올해 들어 다시 회복되는 모습이다. SBI저축은행의 분기별 순이익은 △2019년 1분기 365억 원 △2분기 724억 원 △3분기 473억 원 △4분기 320억 원 △2020년 1분기 681억 원이었다.
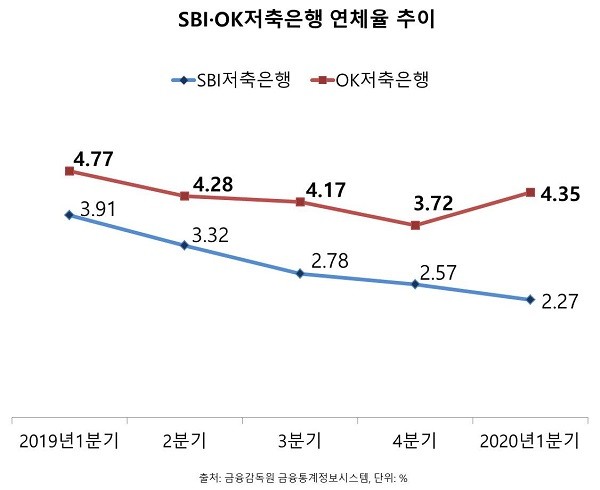
OK저축은행이 가파르게 성장하고 있는 가운데 연체율은 여전히 높은 수준을 유지하고 있어 리스크 관리가 관건이 될 전망이다. OK저축은행의 지난 1분기 연체율은 4.35%로 SBI저축은행(2.27%), 웰컴저축은행(3.48%)과 비교해 1~2%포인트 높았다.
SBI저축은행이 연체율을 지난해 1분기 3.91%에서 1%포인트 이상 낮춰 2%대를 유지하고 있는 것과 대조적이다.
특히 하반기에는 코로나19 장기화에 따른 경기침체로 금융권 전반에 리스크 관리의 중요성이 커지고 있고 저축은행의 경우 저신용 대출자 비중이 높기 때문에 더욱 주의가 요구된다는 게 업계의 중론이다.
OK저축은행 관계자는 “금융권에서는 분기마다 부실채권 매각을 진행하는데 코로나19로 금융시장이 경색되면서 지난 1분기에 진행하지 못했기 때문에 연체율이 일시적으로 상승한 것”이라며 “2분기에 매각을 완료했기 때문에 연체율도 다시 회복됐을 것으로 예상한다”고 말했다.


 입력 2020-07-03 07:00:17








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.