

 입력 2020-08-05 07:00:06


인터넷전문은행 강점인 ‘비대면 간편 대출’ 상품으로 승부수
“단순 경쟁보다는 인터넷은행 파이 키우는 데 주력할 것”
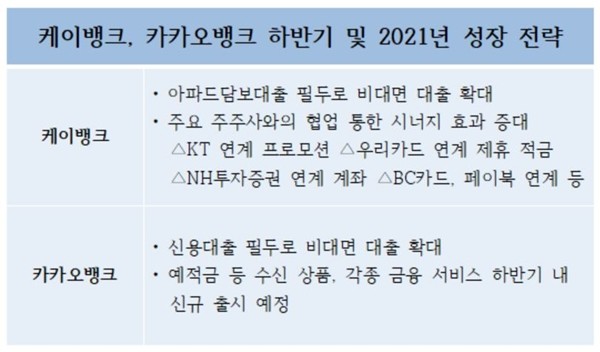
인터넷전문은행 선두주자인 카카오뱅크와 약 4000억 원의 유상증자를 발판삼아 영업을 재개한 케이뱅크가 ‘비대면 간편 대출’을 각각의 성장 동력으로 삼고 고객 잡기에 나섰다.
카카오뱅크의 경우 이미 비대면 신용대출 부분에서 강점을 지닌 만큼 낮은 금리와 보다 간편한 절차로 성장 속도를 확대하겠다는 전략이다. 케이뱅크의 경우 100% 비대면 아파트담보대출(이하 아담대) 상품을 필두로 일시 중단됐던 대출 영업을 본격화한다는 방침이다.
다만 양사는 시장에서 우위를 차지하기 위한 단순 경쟁보다는 전체 대출시장의 2% 수준에 불과한 인터넷은행 점유율을 끌어올리는 등 서로 윈-윈(Win-Win)할 수 있는 방향 내에서 시장 파이를 키운다는 구상이다.
5일 금융권에 따르면 케이뱅크는 비대면 아담대 서비스의 최종 검토 작업에 들어갔다. 이를 바탕으로 빠르면 이달 내 출시한다는 계획이다.
케이뱅크가 출시 예정인 아담대 상품은 최저 연 1.64% 금리로 최대 5억 원(대환 대출 기준, 생활 자금 용도 최대 1억 원)까지 100% 비대면으로 대출 받을 수 있는 것이 특징이다. 대출 신청부터 승인까지 걸리는 시간 역시 이틀 가량으로 단축했다.
이는 은행권 최초 전자상환위임장 도입으로 대환(갈아타기) 시 필요한 위임절차를 모바일로 구현함에 따른 결과다. 아울러 소득정보 스크래핑 기술을 활용해 서류 발급 없이 예상 한도와 금리를 손쉽게 조회할 수 있도록 했으며 필요 서류 제출도 사진 촬영과 등기번호 입력만으로 인증 가능하도록 했다. 배우자 및 세대원 동의 절차 등 역시 모바일로 구현했다.
케이뱅크 측은 “2년 여간 준비한 100% 비대면 아담대 상품을 필두로 하반기 영업을 본격화해 주요 지표를 현재 두 배 이상으로 성장시킬 계획”이라며 “비대면 금융의 영역 확장에 역량을 집중하고 혁신적인 상품 및 서비스를 지속적으로 선보일 것”이라고 밝혔다.
케이뱅크는 △핀테크 업체 세틀뱅크와의 제휴를 통한 ‘010 가상계좌’ 서비스 △고객군별 라이프 사이클을 고려한 ‘목표달성 저축’ 등 금융 서비스의 하반기 출시를 목표로 하고 있다.
아울러 주주사와의 시너지 방안을 통해 카카오뱅크와 차별성을 둔다는 전략이다.
이문환 케이뱅크 은행장은 “카카오를 활용하는 카카오뱅크와 달리 우리는 플랫폼이 없기 때문에 케이뱅크 만의 성공 공식을 찾아야 한다”며 “주주사와의 협업을 통해 카카오뱅크와 인터넷은행 시장에서 건전한 경쟁을 이루도록 노력하겠다”고 말했다.
케이뱅크의 주요 주주사로는 대주주인 BC카드를 비롯해 KT, 우리금융그룹, NH투자증권 등이 있다. 이에 케이뱅크는 이달 중으로 KT와 연계한 프로모션을 대폭 강화하고, 우리카드와 연계한 제휴 적금 상품을 출시할 계획이다. NH투자증권과 증권 연계 계좌를 비롯해 새로운 형태 서비스를 준비 중이며, BC카드와도 카드 사업 협력, 페이북 연계 등 다양한 부분에서 시너지를 창출할 방안을 협의하고 있다.
이에 맞서 카카오뱅크는 이미 비대면 신용대출 시장에서 탄탄한 포트폴리오를 구축한 만큼 이를 바탕으로 향후 실적 견인을 이루겠다는 전략이다.
출범 2년 만인 지난해 흑자전환을 이룬 카카오뱅크는 지난달 말 기준 약 17조7000억 원의 여신 잔액을 보유하고 있다. 이는 지난 6월(17조3452억 원) 대비 3500여억 원 증가한 수치다. 고객 수 역시 1275만 명으로 전월 대비 22만 명 증가하는 등 꾸준한 증가세를 보이고 있다.
이는 신용대출 서비스를 바탕으로 한 결과라는 게 카카오뱅크 측의 설명이다. 최저금리 1.98%로 1억5000만 원 한도 내에서 비대면으로 간편하게 대출을 신청할 수 있도록 시스템을 구축한 것이 실적 향상에 주효했다는 게 내부의 평가다.
현재 카카오뱅크는 직장인 대상의 일반신용대출을 비롯해 중저신용자를 대상으로 한 중신용대출(중금리대출), 사잇돌대출, 개인사업자 사잇돌 대출 등의 신용대출 상품을 운영 중이다. 이와 함께 최저금리 2.38%, 1억5000만 원 한도의 마이너스 통장 대출 상품도 서비스 중이다.
카카오뱅크 측은 신용대출 상품을 비롯해 다양한 대출 상품의 구성을 다양화하는 방안을 통해 향후 실적 향상에 힘쓰겠다는 전략이다.
아울러 예적금 등 수신 상품과 개인 신용관리 서비스인 ‘내 신용정보’와 모임통장, 증권사 주식계좌 개설, 제휴사 대출 추천 등 다양한 금융 서비스를 통해 금융 소비자의 니즈를 충족하고 이를 바탕으로 IPO(기업공개)를 적극 추진하겠다는 방침이다.
양사는 신종 코로나바이러스 감염증(코로나19)로 비대면 서비스가 강세를 보이는 상황에서 하반기 이 같은 전략을 바탕으로 제각기 실적 향상을 이뤄내겠다는 구상이다. 다만 제 살 깎아먹기 식의 단순 경쟁보다는 힘을 합쳐 인터넷은행 시장의 규모를 확장하겠다는 전략에 의견을 함께하고 있다.
이문환 행장은 “카카오뱅크와 내년 출범 예정인 토스뱅크 등 인터넷은행 간 서로 경쟁하기보다는 탄탄한 대출 상품과 혁신 서비스를 바탕으로 인터넷은행 시장의 전체 파이를 키우는 게 중요하다고 생각한다”고 말했다.
카카오뱅크 역시 이런 생각에 의견을 함께했다. 카카오뱅크 관계자는 “400조원에 달하는 전통 금융시장 규모를 감안할 경우 인터넷은행 시장 파이는 아주 미미하다”며 “단순 경쟁보다는 각 사가 긍정적인 성과를 내 전체 시장의 규모를 확대하는 것이 우선”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-08-05 07:00:06 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.