

 입력 2020-08-10 07:00:05


2금융권 계좌이동서비스 선두…디지털로 접근성 높여 실탄 확보
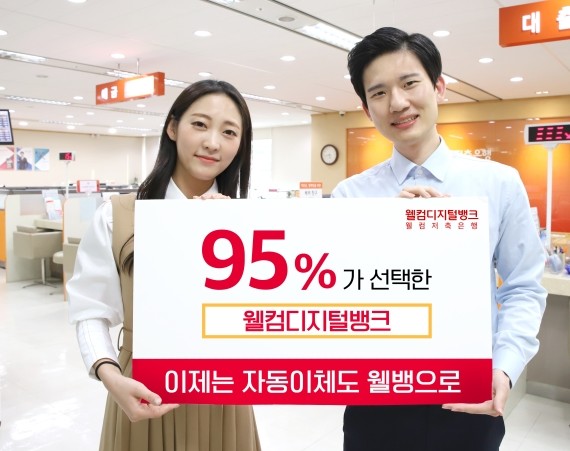
연내 오픈뱅킹 서비스의 시행을 앞둔 웰컴저축은행이 제로금리시대 고금리라는 경쟁력으로 향후 시중은행과의 수신상품 경쟁도 가능할 것이란 시각이 우세하다.
오픈뱅킹의 제2금융권 확대로 금융 소비자들의 계좌 조회가 보다 편리해질 것으로 예측되는 상황에서 이미 저축은행 최초의 모바일 플랫폼 구축으로 고객 접근성을 높인 것은 물론 안정적인 상품으로 신뢰도까지 높였다는 이유에서다.
10일 금융권에 따르면 웰컴저축은행은 연내 오픈뱅킹 서비스를 시행하기 위한 시스템 개발 작업에 돌입했다. 이는 최근 저축은행중앙회와 개별 저축은행 79개사가 오픈뱅킹 서비스 개시에 합의한데 따른 것이다.
웰컴저축은행의 경우 개별 모바일 플랫폼을 사용하는 만큼 중앙회의 시스템 구축과 별도로 자사 모바일 플랫폼 웰컴디지털뱅크(웰뱅)을 활용하는 방식으로 진행된다.
오픈뱅킹은 테크핀 기업과 은행이 별도 제휴 없이도 신규 서비스를 원활하게 개발할 수 있도록 조회·이체 등 핵심 금융 서비스를 표준화하고 개방형 응용프로그램개발환경(API) 형태로 제공하는 공동 인프라를 뜻한다. 타사의 앱을 통해서도 자신이 가입한 은행 상품의 모든 거래를 할 수 있는 것이 특징이다.
지난해 12월 본격적으로 서비스를 개시한 이후 지난 6월까지 가입자수 약 4100만 명, 등록계좌수 약 6500만 개의 성과를 이뤄내 국내 경제활동 인구의 약 70% 이상이 이를 활용 중인 것으로 분석됐다.
웰컴저축은행이 오픈뱅킹 서비스를 시행할 경우 금융소비자의 접근성을 한층 더 높일 것으로 전망된다. 타사의 앱을 통해서도 자사의 계좌에 대한 조회가 가능해지기 때문이다.
금융 소비자들이 웰컴저축은행을 주거래은행으로 이용하지 않더라도 주거래은행의 모바일 앱을 통해 웰컴저축은행의 가입 내역을 편리하게 조회할 수 있어 1금융권 대비 경쟁력 있는 고금리 상품의 판매율이 증가할 것이라는 게 업계의 중론이다.
이는 실제 계좌이동서비스(페이인포)의 성과로 증명됐다. 웰컴저축은행은 지난 5월 제2금융권으로 계좌이동서비스가 확대된 이후 지난 6월 한 달간 저축은행으로 이동된 총 3000계좌 중 2800계좌(95%)를 차지하는 실적을 냈다. 계좌이동서비스란 계좌의 자동이체(자동납부‧자동송금) 현황을 한 번에 조회하고 간편하게 다른 계좌로 변경하는 서비스다.
업계 관계자는 “제1금융권에서 저축은행으로 계좌이동서비스가 이뤄졌다는 것은 고객들이 주거래은행을 변경했다는 것으로도 해석할 수 있다”며 “저축은행의 신뢰도가 점차 회복되는 상황에서 상대적으로 높은 금리 등이 고객들에게 큰 강점으로 다가왔을 것”이라고 말했다.
이어 “제2금융권 계좌이동서비스에서 우위를 차지했다는 것은 곧 오픈뱅킹으로 인한 저축은행업계의 변화에 있어서도 우위를 점유할 가능성이 크다는 것을 시사한다”며 “웰컴은 타사 대비 디지털 전환을 우선 시행한 덕에 모바일 앱을 통해 제공하고 있는 상품의 수가 많은 것은 물론 금리 역시 경쟁력을 갖고 있다”고 덧붙였다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-08-10 07:00:05 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.