

 입력 2020-10-06 07:00:08


IFRS17 도입 전 신종자본증권‧유상증자‧채권재분류‧후순위채 등으로 자본 확충
올 상반기 국내 보험사의 평균 지급여력(RBC)비율이 보험업법상 보험금 지급의무 이행을 위한 기준인 100% 이상을 3배 가까이 상회하는 277.2%로 나타났음에도 보험사들이 추가적인 비율 개선을 위해 자본 확충에 나서고 있다. 오는 2023년 보험 부채를 시가로 평가하는 새 국제회계기준(IFRS17) 도입을 앞둔 상황에서 선제적으로 대응하기 위한 행보로 풀이된다.
보험사의 자본건정성을 측정하는 대표적인 지표인 RBC비율이란 보험계약자가 일시에 보험금을 요청했을 때 보험사가 보험금을 제때 지급할 수 있는 능력을 수치화한 것이다. 가용자본을 요구자본으로 나눈 값으로 보험업법에서는 100% 이상을 유지하도록 규정하고 있지만 금융감독원은 150% 이상 유지를 권고하고 있다. 100%가 미달될 경우 자본 확충 등 경영개선을 위한 적기시정조치가 내려진다.
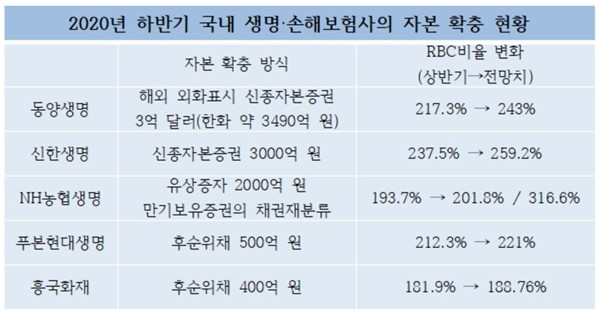
6일 보험업계에 따르면 동양생명, 신한생명, NH농협생명, 푸본현대생명, 흥국화재 등 보험사들은 RBC비율 개선을 위해 올 하반기 들어 △신종자본증권 △유상증자 △채권재분류 △후순위채 등을 통한 자본 확충을 진행했다.
우선 동양생명은 지난달 22일 3억 달러(한화 약 3490억 원)의 해외 외화표시 신종자본증권을 30년 만기로 발행했다.
최초 이자율은 발행 후 5년까지 5.25% 고정이며, 5년 이후부터 10년까지는 발행 후 5년 시점의 미국 국고채 금리에 가산금리(연 4.981%)를 더한다. 10년 이후부터는 각 5년 시점의 미국 국고채 금리에 가산금리와 스텝업 이자율(연 1.00%)을 더한 금리를 적용한다.
이는 향후 발생할 회계제도, 감독제도 등의 변화에 선제적으로 대응하기 위한 것이라는 게 동양생명 측의 설명이다. 이에 따라 RBC비율은 지난 6월 말 217.3%에서 약 26%포인트 상승한 243% 수준까지 오를 전망이다.
앞서 지난 8월 11일 신한생명 역시 3000억 원 규모로 30년 만기의 신종자본증권을 발행했다. 이자율은 연 3.60%이지만, 발행일로부터 5년째 되는 날 기준금리와 최초 가산금리를 합산한 금리로 1회에 한해 조정된다.
이는 IFRS17 및 건전성제도(K-ICS)도입 예정에 따른 자본변동성 대응과 제도 도입 이후 성장동력으로 활용하기 위한 선제적 자본 확충이다. 신한생명 측은 “RBC비율 제고와 함께 자본 확대 및 구조의 다변화로 금융환경 변화 등 각종 리스크 요인에 대비할 것”이라며 “자본 확대를 활용한 영업경쟁력을 확보해 회사 재도약의 기반을 공고히 할 계획”이라고 밝혔다.
이에 따른 RBC비율은 상반기 237.5%에서 259.2%까지 상승할 것으로 예측된다.
NH농협생명은 지난달 11일 2000억 원 규모의 유상증자를 실시했다. 신주 기명식 보통주 625만주(발행가액 3만2000원, 액면가 5000원)로 주주배정 방식에 따라 1대 주주인 농협금융지주가 전액 인수했다.
이 역시 기본 자본 확충을 통해 RBC비율을 높이고 IFRS17, K-ICS 등 신 재무건전성 규제 시행에 대응하기 위한 차원이다. 홍재은 대표는 “가용자본 증대를 통해 자본건전성을 향상하기 위한 것”이라며 “앞으로도 재무지표, 투자수익 제고를 위한 경영관리체계 강화로 중장기 성장기반을 마련해 가겠다”고 말했다.
이와 함께 같은 달 24일 열린 이사회에서 보유 중인 만기보유증권을 매도가능증권으로 변경하는 채권재분류 방안을 승인했다. 이에 따라 상반기 기준 18조2565억 원의 매도가능증권에 31조5794억 원의 만기보유증권이 포함되면 총 50조 원 수준으로 확대된다. 만기보유증권은 취득가격으로 가치를 평가해 이자수익만을 인식할 뿐 금리 변동에 따른 회계상의 평가손익은 따로 반영하지 않지만 매도가능증권은 금리 변동에 따른 평가손익을 인식한다.
농협생명 관계자는 “2000억 증자 후 201.8%, 채권재분류 후 316.6%로 RBC 비율이 개선될 것으로 예상된다”고 설명했다. 상반기 기준 농협생명의 RBC비율은 193.7%다.
푸본현대생명의 경우 지난달 21일 500억 원 규모의 후순위채를 발행했다. 상환기일은 2030년 같은 날이며 이자율은 연 4.49%다.
푸본현대생명 측은 “자본 확충을 통한 RBC비율 개선을 통해 금융환경 변화 등 각종 리스크 요인에 대비하고 영업경쟁력을 확보해 회사 재도약의 기반을 공고히 할 계획”이라며 “사채발행을 통해 확충된 자금은 ALM(자산부채종합관리) 정책 및 안정적인 RBC비율 관리를 충족시키기 위한 운용전략에 따라 투자할 예정”이라고 설명했다.
만기 5년 이상 후순위채는 100% 자기자본으로 인정되는 만큼 1분기 말 227.1%에서 2분기 말 212.3%까지 떨어진 푸본현대생명의 RBC비율은 다시 221% 수준까지 확대될 전망이다.
흥국화재 역시 2014년 9월 발행한 후순위채권 400억 원의 만기가 도래함에 따라 7월 29일자로 상환한 뒤 동일 금액을 30일자로 재발행했다. 2030년 7월 30일 만기 일시 상환으로 이자율은 연 4.80%이나, 5년째 되는 날 1영업일 전 민간채권평가회사 4사에서 최종으로 제공하는 10년 만기 국고채권 개별민평 수익률의 산술평균의 차이(스프레드)를 가산하는 방식으로 조정한다.
흥국화재 측은 RBC비율 개선을 위한 자본 확충이라는 입장이다. 실제 지난 상반기 기준 흥국화재의 RBC비율은 181.9% 수준으로 손해보험사와 재보험사의 평균치인 248.6%보다 낮다. 자본 확충에 따라 188.76%까지 개선될 전망이다.
흥국화재 측은 “RBC비율을 개선함으로써 금융환경 변화 등 각종 리스크 요인에 대비하고 영업경쟁력을 확보해 회사 재도약의 기반을 공고히 할 계획”이라며 “확충된 자금은 ALM정책 및 안정적인 RBC비율 관리를 충족시키기 위한 운용전략에 따라 투자할 예정”이라고 설명했다.
업계 관계자는 “국내 보험사의 올 상반기 RBC비율은 전 분기(267.2%) 대비 10.0%포인트 상승했지만 IFRS17 시행 이전 선제적으로 대응하는 분위기”라며 “수요예측 미달로 투자자 확보에 실패한 경우도 일부 있었지만 IFRS17가 도입되는 오는 2023년 전까지 보험사 별 추가적인 자본 확충을 진행할 것으로 전망된다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-10-06 07:00:08 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.