

 입력 2020-11-02 07:00:07


외부활동·병원진료 자제로 위험손해율 감소...저금리 대책 등 근본성장책 세워야
생명보험업계의 실적이 신종 코로나바이러스 감염증(코로나19)으로 인한 수혜를 누리고 있는 가운데 상반기에 이어 하반기에도 긍정적인 수치를 이어갈 것으로 전망됐다. 다만 저금리 기조에 따른 대응책 등 근본적인 원인을 개선하지 않는다면 장기적인 성장을 이어가기는 어렵다는 평가다.
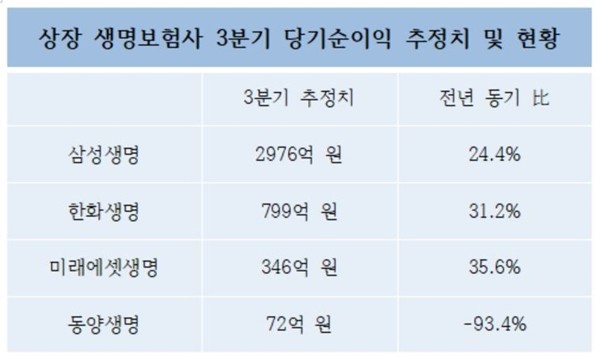
2일 금융정보업체 에프앤가이드에 따르면 삼성생명의 올 3분기 추정 순익은 2976억 원이다. 이는 지난해 동기(2393억 원) 대비 24.4% 증가한 수치다.
한화생명의 추정치도 799억 원으로 같은 기간 31.2% 증가했다. 미래에셋생명은 35.6% 증가한 346억 원으로 전망됐다.
다만 동양생명의 경우 추정치가 72억 원으로 나타나 유일하게 지난해 동기(1086억 원) 대비 93.4% 감소한 것으로 나타났다. 이는 동양생명이 지분을 보유한 우리금융지주의 주가 하락으로 손상차손이 950억 원 가량 반영되기 때문이다. 실제 동양생명은 우리금융지주의 과점 주주로 지난해 말 기준 3.74%의 지분을 보유하고 있다. 이들이 주가를 취득했을 때 단가가 1만2000 원 안짝이었던 것을 감안하면 지난달 30일 종가(8890 원) 기준 30% 이상 하락했다.
이처럼 생명보험사는 전반적으로 코로나19 재확산에 따른 반사이익을 거둔 것으로 평가된다. 코로나19로 외부 활동 등이 제한되고 병원에 가는 것을 꺼리면서 손해율이 안정됐기 때문이다. 업계에서는 생보업계의 3분기 위험손해율을 지난해 동기 대비 5% 이상 개선된 80%대 초반으로 추정하고 있다. 아울러 변액보험 판매 증가와 준비금 환입 등의 이슈도 상당수 반영됐다고 입을 모은다.
이런 코로나19로 인한 특수는 4분기에도 이어질 전망이다. 다만 최근 코로나19로 기준금리가 연 0.5%까지 내려가고, 자산운용수익률이 바닥으로 떨어지며 조달(발행)금리가 투자수익보다 높은 '역마진' 현상을 극복할 뚜렷한 대책을 마련하지 못하고 있는 것은 문제다.
보험연구원의 김세중 동향분석실장은 “코로나19가 확산된 올 상반기에 보험사는 이례적으로 높은 성장세를 보였지만 실제 지난 10년간 보험산업 성장성은 추세적으로 둔화되고 있다”며 “잠재성장률 하락에 따른 저성장‧저금리 심화는 장기적 성장성에 부정적 영향을 미칠 것”이라고 분석했다.
또 “수익성이 소폭 개선됐더라도 자산운용 여건은 악화됐고 높은 손해율도 지속 중”이라며 “저금리 장기화에 따른 유동성 확대가 지속되더라도 단기 저축 수요 이상의 구조적 보험수요 확대를 기대하기 어렵고 한시적인 경기부양책에 의한 자동차보험 고성장은 지속성이 낮다”고 평가했다.
이어 “전통적 사업모형은 성장 한계를 보이고 있는데 이를 대체할 신규 사업모형의 도입이 지연되고 있다”며 “성장에 대한 기대감을 낮추고 재도약을 위한 체질개선의 기회로 활용할 필요가 있다”고 제안했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.