

 입력 2020-11-13 07:00:06


초회보험료 급증세 대비 2회·2년도 이후 보험료 납입규모는 뚝
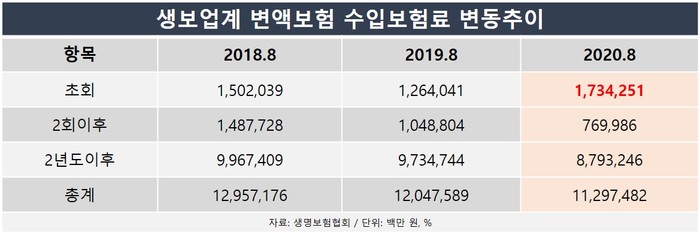
올해 저금리 기조 속에서 증시가 점차 안정화되자 국내 생보업계의 변액보험 초회보험료가 급증세를 보이고 있다. 하지만 상품 가입 후 장기적으로 계약을 유지하는 고객들은 반대로 크게 줄어들고 있어 불완전판매 부작용이 우려되는 상황이다.
13일 생명보험협회에 따르면 8월 말을 기준으로 조사한 국내 생보사 22곳의 변액보험 초회보험료는 최근 3년간 △2018년 1조5020억 원 △2019년 1조2640억 원 △2020년 1조7343억 원으로 집계됐다.
지난해 8월 초회보험료는 전년보다 15.8%(2379억9800만 원) 감소했지만, 올해 들어서는 1년 새 37.2%(4702억1000만 원) 다시 크게 늘어난 모습이다. 초회보험료는 보험사와 가입자가 계약을 체결한 뒤 최초로 납입하는 보험료로, 금융권 영업실적을 가늠할 수 있는 주요 지표 중 하나다.
초회보험료는 급증한 반면 변액보험 가입 이후 납입 2회차를 넘기거나 2년 이후에도 계약을 유지하고 있는 가입자는 줄어들어 대조됐다.
실제로 올해 2회차 납입된 보험료는 7699억8600만 원으로 지난해 동기 1조488억 원 대비 26.6%(2788억1800만 원) 감소했다. 같은 기간 가입 2년 후 납입된 보험료 역시 9조7347억 원에서 8조7932억 원으로 9.7%(9414억9800만 원) 줄었다.
이는 1년 사이 변액보험을 찾은 고객은 크게 늘었지만 가입 후에도 계약을 꾸준히 유지하는 이들은 오히려 줄어들고 있다는 것을 의미한다. 이에 생보업계의 변액보험 관련 총 수입보험료 규모까지 12조476억 원에서 11조2975억 원으로 6.2%(7501억700만 원) 줄었다.
변액보험은 보험계약자가 납입한 보험료 중 일부를 주식이나 채권 등에 투자해 그 운용 실적에 따라 계약자에게 투자 성과를 나눠 주는 보험 상품이다. 장기적 관점에서 접근해야 하는 상품이기 때문에 보험사가 변액보험이 사실상 필요하지 않은 고객까지 영업해 끌어들일 경우 이처럼 중간 이탈자가 속출할 수밖에 없다.
코로나19로 저금리 기조가 이어지는 가운데 변액보험은 가입자에게 정해진 이자가 지급되는 것이 아니기 때문에 보험사 입장에서는 일부분 유리한 면이 있다.
반면 투자 원리금에 대한 예금자 보호가 되지 않아 계약 해지 시 공제비용이 추가로 발생하게 된다. 따라서 보험계약 만료 전 계약을 해지하게 되거나 투자실적이 안 좋을 경우 해지 환급금이 원금에 미치지 못하는 경우가 많다. 변액보험의 불완전판매 부작용까지 우려되는 이유다.
올해 8월 말 기준 개별 보험사 가운데서는 미래에셋생명의 변액보험 초회보험료가 지난해 4068억 원에서 8872억 원으로 118.1%(4804억 원) 급증하며 가장 큰 규모를 차지했다. 같은 기간 푸르덴셜생명이 1174억 원에서 1748억 원으로 48.9%(574억 원), 메트라이프생명이 658억 원에서 1413억 원으로 114.6%(755억 원)의 증가율을 기록했다.
이어 △하나생명(912억 원) △KB생명(784억 원) △BNP파리바카디프생명(770억 원) △DGB생명(760억 원) △오렌지라이프생명(634억 원) △ABL생명(624억 원) △흥국생명(260억 원) 등이 뒤를 이었다.
생보업계 관계자는 “최근 증시 안정화 추세에 변액보험에 대한 관심도가 높아졌을 수 있으나 장기적 관점에서 투자해야 하는 상품인 만큼 가입자들의 주의 깊은 결정이 요구된다”며 “보험사도 고객들에게 상품의 기본 구조나 자금 운용, 원금 손실 여부 등 주요 내용들을 충분히 설명해 불완전판매 사례를 낮출 필요가 있다”고 설명했다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-11-13 07:00:06 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.