

 입력 2020-11-16 07:00:08


후순위채 발행해오다 하반기 첫 유상증자…IFRS17 대비 지급여력 확보
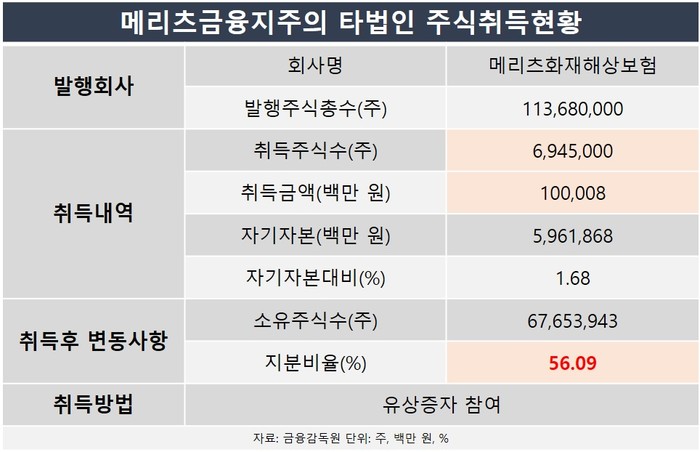
메리츠금융지주가 메리츠화재의 유상증자를 위한 주식취득을 마치는 등 자회사 자본확충과 지급여력(RBC) 비율 관리를 위해 힘쓰고 있다.
메리츠화재 입장에선 그동안 계속 후순위채를 발행해오다 하반기 들어 첫 유상증자를 단행했다. 이는 보험사 부채를 원가가 아닌 시가로 평가하는 새 국제회계기준(IFRS17) 도입에 대비한 것이다. 시간이 지날수록 자본인정비율이 차감되는 후순위채보다 주주의 자본력을 통해 안정적으로 자금을 조달할 수 있는 유상증자가 주효하다고 판단한 것으로 보인다.
16일 금융감독원에 따르면 메리츠금융지주가 지난 13일 메리츠화재 주식 694만5000주를 1000억800만 원에 추가 획득했다. 이번 주식 취득으로 메리츠금융지주의 메리츠화재 보유 지분율은 56.09%(6765만3943주)로 변동됐다.
주식 취득 방법은 메리츠화재의 유상증자 참여로 이뤄졌다. 메리츠금융지주 측은 주식 취득 이유에 대해 “오는 2023년 IFRS17 도입에 대비해 선제적으로 자본적정성 관리를 하기 위함”이라고 밝혔다.
새 회계제도인 IFRS17이 도입되면 보험부채를 원가로 보던 기존 방식이 시가로 변경되기 때문에 저축성 보험 상품 등은 고스란히 부채로 잡히게 된다. 따라서 이전에 팔았던 확정형 고금리 저축보험 상품들로 인한 이차역마진이 발생하거나 부채 급증 등 문제가 심화할 우려가 크다.
보험사 입장에선 자본확충으로 부채 규모를 최대한 줄여야 하기 때문에 후순위채나 신종자본증권을 발행하거나 유상증자를 단행해 미리 대비할 수밖에 없는 상황이다. 마냥 준비금을 쌓아가기엔 시장금리 하락 등으로 어려운 금융환경이 지속되고 있어서다.
이전까지 메리츠화재는 △지난해 11월 2500억 원 △올해 2월 1500억 원 등 후순위채 발행을 여러 차례 단행해오다 하반기 들어서는 최대주주를 대상으로 유상증자를 시행해 눈길을 끈다. 유상증자로 인해 최근 1년간 메리츠화재가 확충한 자본 규모는 총 5000억 원에 이른다.
이는 올해까지 저금리 기조가 장기화되자 주주의 자본력을 통해 안정적으로 자본을 확충하려는 의도로 풀이된다. 후순위채 발행의 경우 잔존 만기가 5년 이내일 경우 매년 자본인정비율이 20%씩 차감되는 단점이 있기 때문이다.
메리츠화재의 경우에도 앞서 발행해온 후순위채의 만기시점들이 순차 도래하고 있기 때문에 향후 회사의 지급여력(RBC) 비율이 실제 어느 정도로 유지될지 주목된다. RBC비율은 보험사가 가입자에게 보험금으로 지급할 수 있는 자본 비율을 나타내기 때문에 재무건전성을 측정하는 지표로 활용된다.
손해보험사들의 지난 상반기 말 기준 평균 RBC비율은 248.63% 수준을 기록했다. △하나손해보험 122.0% △MG손해보험 176.7% △롯데손해보험 177.0% 등 일부 보험사보다 높긴 하지만 메리츠화재(227.18%)도 평균에는 못 미치는 상황이다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-11-16 07:00:08 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.