

 입력 2020-11-26 07:00:14


3분기 저축성보험 누적 수입보험료 전년比 9.6%↑
신종 코로나바이러스 감염증(코로나19)으로 성장에 어려움을 겪었던 생명보험사가 3분기 들어 실적을 회복한 것으로 나타났다. 저금리시대 속 공시이율 2% 초반 대 수준의 저축성보험의 판매 호조에 따른 결과지만 장기적으로는 보험사에 부담이 가중될 것이라는 지적도 나오는 실정이다. 저금리 기조 장기화에 따라 자산운용으로 수익을 내기 힘들어 보험금 등으로 나갈 돈이 많아지는 이차역마진 확대로 수익성이 악화될 것으로 예상돼서다.
26일 금융감독원에 따르면 국내에서 영업 중인 생명보험사 24곳의 누적 당기순이익은 올 상반기까지는 지난해 실적과 대비해 감소 추이를 보였지만 3분기에 처음으로 증가세로 돌아섰다.
실제 올 1분기 당기순이익은 7782억 원으로 작년 동기(1조2638억 원) 대비 무려 38.4%나 감소했지만 상반기에는 누적 2조727억 원으로 급등하며 작년 동기(2조1276억 원)와의 폭을 –2.6%로 줄였다. 3분기에는 이 기세를 몰아 3조1515억 원의 누적 순익을 기록하며 작년 동기(3조569억 원)보다 3.1% 증가한 실적을 나타냈다.
이는 보험영업손실을 개선한 것에 대한 성과다. 1분기 보험영업손실액은 7조9043억 원으로 작년 동기 대비 무려 2조1183억 원(36.6%)의 손해가 확대됐지만 2분기에는 이를 8325억 원(7.0%) 규모로 축소했다. 3분기에는 오히려 작년 동기 대비 손해액을 4083억 원 줄인 17조6375억 원의 누적 손실액을 기록했다.
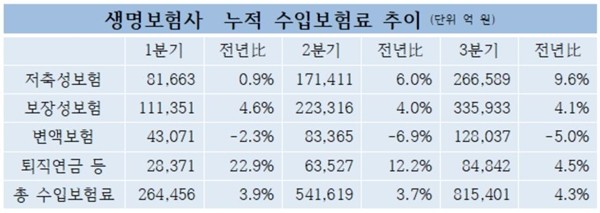
이 같은 결과는 저축성보험 영업실적 호조에 따른 것으로 나타났다. 저축성보험에서 발생한 3분기 누적 수입보험료가 작년 동기 대비 9.6%(2조3391억 원)나 증가하며 수입보험료(원수보험료 기준)가 같은 기간 4.3% 늘어난 81조5401억 원을 기록했기 때문이다. 수입보험료란 보험 가입자가 낸 총 보험료를 뜻한다.
특히 저축성보험 중에서도 비과세 저축보험의 성장이 눈에 띈다. 보험연구원이 발표한 ‘코로나19와 개인 생명보험시장 동향’ 연구 자료에 따르면 연금보험의 경우 4월을 제외하고 수입보험료 감소 또는 정체를 지속하고 있으나 저축보험의 경우 지난 2월 이후 작년 동월 대비 큰 폭의 증가세를 보이고 있다. 이는 제로금리시대 예·적금 상품의 경쟁력 약화와 함께 은행권이 사모펀드 불완전 판매 이슈로 인해 어려워진 펀드 판매를 방카슈랑스 판매 확대로 대체했기 때문으로 분석된다.
저축성보험은 올 1분기만 하더라도 마이너스 성장을 기록한 변액보험을 제외하고 생보사에서 판매되는 전체 상품군 중 가장 낮은 성장률을 보였다. 1분기 저축성보험 수입보험료(8조1663억 원)가 작년 동기(8조899억 원) 대비 0.9% 증가에 그쳤기 때문이다. 그러나 2분기에는 6% 증가로 성장하더니 3분기에는 누적액 26조6589억 원으로 작년 동기 대비 무려 9.6%나 상승했다. 시중금리 하락에 따른 상대적인 금리 경쟁력으로 큰 폭의 상승세를 보였다는 게 업계의 분석이다.
다만 저축성보험의 성장이 크지 않았던 1분기 역시 일시납 저축성 보험의 신계약 실적 호전이 전체 수입보험료의 증가를 이뤄냈다는 게 업계 관계자들의 전언이다. 상반기에도 방카슈랑스 채널의 일시납·단기납 저축성 보험 실적 호조가 이어지며 경기침체로 인한 해약·미납 증가에도 불구하고 수입보험료가 늘었다.
보장성보험 역시 작년 동기 대비 성장을 보였지만 증가폭은 크지 못했다. 올 3분기 보장성보험 수입보험료 누적액은 33조5933억 원으로 작년 동기(32조2807억 원) 대비 4.1% 증가에 그쳤다.
초회보험료로 비교할 경우 저축성보험 성장률과의 차이는 더욱 두드러졌다. 올 상반기 기준 저축성보험의 초회보험료가 작년 동기(2조3971억 원) 대비 17.6% 증가한 2조8198억 원을 기록한 것과 달리 보장성보험은 오히려 1.3%(83억 원) 감소한 6425억 원을 기록했다.
변액보험의 경우 유일하게 마이너스 성장률을 기록했다. 변액보험의 3분기 기준 누적액은 12조8037억 원으로 작년 동기(13조4772억 원) 대비 5% 감소했다. 퇴직연금 등 기타 상품의 누적액은 8조4842억 원으로 4.5%(3650억 원) 늘었다.
다만 일각에서는 저축성보험의 확대가 장기적으로 생명보험사의 발전에 악영향을 미칠 것이라고 지적하고 있다.
김세중 보험연구원 연구실장은 “코로나19로 인한 경제환경 변화는 생명보험회사들이 저축보험을 중심으로 외형 확대에 나서는 계기를 제공했다”며 “코로나19의 간접적인 효과로 국제회계제도 IFRS17의 도입이 지연되고 이에 따라 신지급여력제도인 K-ICS(건전성기준)도 연기된 것이 원인”이라고 말했다.
그러나 “자산운용 여건이 악화되는 가운데 공격적인 저축보험 판매 확대는 향후 수익성 악화로 돌아올 수 있다”며 “저금리 심화로 공시이율을 상회하는 수익성 높은 자산을 찾기 어렵기 때문에 저축보험의 확대는 이차 역마진 확대로 수익성을 악화시킬 수 있기 때문”이라고 분석했다.
한편 2023년부터 새롭게 적용되는 IFRS17은 보험부채의 평가 기준을 원가에서 시가로 변경하는 것이 주된 내용이어서 현재 매출로 잡히는 저축성보험을 부채로 인식한다. 이에 따라 보험사들은 현재보다 더 많은 자본충당금을 적립해야 하기 때문에 부담이 늘어난다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.