

 입력 2020-11-26 07:00:03


금융당국 고위험 상품 판매 총량 규제로 시장 위축...기초자산 따라 수수료 천차만별
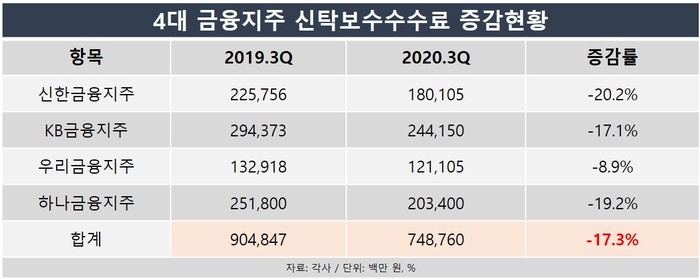
저금리 시대와 신종 코로나바이러스 감염증(코로나19) 사태가 장기화되는 가운데 국내 4대 금융지주(신한·KB·우리·하나)가 비이자이익 확대방안의 일환으로 비대면 신탁을 강화하고 있지만 신탁보수 수수료수익은 오히려 뒷걸음질하고 있다.
신탁이 고위험 상품을 담고 있는 만큼 금융당국이 판매 총량을 규제하고 있어 시장이 위축된 탓이다.
26일 금융감독원에 따르면 올 3분기 기준 국내 4대 금융지주의 신탁보수 수수료수익은 총 9048억4700만 원으로 지난해 동기 7487억6000만 원에서 1년 새 17.3%(1560억8700만 원) 감소한 것으로 집계됐다.
개별사별로 신한금융의 경우 지난해 3분기 2257억5600만 원에서 올 3분기 1801억500만 원으로 20.2%(456억5100만 원) 줄어 감소율이 가장 컸다. 같은 기간 하나금융도 2518억 원에서 2034억 원으로 19.2%(484억 원) 감소해 뒤를 이었다.
이어 KB금융은 3분기 기준 지난해 2943억7300만 원에서 올해 2441억5000만 원으로 17.1%(502억2300만 원), 우리금융은 지난해 1329억1800만 원에서 올해 1211억500만 원으로 8.9%(118억1300만 원) 신탁보수 수수료수익이 줄었다.
신탁은 고객이 주식·채권·예금·부동산 등의 자산을 맡기면 은행·증권사 등의 신탁회사가 일정 기간 동안 이를 운용·관리해 이익을 남겨주는 종합자산관리 서비스다.
신탁으로 설정된 고객 자산은 통상 신탁업자로 지정된 은행으로 유입되며, 해당 은행은 설정 자산을 바탕으로 수익을 낸 뒤 배분한다. 신탁보수는 신탁 업무를 수행하는 대가로 지불하는 보수를 의미하며 상품관리 수수료, 수익률 등이 포함된다.
현재 초저금리 기조와 코로나19 사태 장기화 등으로 비이자이익 확대가 중요해지면서 은행권 내 비대면 신탁 강화 움직임은 활발히 이뤄지고 있으며 실제로 예금보다 높은 수익률을 기대하는 고객들도 신탁에 몰리고 있다.
또 사모펀드 사태 이후 펀드 시장이 축소되면서 신탁 영업이 금융업계에 돌파구 역할을 하고 있지만 정작 수수료수익 내역 중 신탁보수 수수료는 오히려 줄어든 모습이다.
신탁이 고위험 상품을 담고 있는 만큼 금융당국이 은행 판매에 제약을 걸고 총량 관리를 하고 있는 실정이다. 신탁 수수료는 어떤 기초자산을 바탕으로 하느냐, 위험정도가 얼마냐에 따라 수수료율이 다양하게 매겨진다.
업계 관계자는 “부동산 신탁·자산 신탁·유언신탁 등 종류에 따라 최저 예치금 수준이 모두 다르며, 신탁을 비대면으로 가입할 경우 인건비가 절약되는 만큼 은행의 판매보수도 인하되게 된다”고 설명했다.
금융지주들의 수수료수익 내역 중에서는 증권대행 수수료가 증가하면서 그나마 전체적인 수수료수익을 방어하고 있다. 이는 이른바 ‘영끌’이나 ‘빚투’ 등의 바람이 불었던 증권시장 호황에 따라 수수료가 오른 것으로 보인다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-11-26 07:00:03 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.