

 입력 2020-12-15 07:00:01


금융당국의 대출 규제로 2금융권 ‘풍선효과’
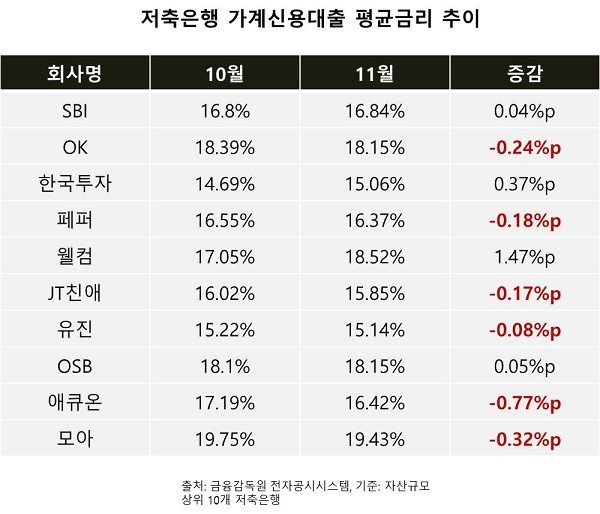
금융당국이 은행권에 가계대출 관리를 요구함에 따라 시중은행들이 신용대출 금리를 높이고 상품 판매를 중단하는 등 문턱 높이기에 나서고 있다. 반면 저축은행들은 신용대출 금리가 낮아지고 있는 것으로 나타나 시중은행에서 발길을 돌린 고객들을 흡수하고 있는 것으로 나타났다.
15일 저축은행중앙회에 따르면 지난 11월 기준 가계신용대출 평균 금리가 전월 대비 떨어진 곳은 자산 규모로 상위 10개사인 SBI·OK·한국투자·페퍼·웰컴·JT친애·유진·OSB·애큐온·모아저축은행 중 6개였다.
저축은행별로 보면 애큐온저축은행이 16.42%로 전월(17.19%) 대비 0.77%포인트 떨어져 하락폭이 가장 컸다. 이어 △모아저축은행 0.32%포인트 △OK저축은행 0.24%포인트 △페퍼저축은행 0.18%포인트 △JT친애저축은행 0.17%포인트 △유진저축은행 0.08%포인트 순이었다.
이는 4대 시중은행과 지방은행의 가계신용대출 평균 금리 흐름과는 대조적이다. 신한·국민·하나·우리은행 등 4대 시중은행과 부산·경남·대구·광주·전북은행 등 5개 지방은행 중 가계신용대출(지난 10월 취급된 대출 기준) 평균금리가 전월보다 떨어진 곳은 한 곳도 없었다. 경남은행만 4.62%로 전월과 동일한 금리를 기록했고 나머지 은행들은 모두 금리가 상승했다.
각 은행의 금리 상승폭은 △광주은행 0.96%포인트 △하나은행 0.38%포인트 △신한은행 0.28%포인트 △국민은행 0.27%포인트 △우리은행 0.22%포인트 △대구은행 0.17%포인트 △부산은행 0.06%포인트 △전북은행 0.06%포인트 순이었다.
저축은행과 1금융권의 가계신용대출 금리가 반대로 움직이는 것은 금융당국의 신용대출 규제 압박과 무관치 않다. 금융당국은 가계대출 증가세가 꺾이지 않자 은행들에 신용대출 자율 규제를 압박했고 지난달 30일부터는 1억원이 넘는 신용대출을 받은 뒤 규제 지역의 주택을 사면 대출을 회수하는 고강도 규제를 내놨다.
당국의 압박에 따라 시중은행들은 금리 인상, 한도 축소, 대출 중단 등 신용대출 문턱을 높이는 추세다. 신한은행은 이날부터 이달 말까지 ‘쏠편한 직장인 신용대출’을 포함한 직장인 신용대출의 비대면 신청을 중단했고 국민은행은 연말까지 1억원이 넘는 모든 가계 신용대출을 원칙적으로 막기로 했다. 우리은행도 비대면 신용대출 ‘우리 원(WON)하는 직장인대출’ 판매를 중단했다.
하지만 규제 대상에 포함되지 않는 저축은행 등 2금융권은 신용대출 금리를 낮추면서 시중은행의 높은 문턱에 걸린 고객들을 흡수하고 있는 모습이다. 저축은행 입장에서는 대출수요는 많은데 경쟁은 줄면서 더 많은 고객을 확보할 기회가 된 것이다.
금융위원회에 따르면 올 들어 지난 11월까지 2금융권 가계대출은 금융권 가계대출은 9조원 증가했다. 이 중 절반이 넘는 5조1000억원이 저축은행에서 나왔다. 특히 저축은행의 가계대출은 지난 10월과 11월에만 1조6000억원 늘어 올해 증가분의 31.4%를 차지했다.
또 저축은행의 가계대출 잔액은 올 3분기 29조5913억원으로 전분기 대비 1조8267억원 증가했다. 이는 한국은행이 관련 통계를 작성한 2003년 1분기 이후 가장 큰 수치다.
금융권 관계자는 “시중은행 대출을 규제하면 자금이 꼭 필요한 고객은 저축은행이나 카드사 같은 2금융권으로 넘어갈 수밖에 없다”며 “결국 가계대출이 줄어드는 것이 아니라 2금융권으로 옮겨가는 것으로 서민들의 부담만 높아질 수 있다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
15일 저축은행중앙회에 따르면 지난 11월 기준 가계신용대출 평균 금리가 전월 대비 떨어진 곳은 자산 규모로 상위 10개사인 SBI·OK·한국투자·페퍼·웰컴·JT친애·유진·OSB·애큐온·모아저축은행 중 6개였다.
저축은행별로 보면 애큐온저축은행이 16.42%로 전월(17.19%) 대비 0.77%포인트 떨어져 하락폭이 가장 컸다. 이어 △모아저축은행 0.32%포인트 △OK저축은행 0.24%포인트 △페퍼저축은행 0.18%포인트 △JT친애저축은행 0.17%포인트 △유진저축은행 0.08%포인트 순이었다.
이는 4대 시중은행과 지방은행의 가계신용대출 평균 금리 흐름과는 대조적이다. 신한·국민·하나·우리은행 등 4대 시중은행과 부산·경남·대구·광주·전북은행 등 5개 지방은행 중 가계신용대출(지난 10월 취급된 대출 기준) 평균금리가 전월보다 떨어진 곳은 한 곳도 없었다. 경남은행만 4.62%로 전월과 동일한 금리를 기록했고 나머지 은행들은 모두 금리가 상승했다.
각 은행의 금리 상승폭은 △광주은행 0.96%포인트 △하나은행 0.38%포인트 △신한은행 0.28%포인트 △국민은행 0.27%포인트 △우리은행 0.22%포인트 △대구은행 0.17%포인트 △부산은행 0.06%포인트 △전북은행 0.06%포인트 순이었다.
저축은행과 1금융권의 가계신용대출 금리가 반대로 움직이는 것은 금융당국의 신용대출 규제 압박과 무관치 않다. 금융당국은 가계대출 증가세가 꺾이지 않자 은행들에 신용대출 자율 규제를 압박했고 지난달 30일부터는 1억원이 넘는 신용대출을 받은 뒤 규제 지역의 주택을 사면 대출을 회수하는 고강도 규제를 내놨다.
당국의 압박에 따라 시중은행들은 금리 인상, 한도 축소, 대출 중단 등 신용대출 문턱을 높이는 추세다. 신한은행은 이날부터 이달 말까지 ‘쏠편한 직장인 신용대출’을 포함한 직장인 신용대출의 비대면 신청을 중단했고 국민은행은 연말까지 1억원이 넘는 모든 가계 신용대출을 원칙적으로 막기로 했다. 우리은행도 비대면 신용대출 ‘우리 원(WON)하는 직장인대출’ 판매를 중단했다.
하지만 규제 대상에 포함되지 않는 저축은행 등 2금융권은 신용대출 금리를 낮추면서 시중은행의 높은 문턱에 걸린 고객들을 흡수하고 있는 모습이다. 저축은행 입장에서는 대출수요는 많은데 경쟁은 줄면서 더 많은 고객을 확보할 기회가 된 것이다.
금융위원회에 따르면 올 들어 지난 11월까지 2금융권 가계대출은 금융권 가계대출은 9조원 증가했다. 이 중 절반이 넘는 5조1000억원이 저축은행에서 나왔다. 특히 저축은행의 가계대출은 지난 10월과 11월에만 1조6000억원 늘어 올해 증가분의 31.4%를 차지했다.
또 저축은행의 가계대출 잔액은 올 3분기 29조5913억원으로 전분기 대비 1조8267억원 증가했다. 이는 한국은행이 관련 통계를 작성한 2003년 1분기 이후 가장 큰 수치다.
금융권 관계자는 “시중은행 대출을 규제하면 자금이 꼭 필요한 고객은 저축은행이나 카드사 같은 2금융권으로 넘어갈 수밖에 없다”며 “결국 가계대출이 줄어드는 것이 아니라 2금융권으로 옮겨가는 것으로 서민들의 부담만 높아질 수 있다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-12-15 07:00:01 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.