

 입력 2020-12-15 07:00:04


3월·8월 가계 신용대출 수요 폭증에 예대율 올라
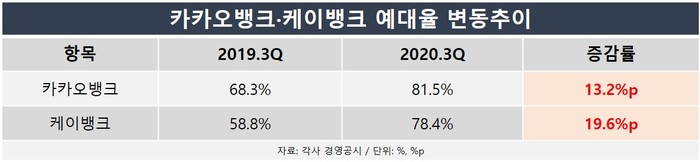
카카오뱅크·케이뱅크 등 인터넷전문은행이 그동안 지적받던 낮은 예대율(예금 대비 대출금 비율) 지표에서 올해 일제히 상승세를 보였다.
올해 3월·8월 가계 신용대출 수요 폭증에 시중은행들은 예대율 관리에 적신호가 켜졌지만, 인터넷전문은행들은 예대율 상승에 따른 수익성 개선을 기대할 수 있을 것으로 보인다. 다만 대출이 늘어난 만큼 위험가중자산·부실채권 등도 커져 향후 건전성 지표 관리의 필요성이 커졌다.
15일 금융권에 따르면 올 3분기 말 기준 카카오뱅크의 예대율이 81.5%를 기록한 것으로 확인됐다. 지난해 3분기 예대율만 해도 68.3%로 60%대에 머물렀지만 같은 해 4분기 71.8%를 기록한 이후 올해 80%대까지 예대율이 올랐다.
카카오뱅크의 총수신이 지난해 3분기 19조8819억원에서 올 3분기 22조9775억원으로 15.6%(3조956억원) 증가할 동안 총여신이 13조5802억원에서 18조7304억원으로 37.9%(5조1502억원) 급증하면서 예대율이 크게 올랐다.
케이뱅크도 지난해 3분기 58.8%에 불과하던 예대율이 1년 새 19.6%포인트 오르면서 올 3분기 기준 78.4%를 기록했다.
케이뱅크 역시 총수신이 지난해 3분기 2조5230억원에서 올 3분기 2조6872억원으로 6.5%(1642억원) 늘 때 총여신이 1조4832억원에서 2조1060억원으로 42.0%(6228억원) 크게 늘면서 예대율이 80%에 육박했다.
예대율이란 은행이 보유하고 있는 예금 잔액에 대한 총대출금 잔고의 비율로 자산구성을 평가하는 기준이 된다. 즉 예금보다 대출이 더 많아 예대율이 100%를 넘어가는 경우 은행의 경영상황이 좋지 못함을 의미한다. 금융당국 역시 예대율을 통상 100% 이하로 제한 권고해왔다.
하지만 예대율이 저조할 경우에도 개선 대상이 된다. 너무 낮은 예대율은 이자를 부담하면서 놀고 있는 돈이 많다는 의미다. 이는 곧 은행의 운용 효율성이 그만큼 떨어지는 데다 수익성에도 부정적인 영향을 주는 상황으로 인식된다.
올해 카카오뱅크와 케이뱅크의 저조했던 예대율을 반등할 수 있었던 것은 신종 코로나바이러스 감염증(코로나19) 확산 여파로 여신 규모 자체가 늘어났기 때문이다. 업계 관계자는 “올해 특히 3월과 8월경 가계 신용대출 수요가 폭증하면서 시중은행과 달리 인터넷전문은행들은 오히려 예대율 개선 효과를 봤다”라고 설명했다.
다만 예대율이 갑자기 상승하게 될 경우 은행의 자본적정성과 건전성 지표에 부담이 되는 점은 문제다. 대출이 크게 늘어나는 만큼 위험가중자산, 부실채권 등 항목들도 같이 증가할 수밖에 없기 때문이다.
실제로 올 3분기 카카오뱅크의 고정이하여신비율은 지난해 0.20%에서 0.26%로 0.06%포인트, 케이뱅크의 고정이하여신비율도 1.14%에서 1.61%로 0.47%포인트 동반 상승한 것으로 나타났다.
은행은 보유하고 있는 여신을 자산건전성에 따라 분류하는데, 자산건전성이 양호한 ‘정상’부터 회수가 어려운 정도에 따라 ‘요주의’, ‘고정’, ‘회수의문’, ‘추정손실’ 등으로 분류한다. 고정이하여신비율은 은행의 총여신 중 ‘고정·회수의문·추정손실’ 여신이 차지하는 비율로, 이 수치가 높아지면 은행의 부실자산이 늘어났다고 본다.
카카오뱅크와 케이뱅크 등 인터넷전문은행이 예대율 반등을 이뤄냈으나 코로나19 장기화에 취약 가계를 중심으로 신용대출 부실화가 지속 나타날 수 있는 만큼, 향후 금융 불안요소에 대한 면밀한 관리가 필요하다는 지적이 나온다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-12-15 07:00:04 송고





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.