충당금 확대로 순익 감소...향후 리스크 관리 관건 코로나19 여파로 비대면채널 확대...점포 축소 불가피
올해 은행권은 저금리 기조 장기화로 수익성 악화에 직면하면서도 신종 코로나바이러스 감염증(코로나19) 사태에 금융 지원이라는 막중한 책임감을 짊어졌던 한 해였다. 은행권 전반이 실적 부진을 면치 못했지만 박수를 보내는 이유다.
그나마 하반기부터 대출이 급증하면서 이자이익을 끌어올렸다. ‘동학개미’, ‘영끌투자’ 등 신조어를 탄생시킨 투자 열풍으로 신용대출 잔액이 역대 최대치를 기록한 것이다. 저금리 기조로 순이자마진(NIM)이 떨어지고 코로나19로 해외진출, 신사업도 어려워진 상황에서 이 대출 증가로 수익성을 방어할 수 있었다.
코로나19 확산에 따른 내부적인 변화도 컸다. 최근 몇 년간 디지털 혁신이 강조돼왔지만 올해 코로나19 화산이 불러온 비대면 금융거래 확산은 이를 더욱 촉진시켰다. 은행권은 점포수 축소, 조직 슬림화를 통해 비용을 줄이는 한편 디지털 인력 확충, 조직 개편, 모바일앱 강화 등을 통해 디지털 혁신에 박차를 가하고 있다.
◇저금리 기조 장기화에도 대출확대로 이자이익 굳건
시중은행의 이자수익은 저금리 기조가 장기화되면서 악화되는 추세다. 올해 한국은행은 지난 3월과 5월 두 차례에 걸쳐 기준금리를 인하해 사상 최저치인 연 0.50%까지 떨어졌다. 이에 따라 예금·대출금리도 하락세를 그렸다.
은행권이 금리 조정에 나섰지만 수익성 지표인 NIM은 역대 최저 수준으로 떨어졌다. 올 3분기 국내 은행의 NIM은 1.40%로 지난해 같은 기간(1.54%)보다 0.14%포인트 악화됐다. NIM은 올해 △1분기 1.47% △2분기 1.42% △3분기 1.40%로 매 분기 하락세다.
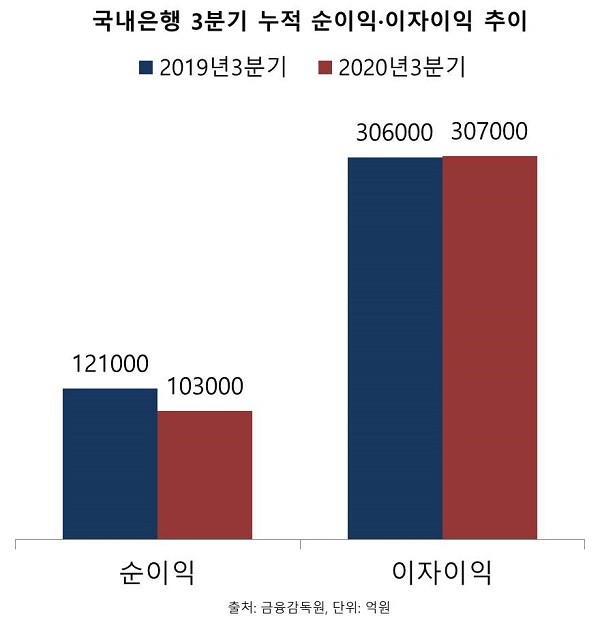
하지만 수익성 악화에도 이자이익은 지난해와 비슷한 수준을 유지했다. 국내은행의 3분기 누적 이자이익은 30조7000억원으로 지난해 동기(30조6000억원) 대비 1000억원 증가했다. 같은 기간 순이익이 12조1000억원에서 10조3000억원으로 14.9% 감소했지만 주원인은 이자이익 감소가 아니라 대손충당금 적립이 늘어난 영향이었다.
특히 분기별 이자이익이 △1분기 10조1000억원 △2분기 10조3000억원 △3분기 10조4000억원으로 늘고 있어 올해 이자이익 증가폭은 예년보다 클 것으로 기대된다.
이자이익 증가세는 가계와 기업대출이 급증한 영향이다. 가계대출은 신용대출 등 기타대출을 중심으로 급증세를 보여 올 10월까지 은행권의 가계대출 증가폭은 80조4000억원을 기록했다. 2018년과 2019년의 1~10월 가계대출 증가폭이 40조원대였던 것을 고려하면 두 배 가까이 증가한 수치다.
◇충당금 적립 확대로 내년 부실 리스크 대비
은행권의 안정적인 이익 창출에도 실적이 악화된 것은 대규모 대손충당금 적립 때문이다. 은행권은 코로나19 장기화로 실물 경기 악화 우려가 커지면서 손실흡수능력 강화에 나서고 있다. 또 코로나19 확산으로 타격을 입은 취약계층 대상 신규 대출, 원금 만기연장, 이자상환 유예 등 금융지원으로 대손충당금 적립 부담은 더욱 커지고 있다.
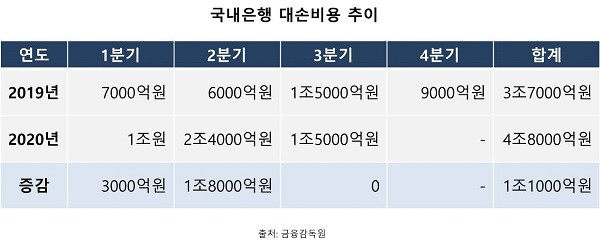
올해 3분기까지 국내은행의 대손비용은 4조8000억원으로 지난해 전체 수치인 3조7000억원보다 1조1000억원이나 많다. 4분기까지 더하면 지난해와의 차이는 2조원을 넘어설 것으로 예상된다.
현재 건전성 지표는 양호한 수준을 유지하고 있지만 업계에서는 부실폭탄이 언제 터질지 모른다는 위기감이 더 큰 것으로 분석된다. 지난 10월 말 국내은행의 원화대출 연체율은 0.34%로 지난해 10월 말(0.46%) 대비 0.12%포인트 하락했다.
또 부실채권규모는 9월 말 기준 14조1000억원으로 전년 동월(16조8000억원) 대비 2조7000억원 감소했고 부실채권비율도 0.86%에서 0.65%로 0.21%포인트 개선됐다.
◇코로나發 ‘비대면 바람’에 지점 줄고 디지털 혁신 박차 코로나19 확산은 은행권 디지털 전환 가속화에도 영향을 미쳤다. ‘사회적 거리두기’로 비대면 금융거래가 증가하면서 은행들도 디지털 인재를 확보하고 모바일뱅킹 앱 개편, 디지털 점포 운영 등 디지털 경쟁력 강화에 나서고 있다.
디지털 부문 강화는 올해 임원 인사에 고스란히 나타났다. 신한은행은 디지털 분야 전문가인 김혜주 전 KT상무와 김준환 전 SK C&C 상무를 영입했다. 두 사람은 빅데이터와 인공지능(AI) 분야에 경험이 풍부하다는 평가를 받는다.
농협은행은 지난 7월 이상래 전 삼성 SDS 상무를 디지털금융부문장으로 영입했다. 지난 11월 말에는 조직 개편을 통해 고객중심 디지털금융 강화 차원에서 내년부터 디지털금융부문 내 부서를 고객별 마케팅체계로 단계적 전환할 계획이다.
국민은행은 모바일뱅킹 앱 ‘KB스타뱅킹’의 오픈뱅킹서비스와 자산관리 앱 ‘KB마이머니’를 개편했다. 우리은행은 ‘우리원(WON)뱅킹’의 기능을 개선했고 이달에는 기업고객 뱅킹 앱 ‘우리원(WON)뱅킹 기업’을 개편했다. 신한은행의 ‘쏠(SOL)'과 농협은행의 ’NH스마트뱅킹‘도 지난달 개편됐고 하나은행의 ’하나원큐‘ 앱은 지난 8월 전면 개편됐다.
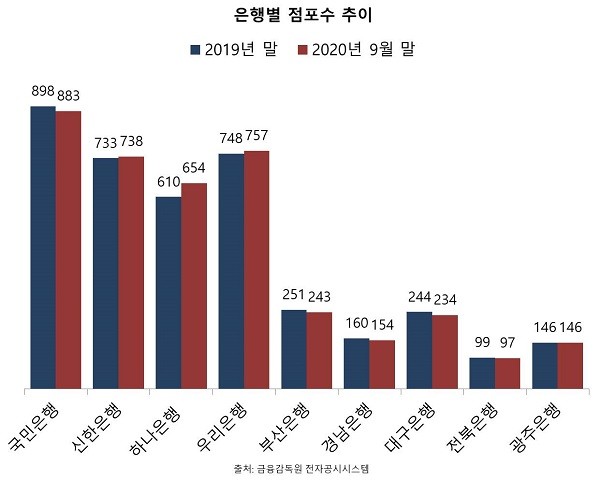
반면 디지털 전환 속도가 빨라지면서 은행 점포는 축소되고 있다. 지난 9월 말 국민·신한·하나·우리은행 등 4대 시중은행의 점포수는 2989개로 지난해 말 3032개에서 43개 감소했다. 같은 기간 부산·경남·대구·전북·광주은행 등 지방은행의 점포는 900개에서 874개로 26개 줄었다.


 입력 2020-12-17 07:00:01










































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.