

 입력 2020-12-23 07:00:10


금융소외계층 아닌 기업‧고액 자산가 대상 서비스 ‘국한’
내년 초까지 은행 점포 73곳 추가 통폐합…은행‧정부 함께 대안 마련해야
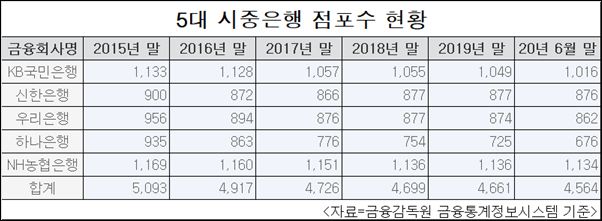
5대 시중은행이 내년 초까지 무려 73곳의 점포 통폐합을 추가로 계획하고 있는 가운데 대안으로 떠오른 ‘찾아가는 은행’ 등이 막상 금융소외‧취약계층에 적합한 서비스가 아닌 것으로 확인됐다.
현금 거래 업무에 제한이 있는 것은 물론 제공 서비스 역시 신규 대출 업무나 신용카드 신청, 퇴직연금(IRP) 가입 등의 업무로 한정했기 때문에 점포를 대신해 은행 전통의 업무를 이용하기는 실질적으로 어렵다는 이유에서다.
이에 일각에서는 금융사의 사회적 책임 이행 차원에서 은행권과 정부가 함께 힘을 합쳐 보다 현실적인 대안을 마련해야한다는 지적이다.
23일 금융권에 따르면 신한은행은 최근 태블릿 브랜치(Branch) 서비스를 보다 고도화한 모바일 앱 ‘스탭(STAB)’을 출시했다.
일명 ‘이동형 영업점’으로 일컬어지는 태블릿 브랜치는 은행원이 태블릿PC를 들고 금융 서비스가 필요한 고객에게 직접 찾아가 각종 금융 서비스를 제공하는 방식이다.
‘스탭’은 단순 상품 조회와 약관 설명 등 기본적인 역할을 담당하던 기존 태블릿 브랜치 서비스에서 한 단계 더 나아가 대출‧예금 상품의 신규, 제신고는 물론 개인형 퇴직연금(IRP) 상담과 신규 가입, 급여계좌 단체 신규 등을 돕는 역할까지 업무 영역을 확대한 것이 특징이다.
신한은행 측은 “고객을 직접 찾아가는 서비스를 통해 진정한 고객중심의 은행으로 변화하고자 한다”며 “은행 영업점 방문이 어려운 고객의 금융 접근성을 향상시키고 영업점 대기시간과 업무처리 시간을 감축해 고객 편의성 증대가 기대된다”는 입장이다.
이에 앞서 우리은행 역시 태블릿 브랜치 서비스를 고도화한 ‘위니 미니(mini)’를 새롭게 선보였다.
이는 개인고객에 대한 여·수신 신규 및 제신고 기능 외에도 △기업고객에 대한 여·수신 상담 및 신규 가입 △QR코드를 통한 신용카드, 개인형 퇴직연금(IRP), 청약저축 등 금융상품 간편 가입 △가맹점결제계좌 신청 등으로 업무범위를 크게 확장한 것이 특징이다.
우리은행 측 역시 “영업점 방문이 어려운 고객에게 다양하고 편리한 금융서비스를 제공할 수 있게 됐다”며 “앞으로도 영업점과 동일한 수준의 효율적인 영업환경 구축을 위해 힘쓰겠다”고 밝혔다.
그러나 영업점 방문이 어려운 고객에게 편리한 금융 서비스를 제공하고 금융 접근성을 향상시키겠다는 은행권의 홍보와 달리 통상 영업점 방문이 어려울 것으로 예상되는 금융소외‧취약계층이 자주 이용하는 단순 입출금과 송금 등의 서비스는 불가능한 것으로 확인됐다. 영업점포 이외의 장소에서는 현금 거래 업무가 불가하다는 이유에서다.
이에 결론적으로 은행권이 홍보를 위해 사용한 ‘영업점 방문이 어려운 고객’의 실질적인 대상은 고액의 자산가 혹은 기업(단체) 고객 등인 셈이 됐다.
KB국민은행과 하나은행, NH농협은행 역시 태블릿 브랜치 서비스를 통해 일명 ‘찾아가는 은행’ 서비스를 시행하고 있지만 이들 역시 제공하는 서비스는 신한, 우리은행과 비슷한 상태다. 구체적으로는 △예금, 전자금융 신규 △대출 신청, 약정 △외국환 지정거래 △자동이체 △기업여신현장점검 △신용‧체크카드 신청 △퇴직 연금 △포트폴리오 설계 등 자산관리상담 등이다.
이에 일각에서는 영업 효율화 등을 이유로 은행권이 지속적으로 점포를 감축하는 상황에서 이 같은 서비스가 금융소외‧취약계층이 이용하는 대면(오프라인) 점포를 대체하기는 어렵다고 꼬집고 나선 실정이다.
특히 올 한 해 동안 무려 230여곳의 점포를 줄인 5대 시중은행이 내년 초까지 73곳의 점포를 추가로 통폐합할 것으로 알려지며 대안 마련은 더욱이 시급한 상황이라고 강조하고 있다.
조연행 금융소비자연맹 회장은 “시중은행의 경우 사실상 영리기업인 만큼 수익성을 제고하는 것이 당연할 수 있겠지만 은행이 갖는 사회적 기능이나 공익성을 잊어서는 안 된다”며 “은행 입장에서는 수익성이 다소 떨어지는 고객층이더라도 이들 역시 금융 서비스를 편리하게 누릴 수 있도록 적극적으로 개선하는 노력이 필요하다”고 말했다.
조남희 금융소비자원장 역시 “비대면의 가속화 속에서 대면 창구를 줄이는 것은 어쩔 수 없는 현상”이라면서도 “그러나 급속한 감축을 진행할 경우 변화를 따라가지 못하는 디지털‧경제 취약계층은 소외될 수밖에 없는 만큼 이를 해소할 수 있는 방안을 마련하는 것이 중요하다”고 강조했다.
이어 “금융소외계층을 위한 안내 서비스 마련과 공동 ATM(현금자동입출금기)이나 점포의 개설 등 시중은행이 개별 혹은 합동으로 대안을 만드는 것이 우선”이라면서도 “사회적인 현상에 대한 책임을 금융사에만 떠넘길 것이 아니라 정부 역시 정책적으로 이를 해결할 수 있는 방안을 함께 마련해야한다”고 덧붙였다.
이에 시중은행들은 우선적으로 통폐합은 인근에 대체 점포가 운영되고 있거나 실질적으로 이용 고객이 거의 전무해 효율성이 떨어지는 곳을 대상으로 진행한다는 입장이다. 그러면서도 ‘찾아가는 은행’ 서비스 외에도 금융소외‧취약계층을 위한 다양한 방안을 꾸준히 마련하고 있다고 설명했다.
현재 신한은행은 화상상담 시스템을 적용한 미래형 혁신 점포 모델인 ‘디지택트 브랜치’를, 우리은행은 스마트 키오스크를 활용한 ‘디지털 금융점포’ 등을 지속 확장할 계획이다. 국민은행 역시 ‘KB 찾아가는 브랜치’, ‘KB 포터블 브랜치’, ‘KB 캠 패드 시스템(Cam Pad System)’ 등 다양한 아웃바운드 채널을 구축하고 고령자를 대상으로 쉬운 인터페이스로 구성한 앱 ‘골든라이프뱅킹’ 등을 운영하고 있다. 하나은행 역시 저시력자를 위해 주요 약관 10종을 음성전환(보이스아이) 서비스로 제공하고 있으며 농협은행 역시 시니어 고객 전용 뱅킹 서비스 등을 추진 중이다.
시중은행 관계자는 “점포와 ATM 등의 감축으로 인해 금융 서비스에 불편함을 느끼는 고객을 위한 다양한 대응책을 고민하고 실제 마련하고 있는 상황”이라며 “특히 디지털 형태로의 변화가 이뤄진 상황에서 고령층이나 장애인도 편리하게 디지털 채널을 활용해 금융 거래를 할 수 있도록 서비스를 지속 강화하고 있다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-12-23 07:00:10 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.