

 입력 2020-12-30 07:00:03


수익성 또 악화될까 ‘노심초사’…신사업 발굴 절실
카드업계는 내년 성장의 기회와 함께 또 한 번의 수익성 악화 위기를 겪을 전망이다. 카드 수수료 재산정, 법정 최고금리 인하 등이 예정돼 있기 때문이다. 다만 마이데이터(본인신용정보관리업)가 본격적으로 시행되면서 신사업 진출을 통한 성장 동력 확보가 가능할 것이라는 점은 긍정적이다.
30일 금융권에 따르면 카드 가맹점 수수료 적격비용 산정을 위한 ‘원가분석 및 적격비용 산출 작업’이 내년 1월부터 시작된다. 비용이 얼마나 들었는지 분석해 가맹점이 부담할 카드 수수료율을 다시 산정하겠다는 것이다.
카드 수수료율 재산정은 2012년부터 3년마다 이뤄지고 있으며 연말에 수수료율이 결정돼 이듬해 적용된다. 지난 카드사 적격비용 산출은 2018년 5월부터 진행했지만 이번에는 1월로 4개월가량 앞당겨 시작해 1년간의 논의를 통해 결정된다.
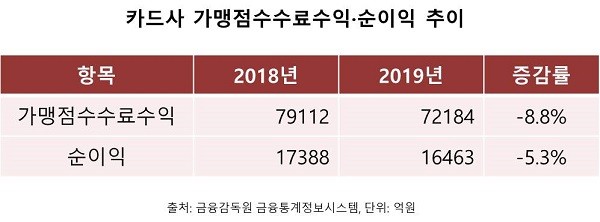
수수료율이 인하될 때마다 카드업계는 수익성 악화를 겪어왔다. 지난해 수수료율 인하로 8개 전업카드사(신한·삼성·KB국민·현대·우리·하나·롯데·비씨카드)의 가맹점수수료 수익은 2018년 7조9112억원에서 7조2184억원으로 8.8% 감소했다. 같은 기간 순이익도 1조7388억원에서 1조6463억원으로 5.3% 줄었다.
특히 올해 신종 코로나바이러스 감염증(코로나19) 여파로 마케팅비가 감소해 수수료 인하로 이어질 가능성이 높다. 적격비용은 카드사의 자금조달·위험관리 비용, 마케팅비, 일반관리비 등을 고려해 산정되며 적격비용이 낮아지면 수수료율도 낮아진다. 비용 절감을 통한 ‘불황형 흑자’를 냈지만 수익성 악화에 대한 고민만 커지게 된 셈이다.
8개 전업 카드사의 올 3분기 누적 순이익은 1조6644억원으로 지난해 같은 기간(1조3938억원) 대비 19.4% 증가했다.
내년 하반기부터는 법정 최고금리 인하가 예정돼 이자 수익도 줄어들 전망이다. 금융당국은 지난 11월 법정 최고금리를 현행 연 24%에서 연 20%로 낮추기로 했다.
특히 기존 대출에 대한 소급 적용 가능성이 나오면서 금리 20% 이상의 대출 비중이 높은 카드사의 경우 수익성에 직격탄을 맞을 것으로 예상된다. 지난 10월 기준 금리 20% 이상의 카드론 비중은 삼성카드(23.95%)와 현대카드(17.49%)가 8개 전업 카드사 중 1, 2위를 다퉜다.
다만 마이데이터 사업이 내년 1월 말 본격 시행되면서 돌파구를 마련할 수 있을 것으로 보인다. 최근 카드사 6개(신한·KB국민·현대·우리·비씨카드)를 비롯해 은행 4개사, 빅테크 업체, 저축은행 등 21개사가 마이데이터 예비허가를 받았고 내년 1월 말 본허가를 앞두고 있다.
마이데이터가 활성화되면 소비자들이 여러 회사에 흩어져 있는 자신의 신용정보를 한눈에 파악하고 관리할 수 있다. 금융사들은 취합한 데이터를 분석해 신상품을 개발하거나 초개인화 서비스를 제공할 수 있다.
카드업계 관계자는 “코로나 상황이 내년에도 지속될 것으로 보이고 수수료 재산정과 최고금리 인하도 예정돼있어 쉽지 않은 한 해가 될 것”이라며 “전통적인 수익 모델에서 벗어나 신사업 발굴이 절실하다”고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2020-12-30 07:00:03 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.