

 입력 2021-01-22 07:00:22


금리 동결에 대출 연장까지 ‘엎친 데 덮친 격’…올해 실적도 ‘먹구름’
‘디지털 혁신’ 한편으로 은행 본연 역할 충실 ‘우선’
저금리 기조 속 정부의 기준금리 동결과 소상공인‧중소기업 대출 만기 및 상환 유예 조치 연장, 지속적인 연체율 상승 등의 영향으로 연초부터 시중은행의 실적에 빨간불이 켜진 상태다. 아울러 빅테크의 공세가 더욱 심화되는 상황에서 실적 증대는커녕 자리를 지키기도 어려운 모양새다.
이에 은행권은 올 한해 변화와 혁신을 통한 기조를 유지하는 한편으로 은행 본연의 가치에 보다 집중하며 성과를 창출하겠다는 전략이다. 아직까지 대면채널에 대한 고객의 수요가 상당한 만큼 전통적 은행만의강점인 오프라인 영업을 적극 앞세워 고객 만족도를 높인다는 구상에서다.
22일 금융권에 따르면 최근 한국은행 금융통화위원회의 기준금리 동결(0.5%)에 따라 올 한해 국내 은행권의 순이자마진(NIM)은 하락세를 유지할 것으로 전망됐다.
실제 은행의 대표적 수익성 평가지표인 순이자마진(NIM)은 정부의 저금리 기조에 따라 지속적으로 하락하고 있다. 이는 은행이 자산을 운용해 낸 수익에서 조달비용을 뺀 나머지를 운용자산 총액으로 나눈 수치다.
KB국민은행의 지난해 3분기 기준 NIM은 2019년 3분기 대비 0.17%포인트 하락한 1.52%를 기록했으며, 같은 기간 신한은행은 0.19%포인트 하락한 1.38%으로 나타났다. 하나은행과 우리은행은 각각 0.14%포인트, 0.07%포인트 하락한 1.33%으로 집계됐다. NH농협은행은 카드 부문을 제외한 수치가 0.08%포인트 하락한 1.49%로 기록됐다.
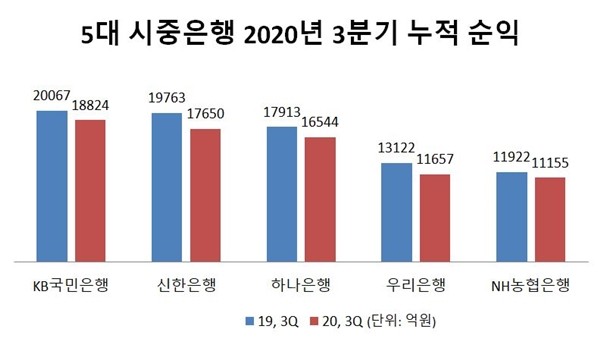
이 같은 상황은 은행의 순익에도 고스란히 나타났다. 실제 지난 3분기까지 5대 시중은행의 누적 당기순이익 총액은 7조5830억원으로 전년 동기(8조2787억원) 대비 8.4% 하락했다.
세부적으로 국민은행은 같은 기간 6.2% 하락한 1조8824억원을 기록했으며 신한은행은 10.7% 감소한 1조7650억원, 하나은행은 7.6% 감소한 1조6544억원으로 집계됐다. 우리은행과 농협은행 역시 각각 11.2%, 6.4% 하락한 1조1657억원과 1조1155억원을 기록했다.
이에 주요 시중은행들은 지난해에 이어 디지털 혁신과 신사업 발굴 등을 통해 새로운 성장 동력을 확보하는 한편으로 은행 본원의 경쟁력 강화를 최우선 과제로 삼고 실적을 방어하겠다는 구상이다.
특히 올 한해는 빅테크와의 경쟁이 보다 심화될 것으로 예상되는 만큼 전통적인 금융사의 최대 강점인 ‘대면채널’ 활용을 통해 성과를 창출하겠다는 전략이다.
우선 국민은행은 성장의 원천인 본원적 비즈(Biz) 경쟁력을 더욱 강화할 방침이다.
허인 국민은행장은 “제로 수준 저금리 장기화로 예대마진 축소에 따른 수익성 악화 우려가 큰 것이 사실”이라며 “이를 극복하기 위해 대출 자산의 질을 높이는 동시에 상품별 수익성 관리와 비가격 경쟁력을 강화해 나갈 계획”이라고 말했다.
이어 “지속적인 본원적 금융 경쟁력 강화를 통해 수익창출의 원천을 확고히 지켜나갈 것”이라며 “지난 수년 간 미래성장동력이자 핵심 비즈니스로 선정해 투자하고 육성해온 기업투자금융(CIB), 자본시장, 자산관리(WM), 글로벌 부문의 시장 지배력 강화와 수익 창출력 제고에 배전의 노력을 기울이겠다”고 강조했다.
아울러 “KB만의 차별화된 ‘마이데이터’ 서비스를 통해 고객의 관심이 ‘예금’에서 ‘투자’로 옮겨가는 시장 변화에 적극 대응할 것”이라며 “비대면 고객접점에만 의존해야 하는 빅테크 기업들이 쉽게 따라오기 힘든 ‘종합상담역량’ 역시 더욱 확장하겠다”고 선언했다.
신한은행 역시 고객의 다양한 니즈를 충족하기 위해 마케팅 기능을 강화하고 개인화된 상담 지원에 힘을 쏟는 등 금융업의 본원적 경쟁력 강화에 최선을 다한다는 방침이다.
진옥동 신한은행장은 “위기에 대한 예측과 대비가 중요한 시점인 만큼 과거 ‘건전성‧리스크관리 명가’의 명성을 반드시 되찾아야 한다”며 자산관리(WM), 기업, 투자금융(IB), 글로벌 등 핵심 비즈 시장지위를 굳건히 할 수 있도록 각 사업그룹에 노력을 당부했다.
하나은행 역시 “금융의 변곡점을 돌파하고 글로벌 시대를 주도하는 리더로 우뚝 서자”는 지성규 하나은행장의 전략에 따라 ‘글로벌 2540(2025년까지 그룹 이익의 40%를 해외 시장에서 달성)’ 비전 달성에 박차를 가한다는 계획이다. 안정적인 국내외 사업의 포트폴리오 구축을 통해 진정한 글로벌 은행으로 발돋움하겠다는 전략에서다.
이에 하나은행은 올 한해 세계 6개 대륙 진출을 위한 글로벌 네트워크 확장과 함께 인수·합병(M&A), 지분 투자 등을 다방면에서 검토할 방침이다.
우리은행은 디지털‧비대면으로 변화한 금융 환경 속에서 강점인 대면채널의 역할을 재정립하고 고도화해 성과를 창출한다는 전략이다. 이를 위해 올 초부터 거점점포 한 곳과 인근 영업점 4~8개 내외를 하나의 그룹으로 묶는 영업점간 협업체계인 ‘VG(같이그룹, Value Group)’제도를 시행하고 있다.
권광석 우리은행장은 “대면채널은 인터넷전문은행이나 빅테크 기업들이 가지지 못한 은행만의 차별화된 경쟁력이자 중요한 고객 접점”이라며 “새롭게 시행되는 VG제도는 우리은행 채널 전략의 종착점이 아닌 새로운 변화의 출발점이 될 것”이라고 강조했다.
이어 “변화와 혁신의 탑을 더욱 견고히 쌓기 위해서는 은행의 기본이 되는 영업에 더욱 충실해야한다”며 “영업방식의 패러다임을 바꾸는 VG제도를 통해 직원들의 업무 역량을 강화하고 영업력을 극대화하자”고 당부했다.
아울러 “우리의 강점을 활용한 기업 토탈 마케팅 강화를 통해 해당 대기업뿐만 아니라 그 협력기업과 임직원까지도 우리의 고객으로 모셔오는 노력이 필요하다”며 “또 현재의 저성장‧저금리 시장환경을 극복하기 위해 성장성과 수익성이 높은 CIB나 글로벌 부문의 역량 강화에 더욱 힘써야 한다”고 덧붙였다.
NH농협은행 역시 영업채널과 사업전략 전반을 고객·영업 현장 지향적으로 재설계 하는 한편으로 농협금융 본연의 역할에 충실하겠다는 전략이다.
권준학 농협은행장은 “최근의 시장 환경은 공급자 위주에서 수요자 위주로 변화하고 있는 만큼 고객·현장 중심의 마케팅과 인프라 구축에 가장 중점을 둬야 한다”며 “확실한 타깃에 최적화된 마케팅을 실시해 고객기반을 넓히자”고 강조했다.
이와 함께 “소매금융, 농업·공공금융 등 강점이 있는 분야에서 차별화 전략을 통해 경쟁우위를 지속 확보해야 한다”며 “농협금융 본연의 역할에 충실하면 ‘신뢰’라는 값진 자산을 얻을 수 있는 것은 물론 농업·농촌을 위한 수익센터 역할도 단단히 할 수 있다”고 말했다.
업계 관계자는 “지난해 은행권이 혁신과 변화에 중점을 뒀다면 올해는 금융 본연의 경쟁력 강화를 통한 가치 창출에 집중하자는 분위기”라며 “코로나19로 지속되는 저금리 속 빅테크와의 경쟁에서 우위를 차지할 수 있는 최선의 돌파구라고 판단했기 때문”이라고 분석했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-01-22 07:00:22 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.