

 입력 2021-01-22 07:00:02


위기에 더 빛나는 리더-2021 CEO열전 (42)
전통보험 재정비와 디지털 혁신전략 ‘DBS’로 성장기반 다지기
수수료체계 개편으로 ‘소비자 보호강화’ 움직임 지속
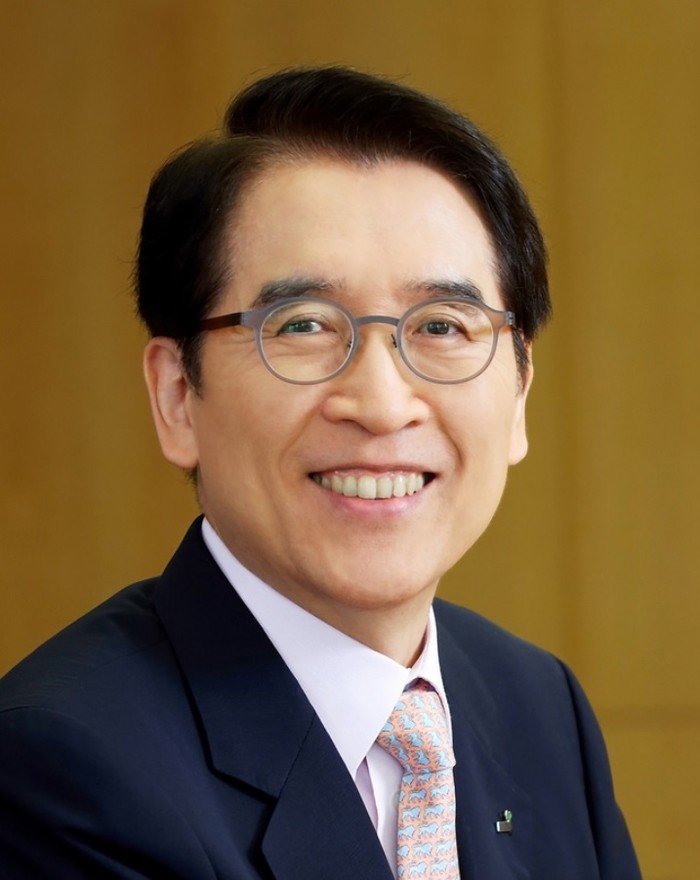
신창재 교보생명 회장이 신축년(辛丑年)을 맞아 전통보험과 디지털보험 등 두 마리 토끼를 모두 잡는 ‘양손잡이 경영’에 드라이브를 건다. 보험시장 전반이 불황기인 데다 플랫폼 경영 기반의 빅테크업체, 금융지주사 소속 보험사들과의 경쟁 필요성이 점차 커지면서 보다 확실한 성장 기반을 마련해야 한다는 의지가 반영됐다.
양손잡이 경영은 기존 전통보험 사업에서 수익을 계속 창출하는 동시에 신성장동력인 디지털보험에서도 안정적인 미래 기반을 구축하는 것을 골자로 한다.
이를 위해 신 회장은 △디지털 혁신을 통한 미래 성장 준비 △왕성하게 혁신하는 부서문화 확산 △업계를 선도하는 소비자보호 실천 △선제적이고 능동적인 자산운용 대응체계 구축 △전통적 보험사업의 수익성 개선 등 5가지를 중점 추진사항으로 제시했다.
◇‘데이터’ 기반의 디지털 혁신전략 ‘DBS’ 3년간 집중 추진
교보생명의 주요 기업전략은 ‘DBS(Digital transformation Based Strategy)’란 이름으로 향후 3년간 집중적으로 추진될 계획이다. 이는 부서문화·리더십·업무 프로세스·커뮤니케이션 방식·비즈니스 모델 등 회사 경영의 모든 것을 디지털시대에 맞게 근본적으로 변화시키는 것을 의미한다.
신 회장이 “보험시장의 성장이 둔화되고 고객 경험 전반이 디지털 환경에서 이뤄지며 전통적 보험사업의 입지가 차츰 줄어들고 있다”라고 진단한 만큼, 향후 새로운 디지털 금융서비스를 구체적으로 내놓기 위해 관계사나 다른 기관들과 연계하고 전방위적 협력체계를 구축하려는 움직임도 활발히 단행할 전망이다.
최근 교보생명은 마이데이터 사업에 대한 파트너십을 강화하기 위해 서울대학교 경영연구소와 업무협약(MOU)을 맺기도 했다. 마이데이터는 여러 금융기관에 흩어져 있는 고객 정보를 한데 모아 통합 관리하고, 고객별 맞춤 금융서비스와 상품을 제공하는 사업이다.
이번 업무협약을 통해 교보생명은 마이데이터 관련 신기술 트렌드를 연구진과 공유하고 앞으로 자산관리, 건강관리 서비스 등 고객 맞춤형 상품을 개발하는 과정에서 데이터의 효용 가치를 높여 나가겠다는 목표다.
이처럼 데이터 기반의 비즈니스 혁신이 강조됨에 따라 교보생명은 지난해 말 조직개편에서 금융마이데이터파트를 신설해 전담 조직을 구성하기도 했다.
◇수수료체계 개편 통한 ‘소비자 보호 강화’ 현실화
신 회장은 취임 이후 줄곧 소비자 보호를 실천하고 이를 위한 구체적인 방안을 강화하도록 주문해왔다. 이에 교보생명은 올해 들어 보험계약 해지 시 설계사의 해약수당 환수 기준을 강화하는 방식으로 수수료체계 개편을 단행했다.
상품의 불완전판매를 줄이고 고객관리를 강화해 보험계약 유지율을 높이기 위한 취지다. 교보생명 측은 설계사가 수수료 환수 부담을 덜기 위해 고객의 불만과 분쟁에 보다 적극 대처하는 효과를 기대하고 있다.
수수료체계 개편안에 따르면 보험계약을 해지할 경우 수당 환수 기간은 기존 18회차(1년 6개월)에서 12회차(1년)으로 6개월 줄었다. 하지만 수수료 환수 대상에 성과비례수수료 외 기본 모집, 유지, 시책 등이 포함되면서 설계사가 보험사에 돌려줘야 하는 금액과 부담은 오히려 커진다.
이에 따라 2회차에 보험계약을 해지할 경우 수수료는 100% 환수되며, △3회차 95% △4회차 90% △6회차 70% △7회차 60% △8회차 50% △9회차 40% △10회차 30% △11회차 20% △12회차 10% 등이다.
한편 신 회장은 소비자보호 전담조직을 대표이사 직속으로 배치하는가 하면 매월 경영층 회의에 앞서 고객의 소리를 꾸준히 청취하는 등 소비자 보호에 꾸준히 관심을 가져온 것으로 알려졌다.
◇보험영업수익 3년만에 흑자전환…영업지속성 확보 기대
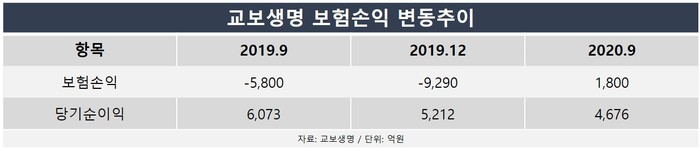
지난해 회사 실적 자체는 보장성보험 판매 증가와 보험금 지급액 감소세 맞물려 턴어라운드 계기 마련했다는 평가를 받는다. 지난해 3분기 기준으로 교보생명, 삼성생명, 한화생명 등 국내 생보사 ‘빅3’ 중 보험영업에서 교보생명만 유일하게 손실을 입지 않았다.
교보생명이 지난해 3분기 거둔 보험영업수익은 1800억원이다. 전분기 대비 보험영업이익이 약 4000억원 증가한 반면 보험영업비용은 2000억원 증가에 그치면서 지난 2017년 이후 3년 만에 흑자전환에 성공했다.
신종 코로나바이러스(코로나19)로 인한 사회적 거리두기에 일반 고객들의 의료시설 방문이 끊기면서 보험금 청구 건수가 줄어든 것이 가장 큰 영향으로 꼽힌다. 여기에 회사 측은 보장성보험 판매에 박차를 가해 수입보험료를 늘린 것이 주효했다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-01-22 07:00:02 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.