

 입력 2021-02-04 07:00:06


핀테크 협업·마이데이터 진출 등 돌파구 마련
인터넷전문은행들이 올해 중금리 대출을 확대키로 하면서 저축은행권에 비상등이 켜졌다. 그간 중금리 대출은 저축은행의 주력 분야였지만 앞으로 경쟁 심화로 수익성 악화가 불가피할 것으로 전망돼서다. 수익성을 방어하기 위해 저축은행업계에서도 신사업 발굴이 중요해진 시점이다.
4일 저축은행중앙회에 따르면 지난해 4분기 국내 저축은행들이 취급하는 중금리 대출 상품은 85개로 전년 동기 대비 18개 늘었다. 중금리 대출 취급 규모는 2019년 말 5조1517억원으로 1년 전보다 약 84% 증가했다.
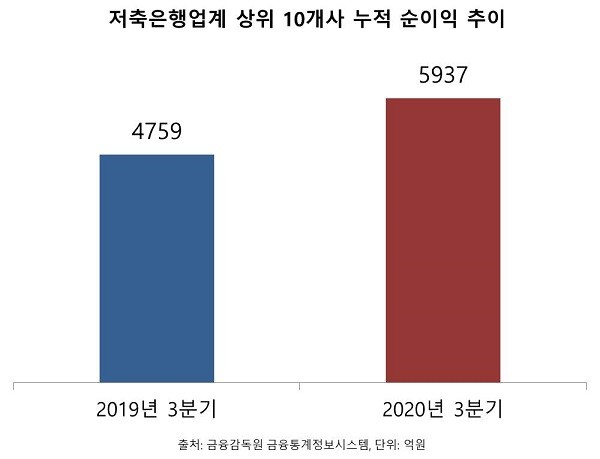
대형 저축은행들은 중금리 대출 확대를 앞세워 지난해 호실적을 기록하기도 했다. 저축은행업계 상위 10개사의 지난해 3분기 누적 순이익은 5937억원으로 전년 동기 대비 24.7% 증가했다.
올해는 카카오뱅크와 케이뱅크 등 인터넷전문은행을 중심으로 중금리 대출 시장이 더욱 확대될 예정이다. 특히 카카오뱅크는 중·저신용자를 대상으로 신용평가시스템(CSS)을 활성화하고 케이뱅크는 올 상반기 중금리 대출 상품인 사잇돌대출을 공급할 예정이다.
중금리 대출은 마진이 크지 않아 많이 팔아서 수익을 버는 구조이기 때문에 규모를 늘리는 것이 중요하다. 이 때문에 저축은행들도 중금리 대출 확대에 나서는 한편, 신사업 발굴로 돌파구 마련에 분주한 모습이다.
저축은행업계는 중금리 대출 금리를 인하해 고객 확보에 나서는 동시에 핀테크 업체와 협업도 확대하고 있다. JT저축은행은 지난달 토스 전용 중금리신용대출 상품인 ‘파라솔 S’를 출시했고 애큐온저축은행도 토스와 카카오페이에서 전용 상품을 판매하고 있다.
신사업에 적극적인 행보를 보이는 곳은 웰컴저축은행이다. 웰컴저축은행은 업계에서 유일하게 마이데이터(본인신용정보관리업) 사업 본허가를 획득했고 올해 본격적인 사업 진출이 예상된다.
다만 저축은행업계의 중금리 대출에 큰 영향이 없을 것이라는 분석도 있다. 1금융권인 인터넷전문은행과 고객의 신용도가 다르고 금리 수준도 저축은행의 중금리 대출이 더 높기 때문이다.
저축은행업계 관계자는 “중금리 대출 시장의 경쟁이 심해지고 있는 것은 사실이지만 저축은행의 경우 중금리 대출에 대한 경험과 노하우가 더 많기 때문에 충분히 경쟁력을 갖춘 상황”이라고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-02-04 07:00:06 송고






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.