

 입력 2021-02-17 07:00:05


1월 기준 가계대출 3년 만에 증가세로 돌아서
저축은행·상호금융·보험·카드 등 제2금융권의 가계대출 규모가 확대될 조짐이다. 신종 코로나바이러스 감염증(코로나19) 장기화와 시중은행에 대한 금융당국의 대출 규제 강화방안이 맞물리면서 취약 차주들이 제2금융권으로 발길을 돌려서다.
연초 제2금융권의 가계대출 규모가 3년 만에 증가세로 돌아서면서 관련 업계 내 부실 리스크도 덩달아 커지는 분위기다. 하지만 제2금융권은 향후 금융당국이 발표할 가계대출 종합대책 규제를 받지 않을 것으로 알려져 우려의 목소리는 더 커지고 있다.
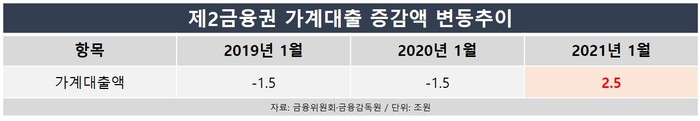
17일 금융위원회에 따르면 지난해 연말부터 올해 초까지 제2금융권의 가계대출 증감액이 △2020년 12월 2조1000억원 △2021년 1월 2조5000억원 등 점차 커진 것으로 집계됐다.
특히 1월 기준 증감액은 최근 3년간 △2019년 -1조5000억원 △2020년 –1조5000억원 △2021년 2조5000억원을 기록했다. 지난해까지는 연초 가계대출이 감소하는 모습을 보였지만 올해 들어 증가세로 돌아섰다.
업계는 이에 대해 금융당국이 시중은행의 대출을 옥죄자 저신용자나 저소득층 등 취약자주들이 제2금융권으로 눈길을 돌렸기 때문으로 해석하고 있다. 따라서 대출내용도 ‘빚투(빚내서 투자)’ 등 주식 투자나 대규모 사업자금 등을 마련하려는 의도가 아니라 대부분 생계자금으로 구성된 것으로 파악됐다.
지난해 상반기 제2금융권의 가계대출 규모는 총 4조4000억원 감소했지만, 하반기 들어서는 증가액이 15조7000억원에 달했다. 취약자주들이 몰리는 만큼 올해 제2금융권의 부실 문제가 더 커질 것이란 우려가 커지고 있지만, 제2금융권은 금융당국의 다가올 가계대출 규제에서도 제외될 전망이다.
오는 3월 금융당국은 총부채원리금상환비율(DSR) 중심의 가계대출 종합대책을 발표할 계획이다. 중장기적으로 고액의 신용대출자에 대해 여신심사를 고도화하고 돈을 빌린 사람의 채무상환 능력을 감안해 부채 총량을 관리하겠다는 취지다.
현재 당국은 평균 DSR을 금융사 단위로 관리하며 은행권 40%, 제2금융권 60%를 기준으로 잡고 있다. 향후 이 규제는 금융사에서 차주로 대상을 변경한다는 방침이다. 또 신용대출도 주택담보대출과 마찬가지로 원리금 분할상환방식으로 변경하는 방안도 검토 중이다.
금융당국은 제2금융권의 가계대출 규모가 계속 커질 가능성이 있지만, 시중은행과 달리 대부분 소상공인 등 개인업자들의 생활자금 대출로 구성돼 일률적으로 대출 규제를 적용하기 어렵다는 입장이다.
전반적으로 제2금융권의 부실 문제를 우려하는 목소리가 크지만, 일각에서는 부실 문제가 감당할 수준일 것이라는 의견도 나온다. 저축은행을 통해 받는 신용대출은 상대적으로 리스크가 큰 만큼 금융사가 고액으로 취급하지 않는다는 이유에서다.
업계 관계자는 “제2금융권 내 특히 저축은행 위주로 건전성이 저하될 위험이 커지고 있어 관리가 필요하다”면서도 “저축은행 외 상호금융은 대부분 담보대출이 많아 신용대출 문제로 직결되지 않을 것”이라고 내다봤다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-02-17 07:00:05 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.