

 입력 2021-03-02 07:00:02


현금서비스·카드론 등 카드수익 감소 우려
올 하반기 시행될 법정 최고금리 인하가 기존 대출에도 소급 적용될 가능성이 높아지고 있다. 반면 카드사의 고금리 카드론 비중은 더 확대돼 소급 적용에 확정되면 수익에 큰 타격을 받을 것이라는 분석이다.
2일 금융권에 따르면 금융위원회는 오는 7월부터 법정최고금리를 기존 24%에서 20%로 4%포인트 인하한다. 기존 대출 상품에 대해서도 최고금리 20%가 적용되도록 소급 적용을 유도하고 있는 것으로 알려졌다.
카드사는 최고금리가 인하될 때마다 기존대출 금리를 소급해 낮춰야 한다는 소급 적용 약관이 없다. 하지만 2018년 최고금리를 27.9%에서 24%로 인하할 때도 카드사는 자발적으로 기존대출 금리를 24% 이하로 인하했다.
이번에도 기존 대출에 대한 소급적용 가능성이 나오고 있는 만큼 카드사 수익성에도 빨간불이 켜졌다. 20% 이상의 금리가 적용된 카드론 이용 회원 비중이 3개월 전보다 커진 것으로 나타났기 때문이다.
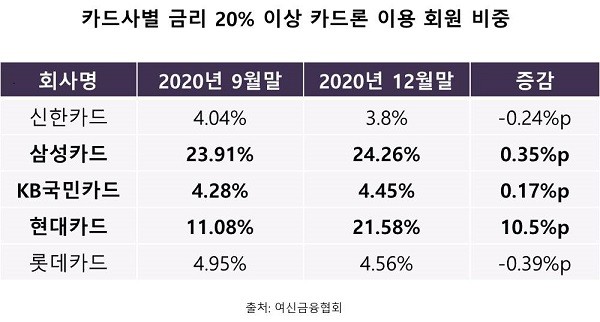
특히 7개 전업 카드사 중 비중이 두 번째로 높았던 현대카드의 상승폭이 컸다. 여신금융협회에 따르면 현대카드는 금리가 20% 이상인 카드론 이용 회원 비중이 지난해 9월 말 11.08%에서 지난해 말 21.58%로 10.5%포인트나 확대됐다.
삼성카드도 비중이 지난해 말 기준 24.26%로 3개월 전(23.91%)보다 0.35%포인트 확대됐다. KB국민카드의 경우 비중은 5% 이하로 낮지만 수치는 4.28%에서 4.45%로 0.17%포인트 소폭 상승했다.
이밖에 카드사들은 고금리 대출 비중이 줄었거나 아예 없어 소급 적용에 따른 영향도 낮을 것으로 보인다. 신한카드는 20% 이상 금리가 적용된 회원 비중이 4.04%에서 3.8%로 0.24%포인트 축소됐다. 롯데카드도 4.95%에서 4.56%로 0.39%포인트 떨어졌다.
업계 관계자는 “2018년에도 의무 사항이 아니지만 소급 적용한 사례가 있기 때문에 이번에도 가능성을 배제할 수 없다”며 “고금리 비중이 높을수록 수익 타격도 피할 수 없을 것”이라고 말했다.
7개 카드사의 카드수익에서 카드론, 현금서비스 등의 수익이 차지하는 비중은 29.6%에 달한다. 지난해 3분기 누적 기준 카드수익은 총 12조9282억원으로 현금서비스와 카드론 수익은 각각 7724억원, 3조510억원이었다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-03-02 07:00:02 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.