

 입력 2021-03-09 07:00:05


코로나19로 가계 주름살 깊어지자 보험계약 부활 움직임도 위축
보험부활에 대한 분납제도 있지만 비용부담 여전해 유명무실
신종 코로나바이러스 감염증(코로나19)과 저금리 기조 장기화로 지난해 국내 생보업계 보험부활 움직임이 크게 둔화됐다. 신계약보다 기존 보험계약을 부활시키는 것이 상품의 보장내용이나 계약기간 등 측면에서 가입자에게 더 많은 혜택을 줄 수 있지만, 깊어진 가계 주름살에 잃어버린 보험을 되찾으려는 이들은 점차 사라지고 있다.
보험업계는 가입자들의 보험부활을 돕기 위해 계약 부활 시 연체료 등을 나눠낼 수 있도록 한 분납제도를 운영한다. 하지만 이 역시 보험료 부담을 경감시키기에는 부족해 유명무실화하고 있다는 지적이다.
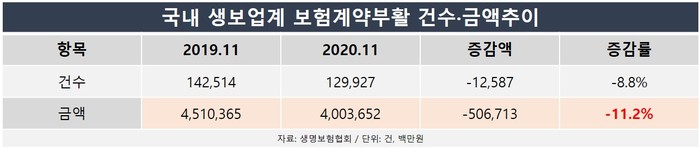
9일 생명보험협회에 따르면 지난해 11월 기준 국내 생보사 24곳의 보험계약 부활건수는 12만9929건, 부활금액은 4조37억원으로 집계됐다. 전년 동기대비 부활 건수와 금액 모두 8.8%(125억8700만원), 11.2%(5067억1300만원) 감소했다.
매년 12월 기준 보험계약 부활금액은 11월까지의 누적액에서 9~10% 증가해왔다. △2016년(10조1216억원→11조740억원) 9.4% △2017년(6조8817억원→7조5166억원) 9.2% △2018년(5조7445억원→6조2677억원) 9.1% △2019년(4조5104억원→4조9531억원) 9.8% 등이다.
이를 감안하더라도 지난해 연간 생보사들의 보험계약 부활금액은 4조5000억원 정도에 그쳤을 것으로 추산된다. 최근 5년 가운데 가장 낮은 수준이다.
같은 기간 보험사별로는 삼성생명(5122억6400만원→3968억8200만원)의 보험 부활금액 감소 폭이 1153억8200만원으로 가장 컸다. △신한생명(3616억6700만원→2925억5600만원) 691억1100만원 △NH농협생명(3024억2000만원→2415억1600만원) 609억400만원 등이 뒤를 이었다. 나머지는 보험사들은 감소액이 500억원대 미만이었다.
보험계약 부활은 부득이한 사정으로 보험료를 납부하지 못해 계약이 해지된 경우 부활신청을 통해 다시 효력을 회복시켜주는 경우다. 이미 실효된 계약이라고 해도 가입자가 해약환급금을 받지 않은 상태라면 3년 이내 연체보험료와 약정이자를 완납한 후 신청할 수 있다.
보험계약 부활신청이 들어오면 가입자는 계약 전 알릴 의무인 병력사항, 직업 등을 새롭게 작성해야 하고 신계약과 동일한 가입심사(언더라이팅)를 받게 된다. 통상 보험회사는 30일 이내 보험계약 승낙 여부를 알려야 하며 조건에 따라 부활심사를 통과하지 못하는 경우도 있다.
언더라이팅 과정은 보험부활이나 신계약이나 비슷하다. 하지만 보험계약 부활제도가 아예 없다면 각종 피해사례가 속출할 가능성이 크다.
기존 보험을 되살리지 못하고 새 보험상품에만 가입해야 한다면 그간 축적해온 보험료를 손해 보는 동시에 동일 상품이라고 해도 연령증가로 인한 보험료 상승이라는 부담까지 떠안아야 한다. 또 이전에 가입했던 보험상품이 판매 중지된 경우에는 해지 전과 같은 조건에서 원하는 상품에 가입하기 어려워진다.
이처럼 가입자 입장에서는 기존 보험을 되살리는 것이 새 상품에 가입하는 것보다 이점이 많다. 그럼에도 보험계약 부활 규모가 축소하는 것은 코로나19가 주요 원인으로 꼽힌다.
가계경기 침체로 가입자들이 보험료 납부에 부담을 느끼면서 지난해 저소득층을 중심으로 보험료를 연체하는 경우가 두드러졌다. 하지만 코로나19가 장기화하면서 경기 회복시점이 계속 연기됐고 이로 인해 보험계약을 되살리려는 노력도 줄어든 것으로 분석된다.
보험업체들은 보험을 부활시키려는 가입자의 부담을 줄이기 위해 부활보험료 분납제도를 운영하고 있다. 이 제도가 도입된 지 7년이 넘었지만 유명무실하다는 평가가 지배적이다. 부활보험료 분납은 해지된 지 3년이 지나지 않은 계약 중 보험부활을 신청한 후 연체금 등 부활보험료를 3개월에 나눠 납입할 수 있도록 한 제도다. 대상은 의료급여법 1종, 2종 수급권자로 한정됐다.
표면적으로는 부활보험료를 한 번에 지불하기 어려운 이들이 유용하게 사용할 수 있는 제도처럼 보이지만 실상은 다르다는 의견이 많다. 애초에 보험료 납부를 큰 부담으로 느끼고 이를 연체할 수밖에 없었던 저소득층 입장에선 분납제도보다 절대적인 비용축소가 절실했기 때문이다. 실제로 분납제도 신청 건수가 상당히 미미해 일각에서는 제도의 실효성에 대해 의문을 제기하는 목소리도 나온다.
업계 관계자는 “부활보험료 분납제도의 이용자 수는 워낙 적은 것으로 알려졌다. 회사의 보유계약 전체에서 보험부활이 차지하는 부분이 큰 편은 아니지만, 코로나19로 인해 부활 건수나 금액 등이 크게 축소한 것은 사실”이라고 설명했다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.