

 입력 2021-03-19 07:00:10


초저금리 기조에 재보험 매력없어…금리인상만 기대
당초 금융당국은 저금리 기조 속에서 새 회계제도(IFRS17)의 도입을 앞두고 자본확충 부담이 컸던 보험사들에게 공동재보험이 큰 도움을 줄 것으로 기대했다. 그러나 저금리 기조의 장기화로 기대는 효과로 이어지지 않고 있다. 보험사들이 저금리 기조 장기화로 인해 공동재보험의 실효성이 없다고 판단하고 있기 때문이다.
19일 보험업계에 따르면 지난해 금융당국이 재보험 허가조건을 완화하고 공동재보험 제도를 도입했지만, 국내 재보험시장은 코리안리 중심 구조가 이어지고 있다.
재보험은 불의의 사고가 발생했을 경우 특정 보험사가 과도한 부담을 짊어지지 않고 위험을 분산할 수 있도록 한 상품이다. 여기서 공동재보험은 전통적 재보험과 달리 원수보험사가 사고보험금뿐만 아니라 위험보험료·저축보험료·부가보험료 등 영업보험료 전체를 재보험사와 나눌 수 있도록 한 제도다.
과거 확정금리 상품을 취급했던 보험사들은 저금리가 계속되면서 금리차로 인한 역마진 리스크에 시달려왔다. 이에 공동재보험 도입으로 역마진 부담이 큰 고금리 보험계약을 재보험회사로 이전할 수 있어지면서, 금융당국은 보험사들의 금리위험이 완회될 것으로 기대했다.
하지만 지난해 공동재보험 도입 이후부터 현재까지 생·손보사들은 회의적인 입장이다. 이유는 초저금리 기조의 장기화다.
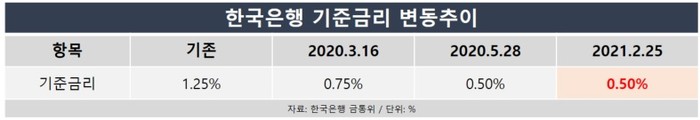
앞서 한국은행 금융통화위원회는 신종 코로나바이러스 감염증(코로나19) 사태에 따른 금융시장 패닉을 진정시키기 위해 지난해 3월 기준금리를 기존 1.25%에서 0.75%로 0.5%포인트 내리는 이른바 ‘빅컷’을 단행했다.
이어 같은 해 5월에 기준금리를 0.25%포인트 추가 인하해 0.50%로 낮췄다. 이후 현재까지 계속해서 기준금리는 0.50% 동결된 상태다.
이와 같은 초저금리 기조에서는 기존 고금리 계약을 떠안게 되는 재보험사가 금리가 내려간 만큼의 손해를 감안해 재보험료를 받게 된다. 즉 원보험사에게 높은 보험료를 요구할 수밖에 없는 환경인 셈이다. 원보험사 입장에서도 재보험사에 지급할 보험료 등 대외적 손실이 너무 커지게 되는 것이다.
현재 주요 보험사들은 재보험 확대를 고려하고 있지 않은 것으로 파악됐다. 지난해 ABL생명이나 오렌지라이프 등 일부 보험사가 공동재보험 가입을 추진했으나 아직까지 진전이 없는 것으로 확인됐다. 특히 ABL생명의 경우 계약 상대가 미국계 재보험사 RGA로 특정되기도 했지만 논의가 길어지는 분위기다.
업계 관계자는 “보험사 대부분이 당장 재보험 자체를 새로 도입하는 것 보다, 향후 금리 인상으로 인한 손실 만회를 기대하는 것이 더 안정적이라고 판단하는 상황”이라며 “새 회계제도 IFRS17 도입에 대비해 부채를 줄여나갈 필요성이 있긴 하지만, 이 제도 도입 시기가 2년 연기되면서 시간적 여유도 생겼다”고 말했다.
한편 생명보험협회 등록된 보험사 24곳은 지난해 11월 기준 재보험 부문에서 1조6004억원의 수익을 냈다. 하지만 보험비용이 1조8699억원으로 더 컸다. 현재 국내 보험사들은 필요할 경우 해외 재보험사를 통해 위험을 분산하고 있다.
[CEO스코어데일리 / 이재아 기자 / leejaea555@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-03-19 07:00:10 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.