

 입력 2021-03-23 07:00:03


1년 새 2~5%p 상승…금융지주사 계열은 압도적
상대적으로 대출금리가 높아 외면을 받았던 저축은행으로 발길을 돌리는 고신용자들이 증가하고 있다. 시중은행 대출 문턱이 높아지면서 대출 수요가 2금융권으로 이동하고 있는 것으로 분석된다. 저축은행 입장에서는 안정적인 수익을 올릴 수 있지만 가계 이자 부담은 더욱 늘어나는 모습이다.
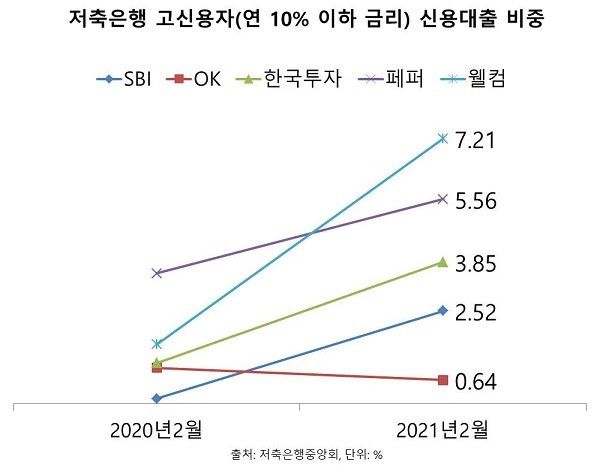
23일 여신금융협회에 따르면 저축은행업계 상위 5개사(SBI·OK·한국투자·페퍼·웰컴저축은행)의 고신용자(연 10% 이하 금리) 신용대출 비중은 지난 2월 신규취급액 기준 2.49%로 1년 전(1.47%)보다 1.02%포인트 상승했다.
저축은행에 따라서는 고신용자 비중이 5%포인트 이상 확대된 곳도 있었다. 웰컴저축은행은 1.61%에서 7.21%로 1년 새 5.6%포인트 상승해 고신용자 비중이 5개 저축은행 중 가장 높았다. 이어 △페퍼저축은행(5.56%) △한국투자저축은행(3.85%) △SBI저축은행(2.52%) △OK저축은행(0.64%) 순으로 OK저축은행을 제외하고는 비중이 2%포인트 이상 확대됐다.
특히 금융지주사 계열 저축은행의 경우 고신용자 대출 비중이 압도적으로 컸다. 같은 금융지주 내 은행과 연계 영업이 가능하기 때문에 일반 저축은행보다 은행 대출이 막힌 고객들을 끌어들이기 쉽기 때문이다.
NH저축은행과 IBK저축은행은 지난 2월 신규취급액 기준 고신용자 비중이 각각 47.53%, 39.59%였고 KB저축은행과 신한저축은행도 18.31%, 17.78%에 달했다. 최근 우리금융지주에 편입된 우리금융저축은행도 우리은행 연계 신용대출 상품 ‘비타원(WON)'을 출시해 고신용 차주 비중이 확대될 것으로 전망된다.
저축은행으로 고신용자가 몰리는 것은 최근 1금융권에 대한 대출 규제가 강화됐기 때문이다. 금융당국은 가계 신용대출 규모가 가파르게 증가하자 은행권에 가계대출 관리를 요구했다. 이에 지난해 말부터 시중은행들은 신용대출을 일시적으로 중단하거나 한도를 축소하는 등 대출문턱을 높이고 있다.
대출 규제로 은행권의 신용대출은 줄었지만 2금융권은 오히려 증가폭이 확대되면서 풍선효과가 나타나고 있는 것이다. 지난 2월 은행권의 신용대출은 143억원 감소했지만 2금융권은 7000억원 증가했다. 이는 지난해 12월 증가폭 4000억원보다 3000억원 늘어난 규모다.
금융권 관계자는 “아무래도 시중은행 대출이 막히니까 카드사나 저축은행 등으로 눈을 돌리는 사람들이 많아질 수밖에 없다”며 “실질적으로 수요가 줄어드는 것이 아니면 가계 이자 부담만 늘어나게 되는 것”이라고 말했다.
[CEO스코어데일리 / 김유진 기자 / yujin@ceoscore.co.kr]
무단 전재-재배포 금지> 2021-03-23 07:00:03 송고








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.